Foram encontradas 9.872 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Considerando a análise custo–volume–lucro e suas peculiaridades, julgue o item subseqüente.
A equação da receita total não pode ser representada
matematicamente por uma função que não seja de primeiro grau.
Considerando a análise custo–volume–lucro e suas peculiaridades, julgue o item subseqüente.
A utilização de retas para a representação da análise
custo–volume–lucro desconsidera a lei dos rendimentos
decrescentes.
Para atendimento às normas, as empresas apuram o custo da mercadoria e elaboram suas demonstrações contábeis segundo o custeio por absorção.
O custeio variável e o custeio por absorção possuem uma característica em comum: ambos são embasados em volume.
Acerca dos métodos de apuração do custo da mercadoria em estoque, julgue o item a seguir.
O desconto financeiro concedido deve ser registrado na ficha de
controle de estoques.
Acerca dos métodos de apuração do custo da mercadoria em estoque, julgue o item a seguir.
Em uma economia inflacionária o sistema de controle UEPS
tende a proporcionar um estoque de mercadorias remanescentes
menor que o sistema PEPS.
Acerca dos métodos de apuração do custo da mercadoria em estoque, julgue o item a seguir.
A devolução de compras deve ser registrada na ficha de controle
de estoque no grupo de saídas, com seu saldo negativo.
O valor dos lucros distribuídos disfarçadamente será adicionado à base de cálculo da contribuição social sobre o lucro.
Os juros sobre o capital próprio são dedutíveis da base de cálculo da contribuição social sobre o lucro.
As multas impostas por infrações serão consideradas dedutíveis quando a infração for considerada leve.
As multas fiscais de natureza compensatória e as impostas por descumprimento de obrigações tributárias, meramente acessórias, são indedutíveis para fins do imposto incidente sobre o lucro real.
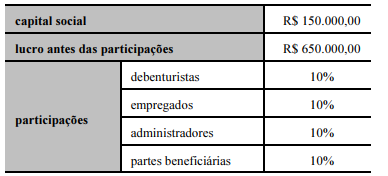
No período considerado, o valor da reserva legal dessa empresa foi superior a R$ 20.000,00
No período considerado, o valor do lucro líquido apurado dessa empresa foi igual a R$ 325.000,00
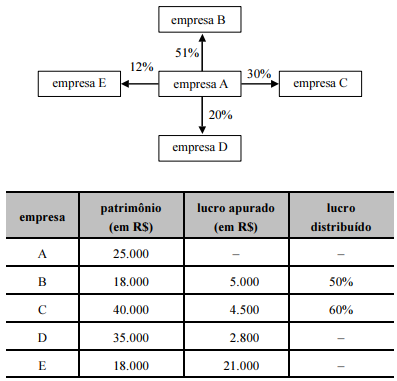
Não existirá receita de dividendos proveniente do investimento na empresa D.
O investimento na empresa D será contabilizado pelo método de equivalência patrimonial, e o valor a ser acrescido nessa empresa é igual a R$ 1.350,00.
O investimento na empresa E será contabilizado pelo método de equivalência patrimonial.
Após a avaliação dos investimentos, o valor total a ser contabilizado no ativo da empresa A é igual a R$ 4.460,00.
Acerca do impacto da inflação na elaboração das demonstrações contábeis, julgue o item abaixo.
Em 1996, a sistemática de correção monetária das
demonstrações financeiras já havia sido revogada, inclusive
para fins societários.
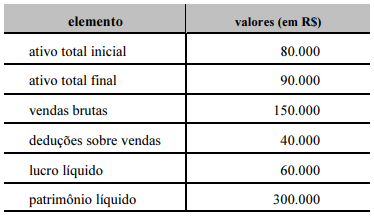
No período considerado, a taxa de retorno sobre o patrimônio líquido dessa empresa foi superior a 30%.
No período considerado, a taxa de retorno sobre o investimento total dessa empresa foi inferior a 40%.

 Conheça nossos planos