Foram encontradas 1.490 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q913934 Auditoria
O risco de que uma distorção relevante que indique que as demonstrações contábeis estejam apresentadas adequadamente, em todos os aspectos relevantes, não seja prevenida, detectada e corrigida tempestivamente pelo sistema de controle interno da entidade auditada, caracteriza o risco de auditoria denominado
Alternativas
Q913933 Contabilidade Pública
A Contabilidade Aplicada ao Setor Público (CASP) é organizada na forma de sistema de informações, cujos subsistemas, mesmo oferecendo produtos diferentes em razão da especificidade, convergem para o produto final, que é a informação sobre o patrimônio público. Entre os subsistemas, o que registra, processa e evidencia os atos de gestão cujos efeitos possam produzir modificações no patrimônio da entidade do setor público, bem como aqueles com funções específicas de controle, é o
Alternativas
Q913932 Auditoria
A atividade que compreende os exames, análises, avaliações, levantamentos e comprovações, metodologicamente estruturados para a avaliação da integridade, adequação, eficácia, eficiência e economicidade dos processos, dos sistemas de informações e de controles internos integrados ao ambiente, e de gerenciamento de riscos, com vistas a assistir a administração da entidade no cumprimento de seus objetivos, forma o conceito de auditoria
Alternativas
Q913931 Auditoria
O objetivo de uma auditoria é aumentar o grau de confiança nas demonstrações contábeis por parte dos usuários. Isso é alcançado mediante a expressão de uma opinião pelo auditor sobre se as demonstrações contábeis foram elaboradas, em todos os aspectos relevantes, em conformidade com uma estrutura de relatório financeiro. Esta declaração identifica a auditoria
Alternativas
Q913930 Auditoria
A autenticidade de documentos comprobatórios hábeis de despesas, emitidos por terceiros, contratados pela Administração pública, deve ser verificada por procedimento de auditoria conhecido como
Alternativas
Q913929 Contabilidade Pública

Instrução: Para responder à questão, considere as informações abaixo referentes a determinada entidade do setor público (valores em reais): 


Nos termos da Demonstração das Variações Patrimoniais, a Variação Patrimonial Quantitativa Aumentativa foi, em reais,
Alternativas
Q913928 Contabilidade Pública

Instrução: Para responder à questão, considere as informações abaixo referentes a determinada entidade do setor público (valores em reais): 


O resultado da execução orçamentária demonstrado no Balanço Orçamentário foi um
Alternativas
Q913927 Contabilidade Pública

Instrução: Para responder à questão, considere as informações abaixo referentes a determinada entidade do setor público (valores em reais): 


Nos termos da estrutura do Balanço Financeiro, o saldo em espécie para o exercício seguinte (31/12/2013) é, em reais,
Alternativas
Q913926 Contabilidade Pública

Instrução: Para responder à questão, considere as informações abaixo referentes a determinada entidade do setor público (valores em reais): 


De acordo com a Demonstração das Variações Patrimoniais, o resultado patrimonial do exercício foi, em reais,
Alternativas
Q913925 Contabilidade Pública
Instrução: Para responder à questão, considere os registros contábeis realizados nos termos do Plano de Contas Aplicado ao Setor Público. 
No registro contábil da previsão da receita e da fixação da despesa orçamentária, debita-se e credita-se, respectivamente, os seguintes títulos de contas:
Alternativas
Q913924 Contabilidade Pública
Instrução: Para responder à questão, considere os registros contábeis realizados nos termos do Plano de Contas Aplicado ao Setor Público. 
No registro contábil do reconhecimento do Crédito Tributário relativo ao IPTU, por competência efetivado no início do exercício, no subsistema patrimonial, debita e credita, os seguintes títulos de contas:
Alternativas
Q913922 Contabilidade Pública

As transações que promovem alterações qualitativas ou quantitativas, efetivas ou potenciais, no patrimônio das entidades do setor público, são objeto de registro contábil. De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, são elementos essenciais do registro contábil:


I. a moeda corrente nacional.

II. a data da ocorrência da transação.

III. as normas e técnicas contábeis.

IV. o valor e o histórico da transação.

V. a conta debitada e a creditada.


Está correto o que consta APENAS em

Alternativas
Q913921 Contabilidade Pública
O departamento de contabilidade de determinada entidade do setor público identificou que do montante dos créditos inscritos em dívida ativa tributária até dezembro de 2013, no montante de R$ 190.000,00, são realizáveis entre os meses de julho e dezembro de 2014, o valor de R$ 125.000,00, e o restante, no 1° bimestre de 2015. Nestas condições, de acordo com as Normas Brasileiras de Contabilidade Aplicada ao Setor Público − NBCT 16, no Balanço Patrimonial da entidade, datado de 31/12/2013, os créditos da dívida tributária serão classificados no
Alternativas
Q913920 Contabilidade Pública
O município de Águas Correntes, no primeiro semestre de 2014, empenhou despesas no valor de R$ 1.850.000,00, correspondendo a 60% do valor aprovado na Lei Orçamentária. Acerca dos controles da execução da despesa, nos termos do Plano de Contas Aplicado ao Setor Público, o somatório das despesas empenhadas é evidenciado na conta classificada no subtítulo
Alternativas
Q913919 Contabilidade Pública

Instrução: Para responder à questão, considere o Balanço Orçamentário do exercício de 2013 do Estado Floresta do Norte (valores em reais).  


Considere as seguintes transações realizadas no exercício de 2013, por determinada entidade do setor público, e tomando por base a estrutura da Demonstração das Variações Patrimoniais, nos termos da Lei Federal n° 4.320/1964.
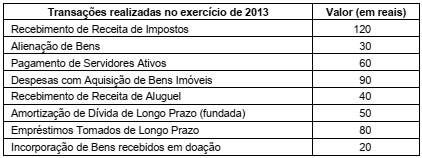

Imagem associada para resolução da questão


Os valores das mutações patrimoniais ativas e passivas são, respectivamente, em reais,

Alternativas
Q913918 Contabilidade Pública

Instrução: Para responder à questão, considere o Balanço Orçamentário do exercício de 2013 do Estado Floresta do Norte (valores em reais).  



Os recebimentos de natureza orçamentárias e extraorçamentárias, os créditos e valores cuja alienação depende de autorização legislativa, nos termos da Lei Federal n° 4.320/1964, serão demonstrados, respectivamente,
Alternativas
Q913917 Contabilidade Pública

Instrução: Para responder à questão, considere o Balanço Orçamentário do exercício de 2013 do Estado Floresta do Norte (valores em reais).  


O Plano de Contas Aplicado ao Setor Público, em sua estrutura básica, está organizado em níveis de desdobramento, sendo estes classificados e codificados. As codificações e classificações: 1.1 − ativo circulante e 2.3 − patrimônio líquido se referem ao nível de desdobramento
Alternativas
Q913916 Contabilidade Pública

Instrução: Para responder à questão, considere o Balanço Orçamentário do exercício de 2013 do Estado Floresta do Norte (valores em reais).  


A contabilidade orçamentária, nos termos da Lei Federal n° 4.320/1964, evidenciará


I. o montante dos créditos orçamentários vigentes, incluindo os créditos adicionais.

II. as operações de crédito por antecipação da receita orçamentária.

III. as dotações disponíveis.

IV. o resultado orçamentário do exercício.

V. a inscrição dos créditos tributários em dívida ativa.


Está correto o que se afirma APENAS em

Alternativas
Q913915 Contabilidade Pública

Instrução: Para responder à questão, considere o Balanço Orçamentário do exercício de 2013 do Estado Floresta do Norte (valores em reais).  


O montante das despesas inscritas no exercício em restos a pagar não processados é de, em reais,
Alternativas
Q913914 Contabilidade Pública

Instrução: Para responder à questão, considere o Balanço Orçamentário do exercício de 2013 do Estado Floresta do Norte (valores em reais).  


O valor total dos restos a pagar inscritos no exercício foi de, em reais,
Alternativas
Respostas
701: E
702: A
703: B
704: D
705: C
706: E
707: C
708: A
709: D
710: A
711: C
712: C
713: B
714: A
715: A
716: B
717: D
718: D
719: C
720: E