Foram encontradas 1.490 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Acerca do sistema de custos no setor público, julgue o item seguinte.
Em vez de ser depreciado ao longo do tempo, um bem de pequeno valor pode ser registrado diretamente como custo no período, desde que se observe a relevância, a materialidade e o custo-benefício da informação.
Acerca do sistema de custos no setor público, julgue o item seguinte.
No setor público, a segregação entre custos e perdas é irrelevante, pois ambas as naturezas representam consumo de recursos e devem ser atribuídas igualmente aos objetos de custos.
Acerca do sistema de custos no setor público, julgue o item seguinte.
O custo do período deve ser apurado pelo regime de competência, ainda que a execução orçamentária ocorra em período distinto.
A partir dessa situação hipotética, julgue o item a seguir, relativo ao tratamento contábil a ser aplicado ao IPTU no caso em apreço.
Um direito a receber deve ser lançado no dia 1.º de janeiro, o que provocará aumento do resultado do exercício.
A partir dessa situação hipotética, julgue o item a seguir, relativo ao tratamento contábil a ser aplicado ao IPTU no caso em apreço.
Uma receita orçamentária deve ser registrada na etapa da previsão, quando é feita a estimativa da sua arrecadação.
Em relação ao registro contábil das provisões e aos passivos contingentes do setor público, julgue o item seguinte.
Gastos decorrentes de ações futuras da própria entidade do setor público não devem ser reconhecidos como provisão.
Em relação ao registro contábil das provisões e aos passivos contingentes do setor público, julgue o item seguinte.
O passivo contingente é um passivo de prazo ou valor incerto, cuja saída de recursos públicos é provável.
No que concerne aos critérios de mensuração de ativos do setor público, julgue o item que se segue.
O valor contábil de determinada classe de ativo pode aumentar ou diminuir em virtude da reavaliação.
No que concerne aos critérios de mensuração de ativos do setor público, julgue o item que se segue.
O ágio derivado da expectativa de rentabilidade futura (goodwill) gerado internamente deve ser reconhecido como ativo intangível, desde que haja estudos técnicos que demonstrem a capacidade de geração de benefícios futuros.
No que concerne aos critérios de mensuração de ativos do setor público, julgue o item que se segue.
Se o valor contábil de um ativo imobilizado superar o seu valor recuperável, a diferença deve ser reconhecida como variação patrimonial aumentativa, já que representa ajuste positivo no patrimônio da entidade.
No que se refere ao regime orçamentário e ao regime contábil no setor público, julgue o item a seguir.
Mesmo que determinada receita pública não tenha sido efetivamente arrecadada no exercício financeiro, se o fato gerador tiver ocorrido, deve-se proceder ao seu reconhecimento contábil sob a ótica patrimonial.
No que se refere ao regime orçamentário e ao regime contábil no setor público, julgue o item a seguir.
De acordo com o regime orçamentário, a despesa pertence ao exercício em que é liquidada, momento em que se verifica o direito adquirido pelo credor.
A respeito da análise econômico-financeira das empresas, julgue o item subsequente.
Qualquer alteração no valor do indicador que revela a participação das dívidas de curto prazo no endividamento total implicará alteração no valor do índice de liquidez geral.
A respeito da análise econômico-financeira das empresas, julgue o item subsequente.
O índice de liquidez seca permite uma análise mais conservadora da capacidade de uma empresa de honrar as suas obrigações de curto prazo, pois contempla no seu numerador os ativos que são considerados mais líquidos.
A respeito da análise econômico-financeira das empresas, julgue o item subsequente.
A margem líquida é um indicador que permite avaliar a lucratividade das vendas por meio da utilização de informações obtidas exclusivamente da demonstração do resultado do exercício.
A respeito da análise econômico-financeira das empresas, julgue o item subsequente.
Pode ser também obtida por meio da análise vertical a informação trazida pelo indicador denominado participação de capital de terceiros sobre recursos totais.
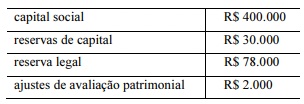
A partir da situação hipotética precedente, julgue o próximo item, a respeito da destinação a ser dada ao lucro líquido do exercício pela referida companhia.
É vedado à companhia utilizar, parcial ou totalmente, os R$ 30.000 registrados como saldo da conta “reservas de capital” para o pagamento de quaisquer espécies de dividendos aos seus acionistas.
A partir da situação hipotética precedente, julgue o próximo item, a respeito da destinação a ser dada ao lucro líquido do exercício pela referida companhia.
Considerando que o pagamento do dividendo obrigatório seja incompatível com a situação financeira da companhia, esta poderá, atendidos os requisitos legais, constituir uma reserva especial que permitirá a postergação do pagamento do referido dividendo aos acionistas para o momento em que a situação financeira da companhia assim o permitir, desde que os lucros que deixarem de ser distribuídos não sejam absorvidos por prejuízos em exercícios subsequentes.
A partir da situação hipotética precedente, julgue o próximo item, a respeito da destinação a ser dada ao lucro líquido do exercício pela referida companhia.
A companhia deve destinar R$ 5.000 para a constituição de reserva legal.
Em relação ao reconhecimento, à classificação e à mensuração de passivos de companhias abertas, julgue o item seguinte.
As obrigações com fornecedores que contemplem um componente de financiamento significativo devem ser objeto de ajuste a valor presente.

 Conheça nossos planos