Questões de Concurso
Para tj-ro
Foram encontradas 4.077 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q571310
Contabilidade Pública
A Demonstração dos Fluxos de Caixa (DFC) permite a análise da
capacidade de a entidade gerar caixa e equivalentes de caixa e da
utilização de recursos próprios e de terceiros em suas atividades.
Acerca dessa demonstração, analise os itens a seguir:
I - A DFC pode ser elaborada pelo método direto ou indireto e deve evidenciar as alterações de caixa e equivalentes de caixa verificadas no exercício.
II - A soma dos três fluxos deverá corresponder à diferença entre os saldos iniciais e finais de Caixa e Equivalentes de Caixa do exercício.
III - As transações de investimento e financiamento que não envolvem o uso de caixa não devem ser incluídas na demonstração dos fluxos de caixa.
IV - O ente deverá divulgar os saldos significativos de caixa mantidos pelo ente, mas que não estejam disponíveis para uso imediato.
É correto somente o que se afirma em:
Q571309
Contabilidade Pública
Com o objetivo de possibilitar a consolidação das contas públicas
nos diversos níveis de governo, com a adequada elaboração das
demonstrações contábeis, o PCASP possui um mecanismo para a
segregação dos valores das transações que serão incluídas ou
excluídas na consolidação. Constituem operações que devem ser
identificadas no nível de consolidação com o dígito 1, EXCETO
transações:
Q571308
Contabilidade Pública
A Parte II – Procedimentos Contábeis Patrimoniais do Manual de Contabilidade Aplicada ao Setor Público – MCASP trata da definição e requisitos de mensuração e reconhecimento de provisões, passivos contingentes e ativos contingentes.
Um dos elementos que caracteriza uma provisão é:
Q571307
Contabilidade Pública
Conforme preceitua a Lei nº 4.320/1964, os serviços de
contabilidade serão organizados de forma a permitir o
conhecimento da composição patrimonial. Um dos
procedimentos necessários ao alcance deste objetivo é o registro
adequado da depreciação de ativos. Acerca desse procedimento,
é correto afirmar que:
Q571306
Contabilidade Pública
Uma entidade da administração pública, após a elaboração do
balanço da execução da orçamentária de um determinado
exercício, apurou uma economia orçamentária de 9%. Sabendo-se
que o orçamento apresentou estimativa de R$ 240 milhões, é
correto afirmar que:
Q571305
Contabilidade Geral
Uma entidade deverá reconhecer uma perda por redução ao
valor recuperável dos seus ativos, caso:
Q571304
Contabilidade Pública
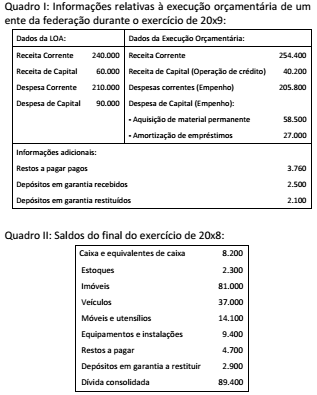
O saldo de caixa do ente da federação ao final do exercício de 20x9, apurado a partir das informações dos Quadros I e II, e considerando o valor inscrito em restos a pagar é:
Q571303
Contabilidade Pública
A partir dos dados dos Quadros I e II, e sabendo-se que 5% das despesas correntes não foram pagas e que, das despesas de capital, a amortização de empréstimos foi integralmente paga no exercício, além de 70% do valor relativo à aquisição de material permanente, o valor das despesas que devem ser inscritas em restos a pagar é:
Q571302
Administração Financeira e Orçamentária
Considerando exclusivamente as informações apresentadas nos quadros I e II, é correto afirmar que:
Q571301
Contabilidade Pública
No início de 20X1, uma entidade da administração
pública adquiriu uma participação em um consórcio
público, com influência significativa na gestão do
mesmo. Para essa aquisição, a entidade realizou um
investimento de R$ 1.860.000,00, que representa uma
participação de 40% no capital social do consórcio
público, que tem mais três entidades participantes.
Após o primeiro ano de atividades do consórcio, foi
apurado um resultado de R$ 420.000,00. Considerando
que não há lucros não realizados nas operações
intercompanhias e nem outros componentes do
patrimônio líquido do consórcio, o valor desse
investimento na referida entidade a ser apresentado
no balanço, ao final de 20X1, é de:
Q571300
Contabilidade Pública
Os dados apresentados no quadro a seguir foram fornecidos
pelo departamento de contabilidade de uma entidade da
administração pública ao final de um determinado exercício.
a) Material de consumo
Custo de aquisição 24.700,00
Valor realizável líquido 22.300,00
b) Semoventes
Valor justo 12.100,00
Custos estimados de venda 1.500,00
c) Material de distribuição gratuita
Custo de aquisição 7.400,00
Valor de reposição 6.900,00
De acordo com as orientações do Manual de Contabilidade Aplicada ao Setor Público – MCASP, o valor dos estoques a ser apresentado no balanço patrimonial da entidade relativo ao exercício é:
Q571299
Contabilidade Pública
O reconhecimento de uma variação patrimonial aumentativa
(VPA) de forma concomitante à ocorrência da arrecadação da
receita orçamentária, considerando a natureza da informação
patrimonial, tem o seguinte lançamento típico:
Q571298
Contabilidade Pública
As variações patrimoniais são transações que promovem
alterações nos elementos patrimoniais da entidade do setor
público, mesmo em caráter compensatório, afetando ou não o
seu resultado. Sua adequada contabilização é importante para
evidenciar a composição do patrimônio público, conforme
requerido pelo art. 85 da Lei nº 4.320/1964. A alternativa que
apresenta, respectivamente, exemplos de variações qualitativas e
quantitativas é:
Q571297
Contabilidade Pública
Os bens do patrimônio cultural, assim definidos por sua
significância histórica, cultural ou ambiental, podem ser
exemplificados por monumentos, prédios históricos, sítios
arqueológicos e áreas de conservação. Uma das características
desses bens é que:
Q571296
Contabilidade Pública
Relacione as colunas para adequada associação entre os
princípios de contabilidade sob a perspectiva do setor público
abordados na Resolução CFC nº 1.111/2007.
(1) Competência ( ) autonomia e responsabilização do patrimônio
(2) Continuidade ( ) consensos de mensuração com agente internos ou externos
(3) Entidade ( ) cumprimento da destinação social do patrimônio
(4) Oportunidade ( ) informações íntegras e tempestivas
(5) Prudência ( ) possibilidades de novas mensurações
(6) Registro pelo valor original ( ) registro independente do cumprimento
das formalidades legais
A associação correta é:
Q571295
Contabilidade Pública
O registro e controle de fatos para apuração de indicadores
relativos à despesa com pessoal, operações de crédito e
disponibilidade de caixa pelo sistema de contabilidade aplicada
ao setor público estão relacionados ao aspecto:
Q571294
Contabilidade Geral
Durante o exercício de 20x1, a Ni S.A. adquiriu instrumentos
financeiros por R$ 1.000.000 e os designou como ativos
financeiros disponíveis para venda. Em 31/12/20x1 a Ni S.A.
ajustou esses instrumentos financeiros ao seu valor justo na data,
que era de R$ 1.100.000, em contrapartida a seu patrimônio
líquido. Sabendo que durante 20x2 a Ni S.A. alienou esses
instrumentos financeiros por R$ 1.090.000, e que o CPC 38:
Instrumentos Financeiros: Reconhecimento e Mensuração
determina que o ganho ou a perda cumulativo anteriormente
reconhecido com outros resultados abrangentes deve ser
reconhecido no resultado quando um ativo financeiro disponível
para venda é desreconhecido, os efeitos desta alienação nas
demonstrações financeiras da Ni S.A. relativas a 20x2,
desconsiderando os tributos, serão:
Q571293
Contabilidade Geral
Em 31/12/20x1, as contas patrimoniais da Cia. Mi apresentavam
os seguintes saldos, em milhares de reais:
Propriedades para investimento 25.000
Impostos diferidos passivos 30.000
Intangível 20.000
Imobilizado 75.000
Provisões 15.000
Contas a pagar 25.000
Reserva legal 20.000
Caixa e equivalentes de caixa 5.000
Empréstimos e financiamentos a pagar 10.000
Investimentos avaliados pelo método da equivalência patrimonial 50.000
Capital integralizado 130.000
Clientes e outros recebíveis 10.000
Estoques 20.000 Reserva estatutária 20.000 Ativo não circulante mantido para venda 25.000
Impostos diferidos ativos 20.000
Considerando que a Cia. Mi espera recuperar em até 12 meses os valores de seus recebíveis e de seus estoques, bem como liquidar em até 12 meses suas contas e empréstimos a pagar, e que prevê para além de 12 meses a liquidação das provisões que reconhece, em 31/12/20x1 os totais de seu ativo circulante e de seu passivo circulante serão, respectivamente, de:
Q571292
Contabilidade Geral
Os fluxos de caixa da Lambda S.A. durante o exercício de 20x1
foram os seguintes, em milhares de reais:
Fornecedores de matérias-primas (90.000)
Emissão de ações 35.000
Amortização de empréstimos e financiamentos (30.000)
Benefícios a empregados (10.000)
Imposto de renda e contribuição social ( 6.000)
Juros pagos ( 4.000)
Dividendos pagos ( 1.000)
Aquisição de imobilizado (20.000)
Dividendos recebidos 3.000
Vendas de mercadorias e prestação de serviços 120.000
Juros recebidos 2.000
Alienação de participações societárias 8.000
Em relação aos itens que o CPC 03 (R2): Demonstração dos Fluxos de Caixa permite classificações alternativas, se a Lambda S.A. optar por classificá-los da maneira encorajada pelo pronunciamento, seu fluxo de caixa líquido gerado nas atividades operacionais será de:
Q571291
Contabilidade Geral
A Demonstração do Valor Adicionado (DVA) apresenta o quanto a
entidade agrega de valor aos insumos adquiridos de terceiros e
que são vendidos ou consumidos durante o período. Da mesma
maneira que na Demonstração do Resultado do Exercício (DRE),
na DVA:

 Conheça nossos planos