Questões de Concurso Comentadas para auditor federal de controle externo

Foram encontradas 721 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q1894634 Português

Observe o seguinte texto de Pascal, que discute a distinção entre demonstrar e agradar: “Ninguém ignora que há dois caminhos por onde as opiniões são recebidas na alma, que são o entendimento e a vontade. O mais natural é o do entendimento, porque não deveríamos aceitar jamais a não ser as verdades demonstradas; mas o mais comum, embora contra a natureza, é o caminho da vontade porque todos os homens são levados sempre a crer não pela prova, mas pelo prazer. Esse caminho é baixo, indigno e estranho: assim todos o desaprovam”.


O segmento abaixo que se utiliza dos dois caminhos referidos por Pascal a fim de convencer o leitor é:

Alternativas
Q1894633 Português

Em muitos momentos de nossa vida profissional, temos que apresentar uma ideia e defendê-la. Observe o texto a seguir, publicado há alguns anos, como mostra o tema da discussão:


“Frequentemente ouve-se dizer que a causa principal da distância dos jovens em relação à leitura é a televisão. Não vamos insistir aqui sobre os problemas que esse aparelho apresenta para a leitura e o estudo, mas desejo acrescentar duas reflexões: primeiro, que já Rousseau, no século XVIII, qualificava a leitura como ‘o castigo da juventude’, o que indica que, mesmo quando não havia televisão, ler também podia ser uma atividade pouco atrativa para muitos jovens. Em segundo lugar, que, apesar do que sempre se diz sobre a pouca leitura, nunca se leu tanto quanto agora e, às vezes, a televisão, ainda que pareça mentira, usada racionalmente, pode ajudar a ler. Assim, é frequente que as séries televisivas de mais audiência façam disparar a venda dos livros nos que se baseiam, como ocorreu com a série ‘Senhor dos Anéis’. Pode ser que esse cinema doméstico não ajude a promover a leitura, já que é mais passivo que o livro, exige menos esforço mental, é mais atrativo para os pequenos, mas em nenhum caso é a principal razão de que hoje em dia não se leia”.


Para defender sua ideia, o autor do texto apela para uma série de recursos argumentativos; a opção em que o recurso indicado está exemplificado adequadamente é: 

Alternativas
Q1892842 Economia
Ao determinar o modelo regulatório mais adequado, uma restrição surge quando as firmas a serem reguladas declaram custos excessivos não observáveis pelo regulador com o objetivo de obter preços regulados maiores do que seus custos reais, ou quando o regulador pode subestimar os custos reais das firmas ou calcular equivocadamente a elasticidade-preço da demanda por seus produtos.
Nesse caso, o regulador está diante do(a): 
Alternativas
Q1892841 Economia
Em relação às consequências das decisões das firmas sobre preços e quantidades em estruturas de mercado de concorrência imperfeita, é correto afirmar que: 
Alternativas
Q1892840 Economia

Em uma indústria perfeitamente competitiva, sem barreiras à entrada e à saída, e com potenciais entrantes, cada firma tem uma estrutura de custos idêntica, não afetada pela entrada de novas firmas, e igual a c(q) = 75 + q + 3q², para q > 0 e c(0) = 0 , onde q é a quantidade produzida por cada firma. A demanda inversa de mercado é dada por p(Q) = 141 - 0,5Q, em que Q é a quantidade demandada e p o preço.


Então:

Alternativas
Q1892839 Economia
Considere uma economia aberta sob regime de câmbio fixo e com relativa mobilidade de capitais (curva BP menos inclinada que a curva LM), inicialmente em equilíbrio interno e externo, e com orçamento equilibrado.
Com base no modelo IS/LM/BP, é correto afirmar, em relação às consequências da adoção de diferentes políticas macroeconômicas, que, coeteris paribus:
Alternativas
Q1892838 Administração Financeira e Orçamentária
A classificação da despesa pública é estruturada para atender às exigências de informação demandadas por todos os interessados nas questões de finanças públicas, tais como os poderes públicos, as organizações públicas e privadas e a sociedade em geral. A classificação da despesa por identificador de resultado primário é de caráter indicativo e tem como finalidade auxiliar a apuração do resultado primário, pelo confronto com as receitas primárias. Ao avaliar a meta de resultado primário e o resultado alcançado ao final de um exercício, deve-se considerar que:
Alternativas
Q1892837 Administração Financeira e Orçamentária
Apesar dos esforços que têm aperfeiçoado o processo de planejamento orçamentário na administração pública brasileira, há previsão da realização de alterações orçamentárias ao longo do exercício financeiro. Tais alterações são limitadas, entre outros fatores, por imposições legais e restrições de recursos. Um desafio para o controle externo analisar o montante e o impacto da abertura de créditos adicionais no orçamento é a:
Alternativas
Q1892835 Administração Financeira e Orçamentária
A Empresa Brasileira de Correios e Telégrafos (EBCT) é considerada pelo Supremo Tribunal Federal (STF) como imune ao pagamento de impostos mesmo quanto às atividades em que atua em regime de livre concorrência. A razão dada pelo STF é a de que a EBCT oferta o serviço público de entrega de correspondência em localidades distantes a preço módico, serviço que não seria oferecido adequadamente (a não ser por alto custo) pelo sistema de mercado. Assim, as atividades mais rentáveis da EBCT estariam também imunes para auxiliar no custeio das operações de entrega de correspondência em locais pouco habitados e de difícil acesso.
À luz das nomenclaturas cunhadas na teoria das funções de Governo, o fenômeno descrito no enunciado expressa a função:
Alternativas
Q1892834 Administração Financeira e Orçamentária
Contando com a devida autorização por deliberação dos Estados e Distrito Federal mediante convênio do Conselho Nacional de Política Fazendária (Confaz), o Estado Alfa, por lei específica, concedeu isenção de Imposto sobre a Circulação de Mercadorias e Serviços (ICMS) a favorecer pessoas com deficiências que, comprovando sua situação perante o Fisco estadual, adquirissem automóveis adaptados. O Estado Alfa, para conceder a isenção, realizou a estimativa do impacto orçamentário-financeiro no exercício em que devia iniciar a vigência da isenção e no seguinte, atendeu ao disposto em sua lei de diretrizes orçamentárias (LDO) e demonstrou que a renúncia de receita foi considerada na estimativa de receita da lei orçamentária e que não afetaria as metas de resultados fiscais previstas no Anexo Estadual de Metas Fiscais.
Diante desse cenário concreto, é correto afirmar que:
Alternativas
Q1892833 Administração Financeira e Orçamentária
Ao final de um certo quadrimestre, verificou-se que a despesa total com pessoal de um determinado Tribunal Regional do Trabalho (TRT) alcançou 94,5% do limite de gastos com pessoal previsto na Lei de Responsabilidade Fiscal (LRF – LC nº 101/2000, Arts. 19 e 20). Diante desse fato, tendo-se atingido o percentual de 94,5% acima descrito:
Alternativas
Q1892832 Administração Financeira e Orçamentária
A Superintendência do Patrimônio da União no Estado Alfa teve que indicar a classificação de suas receitas referentes a foro e taxa de ocupação quanto a terrenos de marinha localizados no referido Estado, bem como a classificação da despesa para aquisição de imóvel tido como necessário para a execução de obra pública.
Levando-se em consideração a classificação por natureza de cada uma dessas receitas e despesa públicas descritas no enunciado, à luz da Lei nº 4.320/1964, é correto afirmar que tais receitas:
Alternativas
Q1892829 Contabilidade Pública
Um dos demonstrativos constantes do Relatório Resumido da Execução Orçamentária refere-se à apuração da Receita Corrente Líquida (RCL), que é um parâmetro usado como referência para definição da reserva de contingência e para acompanhamento dos limites fiscais, tais como despesa total com pessoal e endividamento.
Ao analisar o Demonstrativo da Receita Corrente Líquida de um Estado da federação, por exemplo, um servidor da área de controle externo deve considerar que:
Alternativas
Q1892828 Contabilidade Pública
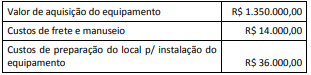
Uma entidade da administração pública fundacional da área de saúde hospitalar adquiriu um equipamento para procedimentos de alta complexidade. Os custos apurados relativos a essa aquisição estão detalhados a seguir.

Imagem associada para resolução da questão
O valor de aquisição do equipamento foi negociado para ser pago em quatro parcelas, sendo a primeira com vencimento em 60 dias após a entrega. A entidade optou por essa forma de pagamento em decorrência do seu cronograma de desembolso, frente às limitações de repasses financeiros que sofria. Se o pagamento fosse feito à vista, o valor de aquisição do equipamento seria de R$ 1.200.000,00. O processo de aquisição e instalação foi concluído em 01/07/20X5, quando o equipamento estava no local e nas condições operacionais inicialmente planejadas pela entidade. Ocorre que, por um problema de infiltração no imóvel onde o equipamento foi instalado e que comprometeu a estrutura do local, o equipamento precisou ser retirado e transferido para outra unidade, incorrendo em custos adicionais de R$ 42.000,00. Em decorrência disso, só entrou em operação em 01/10/20X5.
A partir dessas informações e dos procedimentos contábeis patrimoniais vigentes para entidades da administração pública, no reconhecimento inicial o equipamento deve ser mensurado por: 
Alternativas
Q1892824 Auditoria Governamental
A Instrução Normativa nº 84/2020 do Tribunal de Contas da União (TCU) estabelece papéis e responsabilidades aos diversos atores envolvidos no processo de tomada e prestação de contas dos administradores e responsáveis da administração pública federal, para fins de julgamento pelo TCU.
Esses papéis e responsabilidades estão corretamente descritos na seguinte opção:
Alternativas
Q1892823 Auditoria
No desenvolvimento de um trabalho de asseguração sobre as demonstrações contábeis de uma instituição pública, a equipe realizou o processo de identificação e avaliação dos riscos de distorção relevante do contexto auditado.
Em relação ao processo de avaliação e resposta aos riscos de distorção relevante, é correto afirmar que:
Alternativas
Q1892822 Auditoria
Uma equipe de auditoria foi estabelecida para realizar um trabalho de asseguração sobre as demonstrações contábeis de uma instituição pública referentes a 31/12/2021.
Em relação às características e aos procedimentos para a determinação da materialidade, é correto afirmar que:
Alternativas
Q1892820 Auditoria Governamental
Durante um trabalho de auditoria, um dos procedimentos previstos na matriz de planejamento era um teste de conformidade (para controle de qualidade) em uma população finita superior a 500 elementos. Para que a população testada fosse aprovada, foi definido como critério que a proporção máxima de erros admitidos seria de 3%. Foi considerado ainda um nível de confiança de 95% e que a amostra conteria no máximo um único erro.
Considere ainda a tabela a seguir, que contém índices calculados de confiabilidade para quantidades previstas de erros e níveis de confiança.
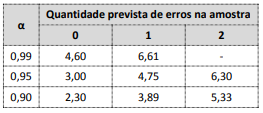
Imagem associada para resolução da questão

A partir dos dados apresentados e para cumprir os critérios previamente definidos, o tamanho da amostra para o teste na população indicada deve ser de:
Alternativas
Q1892819 Auditoria Governamental
O Tribunal de Contas da União adotou de forma adaptada algumas ferramentas de auditoria utilizadas pelo U.S. Government Accountability Office (U.S. GAO), a exemplo da matriz de planejamento, que é uma ferramenta importante na definição do escopo do trabalho de auditoria.
Na situação hipotética de um trabalho de auditoria que tem por objeto a concessão de auxílio financeiro emergencial a pessoas que perderam renda em decorrência de uma epidemia que atingiu o país e afetou a economia, a matriz de planejamento:

Alternativas
Q1892818 Auditoria Governamental
Nos trabalhos de auditoria, é necessária a definição de critérios, que consistem em referências para avaliar o objeto auditado. Tais referências são previamente determinadas pelo auditor. No contexto das entidades públicas, conforme a ISSAI 100, a definição desses critérios: 
Alternativas
Respostas
301: A
302: C
303: E
304: D
305: D
306: C
307: E
308: D
309: C
310: C
311: D
312: E
313: C
314: B
315: C
316: A
317: B
318: B
319: E
320: C