Foram encontradas 1.881 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q1032890 Administração Pública
Um programa de integridade, indispensável para o bom funcionamento do ambiente de controles e da governança de entidade de previdência, abrange políticas, mecanismos e procedimentos para
Alternativas
Q1032889 Auditoria Governamental
O estabelecimento de metas e riscos da entidade de previdência é atribuição
Alternativas
Q1032888 Auditoria Governamental
O ambiente de controles internos influencia a consciência dos profissionais que atuam na entidade de previdência e reflete o seu comprometimento, devendo ser
Alternativas
Q1032887 Economia
As entidades fechadas de previdência podem ser qualificadas: I. de acordo com os planos que administram, podendo ser de plano comum ou de multiplano. II. de singulares, quando estiverem vinculadas a apenas um patrocinador ou instituidor. III. como multipatrocinadas, quando congregarem mais de um patrocinador ou instituidor.
Está correto o que consta em
Alternativas
Q1032886 Economia
Sobre o regime de previdência privada, considere: I. O regime de previdência privada, de caráter complementar, é organizado de forma autônoma em relação ao regime geral de previdência social, será facultativo, baseado na constituição de reservas que garantam o benefício contratado, e regulado por lei complementar. II. As entidades abertas são constituídas unicamente sob a forma de sociedades anônimas e têm por objetivo instituir e operar planos de benefícios de caráter previdenciário concedidos em forma de renda continuada ou pagamento único, acessíveis a quaisquer pessoas físicas. III. As entidades fechadas são aquelas acessíveis exclusivamente aos empregados de uma empresa ou grupo de empresas e aos servidores da União, dos Estados, do Distrito Federal e dos Municípios e aos associados ou membros de pessoas jurídicas de caráter profissional, classista ou setorial. IV. As entidades abertas são fiscalizadas pelo Conselho de Gestão da Previdência Complementar do Ministério da Previdência.
Está correto o que consta APENAS em
Alternativas
Q1032885 Economia
Os modelos desenvolvidos e adotados para a mensuração de riscos dos ativos que compõem a carteira de entidade de previdência devem ter como base a realização de simulações
Alternativas
Q1032884 Economia
No tocante às decisões sobre ativos financeiros, a identificação e a avaliação devem contemplar os riscos
Alternativas
Q1032883 Contabilidade Geral
A Cia. Fio & Fio adquiriu um lote de mercadorias para comercialização por R$ 1.200.000,00, para pagamento integral após 14 meses. Se a compra tivesse sido realizada à vista, o preço de aquisição teria sido R$ 1.000.000,00. No mês seguinte ao da aquisição, a Cia. Fio & Fio vendeu 80% dessas mercadorias pelo valor de R$ 1.800.000,00, para ser recebido integralmente após 15 meses, sendo que o preço de venda destas mercadorias, para pagamento à vista, seria R$ 1.440.000,00. Para a entrega das mercadorias vendidas, a Cia. Fio & Fio pagou frete no valor de R$ 30.000,00.
Com base nestas informações, o Resultado Bruto com Mercadorias que a Cia. Fio & Fio reconheceu foi, em reais,
Alternativas
Q1032882 Contabilidade Geral

A Cia. Sem Fundos apresentou as demonstrações contábeis, em 31/12/2016 e 31/12/2017, conforme abaixo.
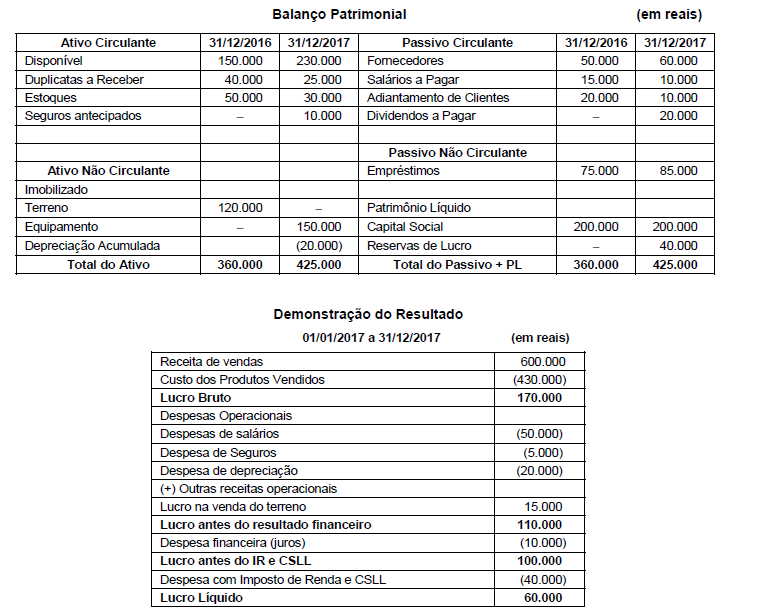

Imagem associada para resolução da questão


Utilizando as informações constantes das demonstrações contábeis apresentadas e sabendo-se que a despesa financeira (juros) não foi paga, que o valor da venda do terreno foi recebido à vista e que os equipamentos foram adquiridos à vista, o fluxo de caixa gerado pelas Atividades Operacionais, no ano de 2017, foi, em reais,

Alternativas
Q1032877 Contabilidade Geral
O Patrimônio Líquido da Cia. Pagadora, em 31/12/2016, era R$ 1.000.000,00. Durante o ano de 2017, a empresa apurou o Lucro líquido no valor de R$ 300.000,00 e a proposta de distribuição deste Lucro Líquido é:
− Reserva Legal: constituída nos termos da Lei nº 6.404/76. − Reserva Estatutária no valor de R$ 10.000,00. − Reserva para Expansão: saldo remanescente disponível.
Sabe-se que na apuração do Lucro Líquido foram incluídos R$ 50.000,00 decorrentes de incentivos fiscais recebidos pela empresa e esta, para não tributar este ganho, fará a retenção na forma de Reserva de Incentivos Fiscais, utilizando a possibilidade estabelecida na Lei. O Estatuto Social da empresa prevê um Dividendo Mínimo Obrigatório no valor de 30% do Lucro Líquido ajustado nos termos da Lei. Com base nestas informações, o valor distribuído como Dividendos e o valor retido como Reserva para Expansão foram, respectivamente, em reais,
Alternativas
Q1032872 Contabilidade Pública
Os usuários dos Relatórios Contábeis de Propósito Geral das Entidades do Setor Público (RCPGs) de um determinado ente público apresentaram uma reclamação para a autoridade competente quanto ao fato de a informação contábil contida em tais relatórios ter sido disponibilizada para tais usuários após ela ter perdido a sua capacidade de ser útil para fins de tomada de decisão. De acordo com a NBC TSP – Estrutura Conceitual, a característica qualitativa objeto da reclamação dos usuários foi a
Alternativas
Q1032871 Contabilidade Pública
Em uma autarquia, responsável pela gestão do Regime Próprio de Previdência Social (RPPS), as contribuições dos servidores ativos para o RPPS são classificadas quanto à origem e à espécie de receita orçamentária em conformidade com o Ementário da Natureza de Receita, respectivamente, como
Alternativas
Q1032863 Contabilidade Pública
Uma entidade pública arrecadou, em março de 2018, R$ 1.890.000,00 referente a receitas com exploração do patrimônio imobiliário e R$ 8.000.000,00 referente à exploração do patrimônio intangível. De acordo com o Manual de Contabilidade Aplicada ao Setor Público, tais receitas classificam-se quanto à origem, respectivamente, como
Alternativas
Q1032862 Administração Financeira e Orçamentária
Em janeiro de 2018, a unidade gestora Fundação Bela Música realizou a cessão de créditos orçamentários para a unidade gestora Fundação Colmeia Imagens, ambas pertencentes ao órgão orçamentário Secretaria da Cultura. Assim, a cessão realizada em janeiro de 2018 corresponde a
Alternativas
Q1032861 Direito Financeiro
As metas de resultado primário estabelecidas por um ente estadual para os exercícios financeiros de 2018, 2019 e 2020 foram, em valores correntes e constantes, respectivamente, R$ 50.000.000,00, R$ 80.000.000,00 e R$ 100.000.000,00. Assim, de acordo com as determinações da Lei Complementar nº 101/2000, essas metas devem ser apresentadas no Projeto de Lei
Alternativas
Q1027507 Matemática Financeira
A Cia. Pedras Belas obteve um empréstimo de R$ 1.000.000,00, no dia 01/10/2017, e pagou à instituição financeira, na mesma data, R$ 12.000,00 de taxa de abertura de crédito e R$ 829,77 referentes a outras taxas. O empréstimo vencia integralmente (principal e juros) em 31/12/2017. Sabendo que a taxa de juros composta cobrada pelo banco foi de 2% ao mês e considerando os meses com 30 dias, o custo efetivo no período da operação foi, em %,
Alternativas
Q1027504 Matemática Financeira

Abaixo são apresentados os valores presentes líquidos − VPL de quatro projetos de investimento, admitindo-se diferentes taxas de desconto (taxa mínima de atratividade − TMA):
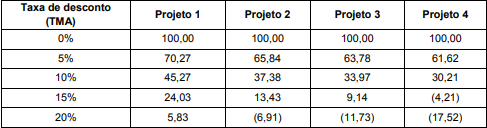

Imagem associada para resolução da questão


Com base nas informações acima,

Alternativas
Q1027503 Matemática Financeira

Para comprar um caminhão, o Sr. Luiz realizou uma pesquisa em 3 concessionárias e obteve as seguintes propostas de financiamento:


− Concessionária Alfa: Entrada de R$ 48.000,00 + 1 prestação de R$ 106.090,00 após 30 dias da entrada.


− Concessionária Beta: Entrada de R$ 49.000,00 + 1 prestação de R$ 106.090,00 após 60 dias da entrada.


− Concessionária Gama: Entrada de R$ 49.000,00 + 2 prestações de R$ 53.045,00 para 30 e 60 dias após a entrada, respectivamente.


Sabendo que a taxa de juros compostos era de 3% ao mês, a melhor proposta para a aquisição do caminhão foi a da concessionária

Alternativas
Q1027502 Matemática Financeira

Uma empresa obteve um empréstimo à taxa de juros compostos de 2% ao mês e ainda restam duas parcelas trimestrais de mesmo valor para sua liquidação. O valor de cada parcela é R$ 30.000,00 e a primeira das duas parcelas vencerá em 90 dias. A empresa pretende alterar a forma de pagamento, mantendo a mesma taxa de juros, e propõe à instituição financeira a liquidação da seguinte forma:


− Uma parcela de R$ 25.000,00, na data de hoje.

− Uma parcela complementar, daqui a 60 dias.


A equação que permite calcular corretamente o valor da parcela complementar identificada pela incógnita x, é 

Alternativas
Q1027497 Contabilidade Pública

Atenção: Considere as informações abaixo, extraídas do sistema de contabilidade de uma entidade pública e referentes às transações ocorridas no mês de fevereiro de 2018:


− Arrecadação de receitas de taxas no valor de R$ 280.000,00. Tais receitas são referentes ao mês de janeiro de 2018.


− Recebimento de transferências correntes intergovernamentais no valor de R$ 5.000.000,00 referentes ao mês de fevereiro de 2018.


− Empenho de despesa referente a serviços de terceiros – pessoa jurídica, contratados para a limpeza do edifício-sede da entidade, no valor de R$ 80.000,00. O serviço foi prestado e a despesa foi liquidada e paga, pelo valor total do empenho, em março de 2018.


− Empenho de despesa com a aquisição de um veículo no valor de R$ 50.000,00, sendo que o veículo foi entregue pelo fornecedor e colocado em uso no dia 28/02/2018, data em que houve a liquidação da despesa. A despesa empenhada foi paga, pelo seu valor total, em março de 2018.


− Reconhecimento de ajustes de perdas de estoques no valor de R$ 10.000,00.


− Reconhecimento da depreciação mensal dos imóveis no valor de R$ 100.000,00.

Com base nessas transações tomadas em conjunto, em fevereiro de 2018, o passivo circulante da entidade pública teve um aumento, em reais, de
Alternativas
Respostas
1521: E
1522: B
1523: D
1524: C
1525: E
1526: C
1527: A
1528: B
1529: E
1530: C
1531: C
1532: B
1533: B
1534: B
1535: C
1536: B
1537: C
1538: B
1539: A
1540: E