Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 4.656 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986079
Administração Financeira e Orçamentária
A Constituição Federal de 1988 dita expressamente que fica dispensada, durante a integralidade do exercício financeiro em que
vigore a calamidade pública de âmbito nacional, a vedação referente
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986078
Administração Financeira e Orçamentária
Considere os seguintes itens:
I. O orçamento fiscal referente aos Poderes da União, seus fundos, órgãos e entidades da Administração direta e indireta, inclusive fundações instituídas e mantidas pelo Poder Público.
II. O orçamento de investimento das empresas em que a União, direta ou indiretamente, detenha a maioria do capital social com direito a voto.
III. O orçamento da seguridade social, abrangendo todas as entidades e órgãos a ela vinculados, da Administração direta ou indireta, bem como os fundos e fundações instituídos e mantidos pelo Poder Público.
IV. Demonstrativo regionalizado do efeito, sobre as receitas e despesas, decorrente de isenções, anistias, remissões, subsídios e benefícios de natureza financeira, tributária e creditícia.
Os instrumentos de planejamento que, compatibilizados com o plano plurianual, terão entre suas funções a de reduzir desigualdades inter-regionais, segundo critério populacional, são os que constam em
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986077
Administração Financeira e Orçamentária
A Lei Complementar 101/2000 estabeleceu condições para a geração de despesa ou assunção de obrigação, como a estimativa
do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos dois subsequentes e a declaração do ordenador da despesa de que o aumento tem adequação orçamentária e financeira com a lei orçamentária anual e compatibilidade
com o plano plurianual e com a lei de diretrizes orçamentárias. É EXCEÇÃO legal ao cumprimento dessas mencionadas condições a despesa
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986076
Administração Financeira e Orçamentária
Considere:
I. Dívida fundada. II. Dívida flutuante. III. Dívida ativa tributária. IV. Dívida ativa não tributária.
Consoante dispõe a Lei nº 4.320/1964, constitui crédito da Fazenda Pública o constante em
I. Dívida fundada. II. Dívida flutuante. III. Dívida ativa tributária. IV. Dívida ativa não tributária.
Consoante dispõe a Lei nº 4.320/1964, constitui crédito da Fazenda Pública o constante em
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986075
Administração Financeira e Orçamentária
O Governo Federal repassou recursos a uma entidade sem fins lucrativos para a prestação de serviços essenciais na área de
assistência social por entender que a suplementação de recursos de origem privada aplicados a esses objetivos se revelou mais
econômica. Conforme dita a Lei nº 4.320/1964, essa despesa pode ser classificada como despesa
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986074
Administração Financeira e Orçamentária
Considere:
I. Apreciar as contas prestadas anualmente pelo Presidente da República, mediante parecer prévio que deverá ser elaborado em sessenta dias a contar de seu recebimento.
II. Julgar as contas dos administradores e demais responsáveis por dinheiros, bens e valores públicos da Administração direta e indireta, incluídas as fundações e sociedades instituídas e mantidas pelo Poder Público federal, e as contas daqueles que derem causa a perda, extravio ou outra irregularidade de que resulte prejuízo ao erário público.
III. Apreciar, para fins de registro, a legalidade dos atos de admissão de pessoal, a qualquer título, na Administração direta e indireta, incluídas as fundações instituídas e mantidas pelo Poder Público, excetuadas as nomeações para cargo de provimento em comissão, bem como a das concessões de aposentadorias, reformas e pensões, ressalvadas as melhorias posteriores que não alterem o fundamento legal do ato concessório.
Nos termos previstos na Constituição Federal de 1988, a competência para a realização desses atos (I, II e III), no auxílio ao Congresso Nacional no exercício do controle externo, é
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986073
Administração Financeira e Orçamentária
A Constituição Federal de 1988 determina que a Administração tem o dever de executar as programações orçamentárias, adotando os meios e as medidas necessários, com o propósito de garantir a efetiva entrega de bens e serviços à sociedade. Esse
regramento, nos termos da lei de diretrizes orçamentárias, sendo regra afeta exclusivamente aos orçamentos fiscal e da seguridade social da União, aplica-se
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986064
Contabilidade Geral
Um lote de mercadorias para revenda foi adquirido, em 25/04/2019, pelo valor à vista de R$ 1.500.000,00. A empresa compradora responsabilizou-se pela retirada das mercadorias no depósito do fornecedor e pagou R$ 30.000,00 de frete para transportar
essas mercadorias até seu depósito e, também, o valor de R$ 15.000,00 por um seguro contra roubo das mercadorias durante
esse transporte.
Em 25/05/2019, a empresa vendeu todo lote de mercadorias que havia comprado pelo valor de R$2.100.000,00.
Assumindo que não há incidência de qualquer imposto na compra e na venda das mercadorias, a empresa evidenciou na Demonstração do Resultado de 2019, em relação exclusivamente à compra e à venda das mercadorias, os seguintes efeitos em reais:
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986060
Contabilidade Geral
As informações constantes do quadro a seguir são referentes a diversos processos a que uma empresa está respondendo e foram obtidas para a preparação do Balanço Patrimonial de 31/12/2019. O Departamento Jurídico da empresa fez uma análise
minuciosa e apresentou as estimativas de desembolso e as probabilidades de perda para cada caso:
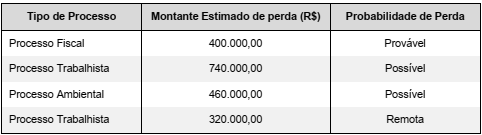
O valor a ser contabilizado como provisão no passivo, em 31/12/2019, é, em reais:
O valor a ser contabilizado como provisão no passivo, em 31/12/2019, é, em reais:
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986054
Contabilidade Geral
São apresentados (em reais) a seguir os Balanços Patrimoniais em 31/12/2015 e 31/12/2016, e a Demonstração do Resultado
para o ano 2016 da empresa Produtos Perfeitos S.A.:
Produtos Perfeitos S.A. − Balanços Patrimoniais em 31/12/2015 e 31/12/2016
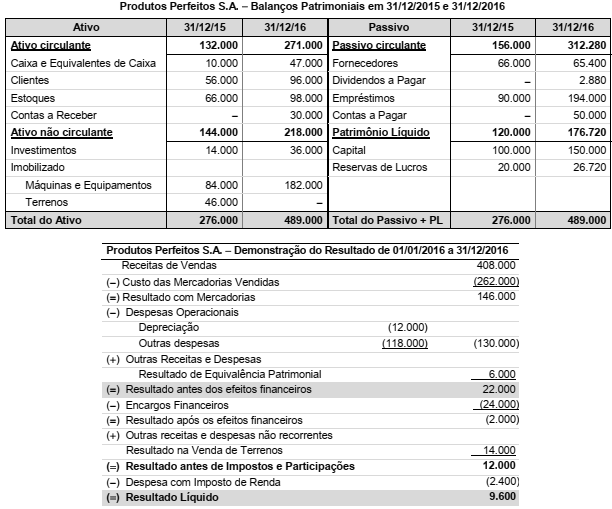
As seguintes informações são conhecidas sobre eventos que ocorreram em 2016:
− A empresa não pagou os encargos financeiros incorridos no ano e não liquidou qualquer empréstimo. − A empresa não vendeu investimentos nem máquinas e equipamentos. − O valor registrado em Contas a Receber se refere à venda dos Terrenos. − O valor registrado em Contas a Pagar corresponde à compra de ativos imobilizados. − A conta de Investimentos é composta por investimentos societários em outras entidades, mensurados pelo método de equivalência patrimonial.
O valor em reais correspondente ao Fluxo de Caixa das Atividades de Investimentos, apresentado na Demonstração dos Fluxos de Caixa (DFC) do ano de 2016, foi:
Produtos Perfeitos S.A. − Balanços Patrimoniais em 31/12/2015 e 31/12/2016
As seguintes informações são conhecidas sobre eventos que ocorreram em 2016:
− A empresa não pagou os encargos financeiros incorridos no ano e não liquidou qualquer empréstimo. − A empresa não vendeu investimentos nem máquinas e equipamentos. − O valor registrado em Contas a Receber se refere à venda dos Terrenos. − O valor registrado em Contas a Pagar corresponde à compra de ativos imobilizados. − A conta de Investimentos é composta por investimentos societários em outras entidades, mensurados pelo método de equivalência patrimonial.
O valor em reais correspondente ao Fluxo de Caixa das Atividades de Investimentos, apresentado na Demonstração dos Fluxos de Caixa (DFC) do ano de 2016, foi:
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986053
Contabilidade Pública
Quanto aos Elementos das Demonstrações Contábeis, de acordo com a NBC TSP Estrutura Conceitual:
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986051
Contabilidade Pública
As seguintes transações, referentes a receitas, ocorreram no mês de maio de 2022 em um ente público:
− Arrecadação de receitas de Impostos no valor de R$ 943.000,00. O fato gerador do valor arrecadado, pelo regime de competência, é o mês de janeiro de 2022.
− Arrecadação de receitas de Aluguel no valor de R$ 32.000,00. O valor do aluguel foi estabelecido com base no valor de mercado e o fato gerador do valor arrecadado, pelo regime de competência, é o mês de maio de 2022.
− Lançamento de receitas de Taxas no valor de R$ 155.000,00. O valor lançado foi arrecadado em junho de 2022.
− Recebimento antecipado de Tributos no valor de R$ 11.000,00. O fato gerador do valor recebido, pelo regime de competência, é o mês de junho de 2022.
− Reversão do Ajuste para Perdas de Crédito Tributário no valor de R$ 3.000,00.
Com base nessas transações tomadas em conjunto e de acordo com o Manual de Contabilidade Aplicada ao Setor Público, em maio de 2022, o ativo total apresentado no Quadro Principal do Balanço Patrimonial do referido ente teve um aumento, em reais, de
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986048
Contabilidade Pública
Considere as assertivas a seguir que versam sobre a mensuração de ativos nas demonstrações contábeis:
I. O custo de reposição não fornece informação sobre os montantes que seriam recebidos na venda de ativos. Portanto, não facilita a avaliação da capacidade financeira de uma entidade.
II. Valor em uso e custo histórico são bases de mensuração a valor presente para os ativos.
III. No modelo do custo histórico, o montante do ativo pode ser reduzido ao se reconhecer a redução ao valor recuperável.
IV. Em princípio, o custo de reposição fornece uma medida útil dos recursos disponíveis para prestar os serviços no futuro, uma vez que está centrado no valor atual dos ativos e o seu potencial de serviços para a entidade.
De acordo com a NBC TSP Estrutura Conceitual, está correto o que se afirma em
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986047
Contabilidade Pública
O Balanço Patrimonial de uma entidade pública, de acordo com o Manual de Contabilidade Aplicada ao Setor Público, apresenta
como
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986044
Contabilidade Pública
As seguintes informações se referem a despesa com livros para distribuição gratuita de uma entidade pública:
15/12/2021: empenho de despesa, pelo valor de R$ 7.800,00, para a compra de 100 livros para distribuição gratuita. 11/01/2022: entrega pelo fornecedor dos 100 livros adquiridos. 12/01/2022: liquidação da despesa, pelo valor de R$ 7.800,00. 10/02/2022: pagamento da despesa, pelo valor de R$ 7.800,00. 17/05/2022: distribuição gratuita dos 100 livros adquiridos.
O resultado patrimonial, segundo o Regime Contábil (Patrimonial), e o resultado de execução orçamentária, segundo o Regime Orçamentário e conforme a Lei nº 4.320/1964, da referida entidade foram impactados, respectivamente, em
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 8ª Região (PA e AP)
Prova:
CESPE / CEBRASPE - 2022 - TRT - 8ª Região (PA e AP) - Analista Judiciário - Contabilidade |
Q1984597
Direito Tributário
O imposto sobre serviços de qualquer natureza incide sobre
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 8ª Região (PA e AP)
Prova:
CESPE / CEBRASPE - 2022 - TRT - 8ª Região (PA e AP) - Analista Judiciário - Contabilidade |
Q1984594
Direito Previdenciário
A pessoa física maior de dezesseis anos que, por ato volitivo, se
inscreve como contribuinte da previdência social do Brasil, desde
que não exerça atividade remunerada que implique filiação
obrigatória, é denominada
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 8ª Região (PA e AP)
Prova:
CESPE / CEBRASPE - 2022 - TRT - 8ª Região (PA e AP) - Analista Judiciário - Contabilidade |
Q1984592
Direito Tributário
A espécie de tributo cujo fato gerador é o exercício regular do
poder de polícia ou a utilização, efetiva ou potencial, de serviço
público específico e divisível prestado ao contribuinte ou
colocado à sua disposição é denominada
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 8ª Região (PA e AP)
Prova:
CESPE / CEBRASPE - 2022 - TRT - 8ª Região (PA e AP) - Analista Judiciário - Contabilidade |
Q1984591
Contabilidade Pública
As normas vigentes sugerem que as notas explicativas às
demonstrações contábeis do ente público sejam iniciadas pelas
notas de informações gerais, nas quais se insere a nota relativa
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Provas:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Biblioteconomia
|
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Medicina (Clínico Geral) |
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Odontologia |
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Tecnologia da Informação |
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Engenharia |
Q1984461
Raciocínio Lógico
Na soma abaixo, letras iguais representam algarismos iguais e letras diferentes representam algarismos diferentes.

O valor de X é
O valor de X é

 Conheça nossos planos