Foram encontradas 2.911 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Albanese descreveu as redes sociais como “plataformas onde se exerce pressão de grupo, provocadoras de ansiedade, canais para golpistas e, o pior de tudo, uma ferramenta para predadores online” (5º parágrafo)
Nesse trecho, as aspas foram empregadas para:
A NBC TA 701 trata da responsabilidade do auditor em comunicar os principais assuntos de auditoria em seu relatório sobre as demonstrações contábeis.
A comunicação dos principais assuntos de auditoria visa
A NBC TA 700, de 17 junho de 2016, dentre outros aspectos, trata da responsabilidade do auditor independente frente às demonstrações contábeis.
Nesse sentido, considerando-se uma instituição financeira, a auditoria independente, dentre outras responsabilidades, deve
Segundo consta na NBC TA 300 (R1) – Planejamento da auditoria de demonstrações contábeis, a finalidade e o objetivo do planejamento da auditoria não mudam, caso a auditoria seja inicial ou em trabalho recorrente. Entretanto, no caso de auditoria inicial, o auditor pode ter a necessidade de estender as atividades de planejamento por falta da experiência anterior, que é normalmente utilizada durante o planejamento dos trabalhos.
Nesse sentido, como tema adicional na definição da estratégia global e do plano de uma auditoria inicial, considera-se
Segundo a NBC TA 315 (R2), de 19 de agosto de 2021, os riscos de distorção relevante identificados e avaliados pelo auditor incluem tanto aqueles causados por erro como aqueles causados por fraude.
Considera-se como indicativo de riscos de distorção relevante
Uma pessoa jurídica apurou seu IRPJ pelo lucro presumido.
Sendo assim, a Contribuição Social sobre o Lucro Líquido
(CSLL) é apurada sobre a base de cálculo, aplicando-se
a alíquota de
Definido no Código Tributário Nacional como prestação pecuniária compulsória, em moeda ou cujo valor nela se possa exprimir, desde que não seja sanção por ato ilícito, o tributo possui subdivisões, dependendo de sua natureza jurídica específica.
O tributo é determinado por
Duas empresas S.A. apresentaram as seguintes informações constantes na Tabela a seguir, em 31/12/X4. A empresa E1
detém 100% das ações de E2.
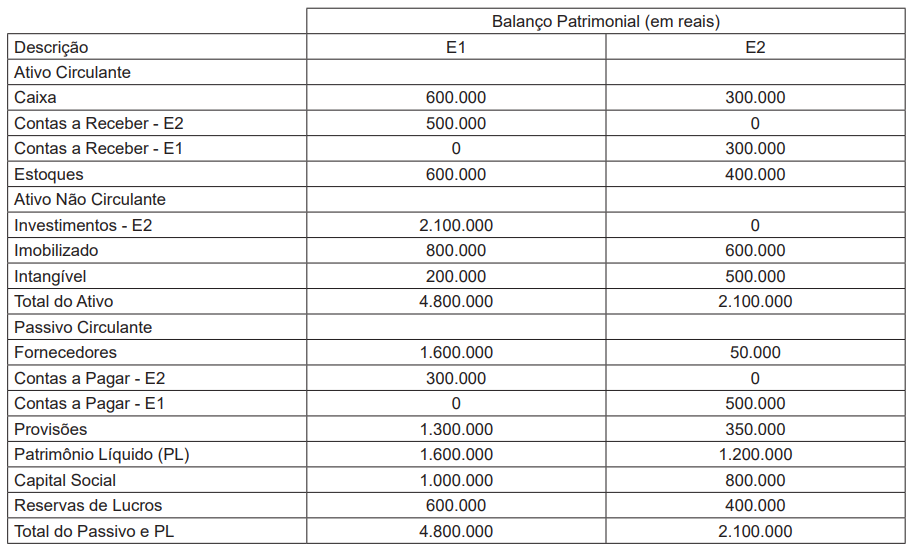
Na data de aquisição do controle (01/01/X4) de E2, a empresa E1 pagou R$ 1.900.000,00, que compreendeu R$ 200.000,00 de Goodwill, R$ 100.000,00 de mais-valia do ativo imobilizado, R$ 500.000,00 de mais-valia dos estoques, R$ 200.000,00 referentes à carteira de clientes e R$ 100.000,00 decorrentes de uma provisão identificada e não reconhecida pela E2 S.A. Em 31/12/X4, E1 apropriou, pelo método de equivalência patrimonial, R$ 200.000,00. Não há estoques entre empresas.
Considerando-se as informações apresentadas, os valores do Ativo Intangível Consolidado e do Ativo Total Consolidado,
ambos de E1 S.A., em 31/12/X4 são, respectivamente, em reais, de
Uma empresa S.A. apresentou as seguintes informações em sua Demonstração do Resultado do Exercício de 20X4.
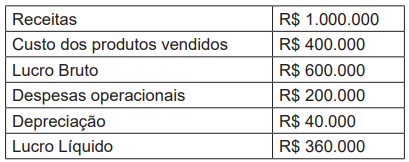
Os seguintes dados foram compilados em relação aos produtos da empresa S.A., em 20X4.
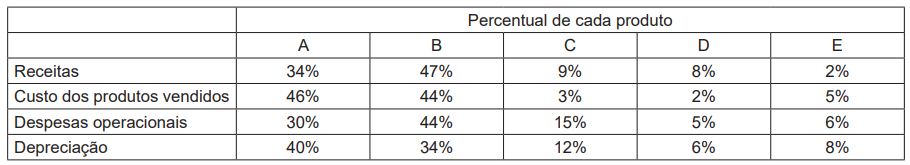
Considerando-se as informações apresentadas e os preceitos do CPC 22, verifica-se que a empresa S.A. deve divulgar

Available at: https://www.weforum.org/agenda/2024/06/businesses
-are-moving-beyond-sustainability-welcome-to-the-age-ofregeneration/. Retrieved on: Jun 14, 2024. Adapted.
Available at: https://www.weforum.org/agenda/2024/06/businesses
-are-moving-beyond-sustainability-welcome-to-the-age-ofregeneration/. Retrieved on: Jun 14, 2024. Adapted.
Available at: https://www.weforum.org/agenda/2024/06/businesses
-are-moving-beyond-sustainability-welcome-to-the-age-ofregeneration/. Retrieved on: Jun 14, 2024. Adapted.
Available at: https://www.weforum.org/agenda/2024/06/businesses
-are-moving-beyond-sustainability-welcome-to-the-age-ofregeneration/. Retrieved on: Jun 14, 2024. Adapted.
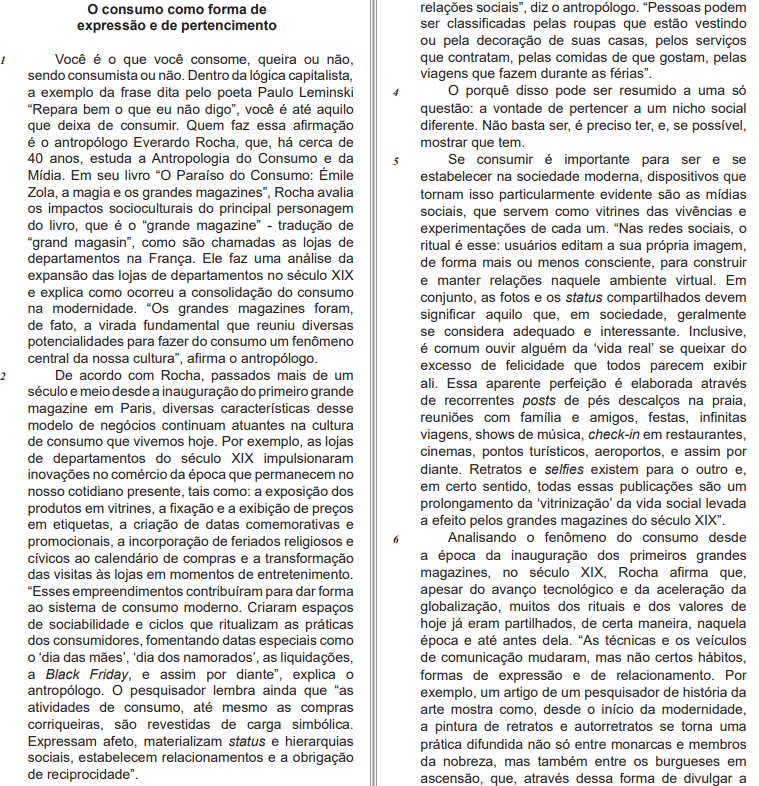
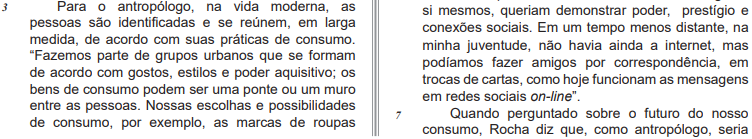
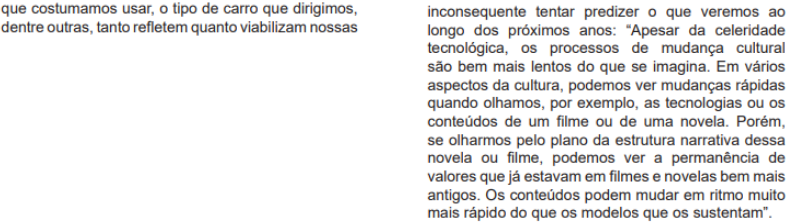
Rio Pesquisa, ano 9, no 39, junho de 2017. Disponível em: https://siteantigo.faperj.br/downloads/revista/Rio_Pesquisa_39/
Rio Pesquisa, ano 9, no 39, junho de 2017. Disponível em: https://siteantigo.faperj.br/downloads/revista/Rio_Pesquisa_39/

 Conheça nossos planos