Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 1.752 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
SECONT-ES
Provas:
CESPE / CEBRASPE - 2022 - SECONT-ES - Auditor do Estado - Administração
|
CESPE / CEBRASPE - 2022 - SECONT-ES - Auditor do Estado - Ciências Contábeis |
CESPE / CEBRASPE - 2022 - SECONT-ES - Auditor do Estado - Ciências Econômicas |
CESPE / CEBRASPE - 2022 - SECONT-ES - Auditor do Estado - Ciências Jurídicas |
CESPE / CEBRASPE - 2022 - SECONT-ES - Auditor do Estado - Engenharia Civil |
CESPE / CEBRASPE - 2022 - SECONT-ES - Auditor do Estado - Tecnologia da Informação |
Portugues - INSS |
Portugues - INSS |
Q1958946
Português

No que se refere às ideias e a aspectos linguísticos do texto
anterior, julgue o item a seguir.
No segundo parágrafo, a seriedade das cobranças do amor compromissado é caracterizada por meio da imagem de uma solenidade, que se contrapõe à informalidade e à alegria da paixão.
No segundo parágrafo, a seriedade das cobranças do amor compromissado é caracterizada por meio da imagem de uma solenidade, que se contrapõe à informalidade e à alegria da paixão.
Ano: 2022
Banca:
FGV
Órgão:
CGU
Prova:
FGV - 2022 - CGU - Auditor Federal de Finanças e Controle - Contabilidade Pública e Finanças |
Q1889317
Análise de Balanços
Uma sociedade empresária apresenta despesas de depreciação e
de amortização em sua DRE. Um analista, ao analisar tal relatório,
calcula seu EBIT e seu EBITDA, encontrando o EBIT maior que o
EBITDA.
Nesse caso, é correto afirmar que o analista:
Nesse caso, é correto afirmar que o analista:
Ano: 2022
Banca:
FGV
Órgão:
CGU
Prova:
FGV - 2022 - CGU - Auditor Federal de Finanças e Controle - Contabilidade Pública e Finanças |
Q1889316
Economia
Um analista deseja calcular o custo de capital próprio de uma
sociedade empresária e, para tanto, decidiu fazer uso do modelo
de precificação de ativos conhecido como CAPM. Ele precisou
usar o coeficiente beta de 1,5 da sociedade empresária, assim
como o retorno do ativo livre de risco de 10% a.a. e um retorno
esperado de mercado de 17% a.a.
Sendo assim, ele pôde constatar que o beta da sociedade empresária representa o:
Sendo assim, ele pôde constatar que o beta da sociedade empresária representa o:
Ano: 2022
Banca:
FGV
Órgão:
CGU
Prova:
FGV - 2022 - CGU - Auditor Federal de Finanças e Controle - Contabilidade Pública e Finanças |
Q1889315
Análise de Balanços
Uma sociedade empresária apresentou, a partir dos dados
financeiros divulgados referentes ao ano de 2021, um Economic
Value Added (EVA) negativo.
Sendo assim, é correto afirmar que neste mesmo ano ela apresentou:
Sendo assim, é correto afirmar que neste mesmo ano ela apresentou:
Ano: 2022
Banca:
FGV
Órgão:
CGU
Prova:
FGV - 2022 - CGU - Auditor Federal de Finanças e Controle - Contabilidade Pública e Finanças |
Q1889314
Análise de Balanços
Os donos de uma sociedade empresária gostariam de saber e
entender melhor a rentabilidade do patrimônio líquido da
sociedade empresária (também conhecido como Return On
Equity - ROE) da qual são proprietários e, para tanto, solicitaram
uma análise para os gestores da organização. Estes informaram
que, no ano em análise, a sociedade empresária apresentou 10%
de margem líquida, giro dos ativos igual a 0,5 vez, R$ 200 milhões
em ativo total médio, R$ 50 milhões em patrimônio líquido médio
e que o multiplicador de alavancagem financeira do benchmark
do setor é igual a 2 vezes.
Logo, é correto concluir que a sociedade empresária apresenta:
Logo, é correto concluir que a sociedade empresária apresenta:
Ano: 2022
Banca:
FGV
Órgão:
CGU
Prova:
FGV - 2022 - CGU - Auditor Federal de Finanças e Controle - Contabilidade Pública e Finanças |
Q1889313
Análise de Balanços
Duas sociedades empresárias Y e Z divulgaram seus relatórios
contábeis de 31/12/2021 e neles podem ser calculados os
respectivos índices de liquidez corrente (ILC). A sociedade
empresária Y apresentou ILC igual ao da sociedade empresária Z.
Dessa maneira, é correto afirmar que ambas possuem o(a) mesmo(a):
Dessa maneira, é correto afirmar que ambas possuem o(a) mesmo(a):
Ano: 2022
Banca:
FGV
Órgão:
CGU
Prova:
FGV - 2022 - CGU - Auditor Federal de Finanças e Controle - Contabilidade Pública e Finanças |
Q1889312
Administração Geral
Um analista experiente avaliou uma sociedade empresária pelo
método de fluxo de caixa descontado e, após o valuation, foram
encontrados os seguintes valores: Enterprise Value (Valor
Operacional) de R$ 200 milhões referente aos fluxos de caixa
esperados para os próximos cinco anos, Enterprise Value (Valor
Operacional) de R$ 180 milhões referente aos fluxos de caixa
estimados para os anos seguintes ao quinto ano em regime de
perpetuidade, Disponibilidades de R$ 30 milhões e Dívida
financeira bruta de R$ 110 milhões. A sociedade empresária
possui 15 milhões de ações. A ação está cotada na bolsa de
valores a R$ 22,00.
Sendo assim, o mercado está precificando a ação em:
Sendo assim, o mercado está precificando a ação em:
Ano: 2022
Banca:
FGV
Órgão:
CGU
Prova:
FGV - 2022 - CGU - Auditor Federal de Finanças e Controle - Contabilidade Pública e Finanças |
Q1889311
Matemática Financeira
Uma sociedade empresária precisa decidir pela aprovação de um
dentre dois projetos mutuamente excludentes denominados “A”
e “B”.
A equipe responsável calcula a Taxa Interna de Retorno (TIR) de cada projeto e, apesar de serem diferentes entre si, ambas as TIR são superiores à taxa de desconto utilizada para o cálculo do Valor Presente Líquido (VPL).
Sabendo-se que a TIR de “A” é menor que a TIR de “B”, é correto afirmar que:
A equipe responsável calcula a Taxa Interna de Retorno (TIR) de cada projeto e, apesar de serem diferentes entre si, ambas as TIR são superiores à taxa de desconto utilizada para o cálculo do Valor Presente Líquido (VPL).
Sabendo-se que a TIR de “A” é menor que a TIR de “B”, é correto afirmar que:
Ano: 2022
Banca:
FGV
Órgão:
CGU
Prova:
FGV - 2022 - CGU - Auditor Federal de Finanças e Controle - Contabilidade Pública e Finanças |
Q1889310
Matemática Financeira
Uma sociedade empresária, que utiliza capital de terceiros
proveniente de bancos, projeta o fluxo de caixa livre ao acionista
que deverá ser gerado por meio de um investimento que visa a
trocar um ativo imobilizado por outro mais produtivo.
Para o cálculo correto do Valor Presente Líquido (VPL) desse projeto, a sociedade empresária deverá descontar esses fluxos futuros pelo(a):
Para o cálculo correto do Valor Presente Líquido (VPL) desse projeto, a sociedade empresária deverá descontar esses fluxos futuros pelo(a):
Ano: 2022
Banca:
FGV
Órgão:
CGU
Prova:
FGV - 2022 - CGU - Auditor Federal de Finanças e Controle - Contabilidade Pública e Finanças |
Q1889308
Matemática Financeira
Uma sociedade empresária está analisando a viabilidade
econômico-financeira de um projeto de investimento que
apresenta vida útil de sete anos. O critério principal para tomada
de decisão é o Valor Presente Líquido (VPL). Foi calculado o
payback nominal do seu fluxo de caixa e o resultado encontrado
foi de cinco anos.
Sendo assim, é correto afirmar que o projeto:
Sendo assim, é correto afirmar que o projeto:
Ano: 2022
Banca:
FGV
Órgão:
CGU
Prova:
FGV - 2022 - CGU - Auditor Federal de Finanças e Controle - Contabilidade Pública e Finanças |
Q1889307
Estatística
O ativo A está gerando grande atração de matemáticos, que
conseguiram convencer a bolsa de valores a registrar preços
baseados em quantidades pouco usuais, como √2 e π. Durante
cinco dias foram observados os seguintes preços de dois ativos,
A e B, respectivamente:
 e (100,30; 400,18; 207,01; 508,00; 912,11)
Considerando esses valores, sobre a média e a variância dos retornos durante esses cinco dias, é correto afirmar que:
e (100,30; 400,18; 207,01; 508,00; 912,11) Considerando esses valores, sobre a média e a variância dos retornos durante esses cinco dias, é correto afirmar que:
Ano: 2022
Banca:
FGV
Órgão:
CGU
Prova:
FGV - 2022 - CGU - Auditor Federal de Finanças e Controle - Contabilidade Pública e Finanças |
Q1889306
Estatística
Um analista da CGU gostaria de estimar a quantidade média de
processos administrativos contra um certo ente federativo com
95% de confiança. Assuma que o desvio padrão é conhecido e é
igual a cinco processos. A margem de erro aceita é 0,25.
O menor tamanho amostral que o analista deve usar é:
O menor tamanho amostral que o analista deve usar é:
Ano: 2022
Banca:
FGV
Órgão:
CGU
Prova:
FGV - 2022 - CGU - Auditor Federal de Finanças e Controle - Contabilidade Pública e Finanças |
Q1889305
Estatística
Um modelo muito utilizado para explicar o retorno de um ativo
é o CAPM (Capital Asset Pricing Model). Esse modelo afirma que
o excesso de retorno do ativo em relação ao ativo livre de risco
é proporcional, em média, ao excesso de retorno do mercado,
novamente em relação ao ativo livre de risco. Se denotarmos o
retorno do ativo na data ti por Ri, o retorno do mercado na data
ti por Mi e o retorno do ativo livre de risco por Rf (assumido
constante no tempo), então o CAPM pode ser escrito como
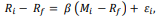
onde os resíduos εi são assumidos independentes e identicamente distribuídos com média 0 e variância σ2 . Observamos retornos conforme a tabela a seguir.
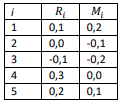
Note que as médias amostrais de R e M são , e as variâncias amostrais de R e M são ambas 0,025.
Assumindo-se o modelo CAPM e Rf = 5%, se a média do excesso de retorno para o mercado é 10%, a estimativa da média do excesso de retorno para o ativo é de:
onde os resíduos εi são assumidos independentes e identicamente distribuídos com média 0 e variância σ2 . Observamos retornos conforme a tabela a seguir.
Note que as médias amostrais de R e M são
, e as variâncias amostrais de R e M são ambas 0,025. Assumindo-se o modelo CAPM e Rf = 5%, se a média do excesso de retorno para o mercado é 10%, a estimativa da média do excesso de retorno para o ativo é de:
Ano: 2022
Banca:
FGV
Órgão:
CGU
Prova:
FGV - 2022 - CGU - Auditor Federal de Finanças e Controle - Contabilidade Pública e Finanças |
Q1889302
Contabilidade Pública
Em geral, a estrutura de uma demonstração contábil contém
informações, em um nível de detalhamento relevante, para
atingir os objetivos da demonstração.
Tendo em vista a ampliação da compreensão das demonstrações contábeis a seus diversos usuários, estas são complementadas por informações adicionais dispostas em notas explicativas.
O Balanço Orçamentário de uma entidade pública, ao final de um dado exercício, apresentou déficit orçamentário expressivo, decorrente do volume de despesas executadas significativamente superior às receitas arrecadadas. Esse fato, em princípio, pode representar uma irregularidade.
Uma informação que pode ser apresentada em nota explicativa pela entidade para auxiliar na análise e compreensão desse cenário se refere a:
Ano: 2022
Banca:
FGV
Órgão:
CGU
Prova:
FGV - 2022 - CGU - Auditor Federal de Finanças e Controle - Contabilidade Pública e Finanças |
Q1889300
Análise de Balanços
Em 31/12/X0, uma sociedade empresária apresentava o
seguinte balanço patrimonial:
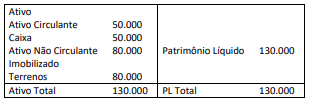
Em 02/04/X1, a sociedade empresária comprou computadores para serem utilizados em seu negócio por R$ 24.000 à vista. A sociedade empresária esperava utilizar os computadores durante três anos e doá-los ao final desse prazo. Além disso, contraiu um empréstimo bancário com vencimento em dois anos no valor de R$ 50.000.
Em 31/12/X1, a sociedade empresária fez um teste de recuperabilidade de seus ativos. Foi constatado que os terrenos apresentavam valor justo líquido de despesas de venda de R$ 100.000 e valor em uso de R$ 70.000. Já os computadores tinham valor justo líquido de despesas de venda de R$ 15.000 e valor em uso de R$ 17.000. Ainda, a sociedade empresária incorreu e pagou juros sobre o empréstimo no valor total de R$ 2.000.
Em 31/12/X1, o grau de imobilização do patrimônio líquido da sociedade empresária correspondia ao seguinte percentual:
Ano: 2022
Banca:
FGV
Órgão:
CGU
Prova:
FGV - 2022 - CGU - Auditor Federal de Finanças e Controle - Contabilidade Pública e Finanças |
Q1889299
Contabilidade Geral
Em 31/12/X0, a entidade A apresentava o seguinte balanço
patrimonial:
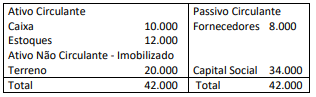
Em 02/01/X1, a entidade A fez uma cisão parcial, originando a entidade B. Na data da cisão:
• o saldo do caixa foi dividido igualmente entre as duas entidades;
• a entidade A recebeu o saldo integral do estoque e a entidade B recebeu o terreno;
• a entidade B ficou responsável por toda a dívida com os fornecedores.
Em relação à análise vertical das duas entidades após a cisão, é correto afirmar que:
Ano: 2022
Banca:
FGV
Órgão:
CGU
Prova:
FGV - 2022 - CGU - Auditor Federal de Finanças e Controle - Contabilidade Pública e Finanças |
Q1889297
Contabilidade Pública
Uma entidade pública adquiriu um equipamento em dezembro
de 20X0 pelo valor de R$ 400.000, que entrou em operação em
01/01/20X1. A entidade adota como política de depreciação o
modelo da linha reta e, para este equipamento, foi estimada uma
vida útil de doze anos, com valor residual de 2,5% do valor de
aquisição.
Em 01/12/20X5, a entidade constituiu uma comissão para revisar a vida útil de alguns equipamentos, a partir da análise do manual do fabricante e relatórios de operação.
Em 02/01/20X6, a comissão apurou que, após cinco anos de operação, a vida útil remanescente do equipamento citado era de dez anos e o valor residual era de R$ 12.000.
Após essas apurações, o contador da entidade pública detentora do equipamento deverá:
Ano: 2022
Banca:
FGV
Órgão:
CGU
Prova:
FGV - 2022 - CGU - Auditor Federal de Finanças e Controle - Contabilidade Pública e Finanças |
Q1889296
Contabilidade Pública
O Relatório de Gestão Fiscal (RGF) é um instrumento relevante de
transparência na gestão fiscal e deve ser elaborado e analisado
cuidadosamente para dar suporte a decisões de gestores e
agentes de controle.
Um dos anexos do RGF tem o objetivo de assegurar a transparência das operações de crédito contraídas pelo ente federativo, além de verificar os limites fiscais aplicáveis.
Ao analisar a adequação do conteúdo do Demonstrativo das Operações de Crédito de um ente federativo, um agente de controle deve considerar que:
Ano: 2022
Banca:
FGV
Órgão:
CGU
Prova:
FGV - 2022 - CGU - Auditor Federal de Finanças e Controle - Contabilidade Pública e Finanças |
Q1889295
Contabilidade Pública
Uma das novidades da convergência aos padrões internacionais
de contabilidade no âmbito do setor público é a necessidade de
maior alinhamento com práticas contábeis adotadas por
entidades privadas, principalmente de capital aberto.
Um procedimento que já foi normatizado para as entidades públicas refere-se ao tratamento de eventos subsequentes, que ocorrem entre a data das demonstrações contábeis e a data de autorização da divulgação dessas demonstrações. A depender da sua natureza, tais eventos podem implicar ajustes nas demonstrações contábeis em vias de publicação.
Ao avaliar as notas explicativas das demonstrações contábeis de uma entidade para um dado exercício, um agente de controle observou referências a três situações:
I. apuração de redução do valor de propriedade da entidade, avaliada a valor justo, ocorrida após a data das demonstrações contábeis, em decorrência de desabamentos que comprometeram a estrutura de imóveis da região;
II. notificação, após a data das demonstrações contábeis, de que um percentual da receita arrecadada pela entidade durante o exercício deveria ser transferido a outro ente em decorrência de compartilhamento de plataforma de controle de lançamentos tributários durante o exercício;
III. recebimento de notificação de abertura de processo judicial, após a data das demonstrações contábeis, com perda provável já ocorrida em processos com objetos semelhantes.
Considerando que as situações elencadas ocorreram antes da data de autorização da divulgação das demonstrações contábeis, o agente de controle deve verificar a realização de ajustes às demonstrações contábeis na(s) situação(ões):
Ano: 2022
Banca:
FGV
Órgão:
CGU
Prova:
FGV - 2022 - CGU - Auditor Federal de Finanças e Controle - Contabilidade Pública e Finanças |
Q1889294
Contabilidade Pública
Um desafio sempre presente para as organizações, públicas ou
privadas, é promover uma evidenciação apropriada, que satisfaça
os objetivos da elaboração e divulgação da informação contábil.
Esse desafio se tornou mais evidente com o processo de
convergência aos padrões internacionais de contabilidade no
âmbito do setor público, com o esforço para que a contabilidade
tenha mais compromisso com a essência e menos com a forma.
Nesse contexto, um agente de controle estava avaliando um relatório de prestação de contas de um ente público, no qual foram apresentadas informações de natureza patrimonial, orçamentária e fiscal. Durante a análise, o agente verificou que um edifício em construção, com 75% das obras concluídas, não fora incluído no balanço patrimonial do ente. Porém, notas explicativas traziam informações sobre a obra em andamento, incluindo o valor alocado à construção até o final do exercício financeiro em análise.
Diante dessa constatação e à luz dos procedimentos contábeis patrimoniais aplicáveis às entidades públicas, o agente de controle avalia que:

 Conheça nossos planos