Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 2.307 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Analista de Controle Interno - Prova 2 |
Q445847
Administração Financeira e Orçamentária
A seguir, são elencados instrumentos da transparência da gestão fiscal, À EXCEÇÃO DE UM. Assinale-o.
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Analista de Controle Interno - Prova 2 |
Q445846
Administração Financeira e Orçamentária
No tocante às transferências voluntárias, é correto afirmar que
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Analista de Controle Interno - Prova 2 |
Q445845
Administração Financeira e Orçamentária
No tocante às despesas com seguridade social, assinale a afirmativa INCORRETA.
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Analista de Controle Interno - Prova 2 |
Q445844
Administração Financeira e Orçamentária
No tocante à despesa total com pessoal, caso ela ultrapasse os limites deferidos na LRF, o percentual excedente deverá ser eliminado
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Analista de Controle Interno - Prova 2 |
Q445817
Contabilidade Pública
Na Lei Orçamentária de 2010 de um ente federativo, foi prevista a arrecadação de receitas e a fixação de despesas no montante de R$ 485.000.
O resumo da execução orçamentária do exercício com os dados computados até 31/12 está indicado nos demonstrativos abaixo:
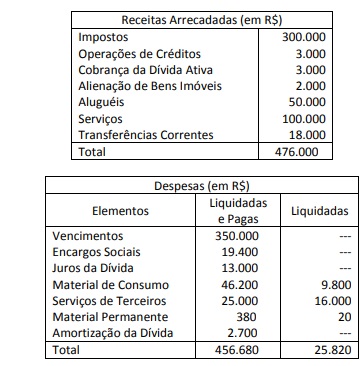
O Resultado Orçamentário apurado no exercício correspondeu a um
O resumo da execução orçamentária do exercício com os dados computados até 31/12 está indicado nos demonstrativos abaixo:
O Resultado Orçamentário apurado no exercício correspondeu a um
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Analista de Controle Interno - Prova 2 |
Q445811
Administração Financeira e Orçamentária
Uma determinada despesa realizada durante o exercício financeiro de 2010 foi classificada por ocasião do seu pagamento com a seguinte codificação numérica: 4.4.90.52. Na estrutura da natureza da despesa utilizada atualmente em cumprimento às normas legais, o 5° e o 6° dígitos, formando o número 52, indica
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Analista de Controle Interno - Prova 2 |
Q445810
Administração Financeira e Orçamentária
No final de cada exercício financeiro, os entes federativos devem elaborar suas demonstrações contábeis e, entre elas, a Demonstração das Variações Patrimoniais, que na sua estrutura deve evidenciar as alterações verificadas no patrimônio, resultantes ou não da execução orçamentária, indicando também o resultado patrimonial do exercício. Integram as variações passivas, independentes da execução orçamentária,
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Analista de Controle Interno - Prova 2 |
Q445803
Auditoria
O auditor, durante a aplicação dos testes, identificou a existência de fraudes envolvendo montante significativo, situação que, se não fosse ajustada, demandaria a emissão de parecer adverso. Após reunião com os gestores, recebeu as demonstrações contábeis devidamente ajustadas, tendo sido acatadas todas as recomendações que havia feito. Nesse caso, o parecer a ser emitido é
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Analista de Controle Interno - Prova 2 |
Q445802
Auditoria
Após formuladas as questões de auditoria e os seus desdobramentos (as subquestões), será necessário identificar as informações requeridas para respondê-las e suas respectivas fontes. Para se determinar o tipo de informação que se pretende obter na coleta de dados, os termos-chave empregados na questão de auditoria devem ser definidos, e suas dimensões ou variáveis, identificadas. Por exemplo, ao formular uma questão envolvendo o impacto de uma iniciativa governamental voltada para a melhora do nível de ensino, deve-se definir o que se entende por “melhora do nível de ensino”, identificando-se as dimensões envolvidas nesse conceito. Pode-se considerar, entre outras variáveis, o número de aprovações por série ou a redução da evasão escolar.
A tarefa de traduzir conceitos abstratos em variáveis mensuráveis, definindo indicadores apropriados, é indispensável para que se possa medir o alcance dos objetivos perseguidos pela administração. As informações coletadas e usadas para dar suporte aos achados de auditoria de desempenho operacional ou de avaliação de programa são consideradas evidências e podem assumir as diferentes formas. Nesse sentido, é INCORRETO afirmar que a evidência
A tarefa de traduzir conceitos abstratos em variáveis mensuráveis, definindo indicadores apropriados, é indispensável para que se possa medir o alcance dos objetivos perseguidos pela administração. As informações coletadas e usadas para dar suporte aos achados de auditoria de desempenho operacional ou de avaliação de programa são consideradas evidências e podem assumir as diferentes formas. Nesse sentido, é INCORRETO afirmar que a evidência
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Analista de Controle Interno - Prova 2 |
Q445801
Auditoria Governamental
No que diz respeito à auditoria geral e pública, assinale a afirmativa INCORRETA.
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Analista de Controle Interno - Prova 2 |
Q445800
Auditoria Governamental
No que diz respeito à auditoria do setor público, é INCORRETO afirmar que
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Analista de Controle Interno - Prova 2 |
Q445799
Auditoria Governamental
Em relação à auditoria do setor público, é INCORRETO afirmar que
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Analista de Controle Interno - Prova 2 |
Q445798
Auditoria
Considerando a doutrina em auditoria, assinale a alternativa correta.
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Analista de Controle Interno - Prova 2 |
Q445797
Auditoria Governamental
A finalidade básica da auditoria é comprovar a legalidade e legitimidade dos atos e fatos administrativos e avaliar os resultados alcançados, quanto aos aspectos de eficiência, eficácia e economicidade da gestão orçamentária, financeira, patrimonial, operacional, contábil e finalística das unidades e das entidades da Administração Pública, em todas as suas esferas de governo e níveis de poder, bem como a aplicação de recursos públicos por entidades de direito privado, quando legalmente autorizadas nesse sentido. Assim, é possível afirmar que, dependendo do enfoque, a auditoria se classifica em diferentes modalidades. Com base no exposto, é INCORRETO afirmar que a auditoria
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Analista de Controle Interno - Prova 2 |
Q445796
Auditoria
Em relação às estimativas e contingências, assinale a alternativa correta.
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Analista de Controle Interno - Prova 2 |
Q445795
Auditoria
Leia atentamente as informações a seguir:
I. Quanto melhor o controle interno, apurado por meio de testes de observância, maior deve ser a quantidade de testes substantivos a serem aplicados em função do risco de auditoria.
II. A revisão analítica integra os testes substantivos.
III. Na auditoria da conta Clientes, utiliza-se normalmente o procedimento de confirmação.
IV. Integra o trabalho de auditoria a aplicação de procedimentos para validação de eventos subsequentes após a publicação do parecer.
Assinale
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Analista de Controle Interno - Prova 2 |
Q445793
Auditoria
A auditoria das demonstrações financeiras de sociedades controladas, avaliadas pelo método de equivalência patrimonial, por outros auditores independentes, implica a seguinte obrigação para o auditor da sociedade controladora:
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Analista de Controle Interno - Prova 2 |
Q445792
Auditoria
Quando houver uma limitação no escopo do trabalho do auditor provocado pela entidade auditada, o parecer deverá ser emitido na(s) modalidade(s)
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Analista de Controle Interno - Prova 2 |
Q445791
Auditoria
A possibilidade de o auditor vir a emitir um parecer tecnicamente inadequado sobre as demonstrações contábeis por conta de um “tique frio” marcado nos papéis de trabalho por um integrante da equipe de auditoria evidencia
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Analista de Controle Interno - Prova 2 |
Q445790
Auditoria
Qual das situações abaixo impede que o auditor emita um parecer sem ressalva?

 Conheça nossos planos