Questões de Concurso
Comentadas para perito criminal - ciências contábeis
Foram encontradas 962 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081161
Contabilidade Pública
Julgue o item a seguir, referentes aos mecanismos criados no plano de contas aplicado ao setor público (PCASP) para segregação dos valores das transações no setor público que serão incluídas ou excluídas na consolidação das demonstrações contábeis.
Como se refere a uma alteração patrimonial dentro de uma mesma entidade, a depreciação será identificada no nível de consolidação com o dígito 1 (consolidação).
Como se refere a uma alteração patrimonial dentro de uma mesma entidade, a depreciação será identificada no nível de consolidação com o dígito 1 (consolidação).
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081160
Contabilidade Pública
Julgue o seguinte item, relativo à mensuração de ativos e
passivos do setor público em conformidade com o disposto no
Manual de Contabilidade Aplicada ao Setor Público (MCASP).
Dada sua natureza, os ativos intangíveis necessitam ser reavaliados anualmente, ainda que não haja mudanças significativas no seu valor justo
Dada sua natureza, os ativos intangíveis necessitam ser reavaliados anualmente, ainda que não haja mudanças significativas no seu valor justo
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081159
Contabilidade Pública
Julgue o seguinte item, relativo à mensuração de ativos e passivos do setor público em conformidade com o disposto no Manual de Contabilidade Aplicada ao Setor Público (MCASP).
Para refletir o transcurso do tempo, o valor da provisão deve ser ajustado periodicamente.
Para refletir o transcurso do tempo, o valor da provisão deve ser ajustado periodicamente.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081158
Contabilidade Pública
Julgue o seguinte item, relativo à mensuração de ativos e passivos do setor público em conformidade com o disposto no Manual de Contabilidade Aplicada ao Setor Público (MCASP).
O custo de um ativo imobilizado adquirido por meio de uma transação sem contraprestação deve ser mensurado pelo seu valor em uso na data da aquisição.
O custo de um ativo imobilizado adquirido por meio de uma transação sem contraprestação deve ser mensurado pelo seu valor em uso na data da aquisição.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081157
Contabilidade Pública
No que se refere à realização das variações patrimoniais
qualitativas e quantitativas e das receitas e despesas públicas sob
o enfoque patrimonial, julgue o item a seguir em conformidade
com o disposto no Manual de Contabilidade Aplicada ao Setor
Público (MCASP).
O reconhecimento de uma variação patrimonial diminutiva (VPD) pode acontecer independentemente da liquidação da despesa orçamentária.
O reconhecimento de uma variação patrimonial diminutiva (VPD) pode acontecer independentemente da liquidação da despesa orçamentária.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081156
Contabilidade Pública
No que se refere à realização das variações patrimoniais qualitativas e quantitativas e das receitas e despesas públicas sob o enfoque patrimonial, julgue o item a seguir em conformidade com o disposto no Manual de Contabilidade Aplicada ao Setor Público (MCASP).
Caso o fato gerador de uma variação patrimonial ocorra antes da arrecadação da receita orçamentária, há que se registrar uma obrigação de prestar o serviço, constituindo-se uma variação patrimonial qualitativa.
Caso o fato gerador de uma variação patrimonial ocorra antes da arrecadação da receita orçamentária, há que se registrar uma obrigação de prestar o serviço, constituindo-se uma variação patrimonial qualitativa.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081155
Contabilidade Pública
No que se refere à realização das variações patrimoniais qualitativas e quantitativas e das receitas e despesas públicas sob o enfoque patrimonial, julgue o item a seguir em conformidade com o disposto no Manual de Contabilidade Aplicada ao Setor Público (MCASP).
Uma variação patrimonial aumentativa (VPA) é realizada quando há o recebimento efetivo de uma doação.
Uma variação patrimonial aumentativa (VPA) é realizada quando há o recebimento efetivo de uma doação.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081154
Contabilidade Pública
Com base no disposto na Norma Brasileira de Contabilidade –
NBC TSP Estrutura Conceitual, acerca dos elementos que
compõem o patrimônio público, julgue o seguinte item.
A propriedade legal do recurso é uma característica essencial de um ativo. .
A propriedade legal do recurso é uma característica essencial de um ativo. .
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081153
Contabilidade Pública
Com base no disposto na Norma Brasileira de Contabilidade – NBC TSP Estrutura Conceitual, acerca dos elementos que compõem o patrimônio público, julgue o seguinte item.
Em se tratando de obrigações legais, a existência do poder soberano pode ser uma condição para concluir-se que uma obrigação do governo não satisfaz a definição de passivo.
Em se tratando de obrigações legais, a existência do poder soberano pode ser uma condição para concluir-se que uma obrigação do governo não satisfaz a definição de passivo.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081152
Contabilidade Pública
Com base no disposto na Norma Brasileira de Contabilidade – NBC TSP Estrutura Conceitual, acerca dos elementos que compõem o patrimônio público, julgue o seguinte item.
Mesmo que não venha a gerar entrada líquida de caixa, a entidade pública pode alcançar seus objetivos por meio do potencial de serviços.
Mesmo que não venha a gerar entrada líquida de caixa, a entidade pública pode alcançar seus objetivos por meio do potencial de serviços.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081151
Análise de Balanços
Os dados presentes nas tabelas a seguir foram extraídos das demonstrações contábeis de determinada sociedade.
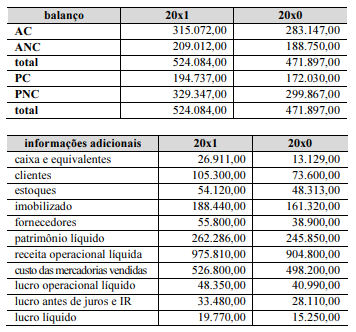
Considerando o conjunto de dados apresentado, que AC corresponde a ativo circulante, que ANC corresponde a ativo não circulante, que PC corresponde a passivo circulante, que PNC corresponde a passivo não circulante e que o patrimônio líquido integra o PNC, julgue o item a seguir.
O retorno sobre investimentos totais cresceu mais de 5% no período.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081150
Contabilidade Geral
Os dados presentes nas tabelas a seguir foram extraídos das demonstrações contábeis de determinada sociedade.
Considerando o conjunto de dados apresentado, que AC corresponde a ativo circulante, que ANC corresponde a ativo não circulante, que PC corresponde a passivo circulante, que PNC corresponde a passivo não circulante e que o patrimônio líquido integra o PNC, julgue o item a seguir.
Cresceu a presença dos capitais próprios no financiamento do giro da empresa.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081149
Contabilidade Geral
Os dados presentes nas tabelas a seguir foram extraídos
das demonstrações contábeis de determinada sociedade.
Considerando o conjunto de dados apresentado, que AC corresponde a ativo circulante, que ANC corresponde a ativo não circulante, que PC corresponde a passivo circulante, que PNC corresponde a passivo não circulante e que o patrimônio líquido integra o PNC, julgue o item a seguir.
A liquidez seca melhorou no período.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081148
Contabilidade de Custos
Determinada empresa, que utiliza o sistema de custeio por absorção para fins societários e o custeio variável para fins gerenciais, apresentou os seguintes dados, apresentados pelas tabelas subsequentes, relativos ao seu processo produtivo no primeiro período de atividade.
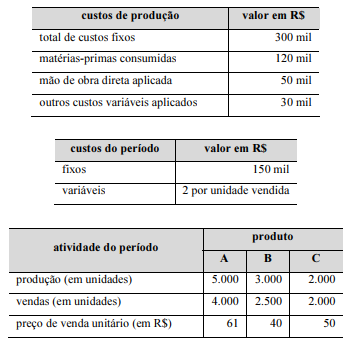
Ademais, sabe-se o que se segue.
• A alocação dos custos fixos de produção é proporcional à quantidade produzida. • O consumo de matérias-primas pelos produtos ocorre na proporção de 60% para o produto A, 10% para o produto B e 30% para o produto C. • Os demais custos de produção variáveis são alocados proporcionalmente à quantidade produzida. • Não havia quaisquer estoques no início do período. • Toda a produção foi concluída no período.
Com base nas informações acima, julgue o item seguinte.
O produto A apresentou um índice de margem de contribuição superior a 64%.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081147
Contabilidade de Custos
Determinada empresa, que utiliza o sistema de custeio por absorção para fins societários e o custeio variável para fins gerenciais, apresentou os seguintes dados, apresentados pelas tabelas subsequentes, relativos ao seu processo produtivo no primeiro período de atividade.
Ademais, sabe-se o que se segue.
• A alocação dos custos fixos de produção é proporcional à quantidade produzida. • O consumo de matérias-primas pelos produtos ocorre na proporção de 60% para o produto A, 10% para o produto B e 30% para o produto C. • Os demais custos de produção variáveis são alocados proporcionalmente à quantidade produzida. • Não havia quaisquer estoques no início do período. • Toda a produção foi concluída no período.
Com base nas informações acima, julgue o item seguinte.
O balanço deve apresentar um montante superior a R$ 70 mil como saldo final do estoque de produtos disponíveis para venda.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081146
Contabilidade de Custos
Determinada empresa, que utiliza o sistema de custeio por
absorção para fins societários e o custeio variável para fins
gerenciais, apresentou os seguintes dados, apresentados pelas
tabelas subsequentes, relativos ao seu processo produtivo
no primeiro período de atividade.
Ademais, sabe-se o que se segue.
• A alocação dos custos fixos de produção é proporcional à quantidade produzida. • O consumo de matérias-primas pelos produtos ocorre na proporção de 60% para o produto A, 10% para o produto B e 30% para o produto C. • Os demais custos de produção variáveis são alocados proporcionalmente à quantidade produzida. • Não havia quaisquer estoques no início do período. • Toda a produção foi concluída no período.
Com base nas informações acima, julgue o item seguinte.
Mantidas as proporções de vendas observadas no período e os respectivos preços, custos e despesas, bem como pressupondo a existência de capacidade ociosa de produção, para se atingir o ponto de equilíbrio contábil, devem ser vendidas mais de 15 mil unidades desses produtos.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081145
Contabilidade Geral
No que se refere ao tratamento contábil de itens patrimoniais ativos, julgue o item subsequente.
O reconhecimento de ganhos ou perdas com instrumentos financeiros realiza-se apenas por ocasião dos balanços e das competências mensais, quando aplicável.
O reconhecimento de ganhos ou perdas com instrumentos financeiros realiza-se apenas por ocasião dos balanços e das competências mensais, quando aplicável.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081144
Contabilidade Geral
No que se refere ao tratamento contábil de itens patrimoniais ativos, julgue o item subsequente.
A informação do mercado principal, ou mais vantajoso, em que determinado ativo é negociado, se balcão, bolsa ou outro tipo, é irrelevante para fins de mensuração do valor justo desse ativo.
A informação do mercado principal, ou mais vantajoso, em que determinado ativo é negociado, se balcão, bolsa ou outro tipo, é irrelevante para fins de mensuração do valor justo desse ativo.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081143
Contabilidade Geral
No que se refere ao tratamento contábil de itens patrimoniais ativos, julgue o item subsequente.
Para o cálculo do valor presente de itens do ativo realizável não circulante, a taxa de desconto a ser aplicada deve ser apurada antes dos efeitos tributários.
Para o cálculo do valor presente de itens do ativo realizável não circulante, a taxa de desconto a ser aplicada deve ser apurada antes dos efeitos tributários.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081142
Contabilidade Geral
No que se refere ao tratamento contábil de itens patrimoniais
ativos, julgue o item subsequente.
O custo para registro em estoque do produto colhido de ativos biológicos em uma empresa agrícola deve corresponder ao seu valor justo deduzido das despesas de venda.
O custo para registro em estoque do produto colhido de ativos biológicos em uma empresa agrícola deve corresponder ao seu valor justo deduzido das despesas de venda.

 Conheça nossos planos