Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 14.290 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144697
Contabilidade Pública
Considere o excerto abaixo, extraído da “NBC TSP
ESTRUTURA CONCEITUAL – Estrutura
Conceitual para Elaboração e Divulgação de
Informação Contábil de Propósito Geral pelas
Entidades do Setor Público”, e assinale a alternativa
que preenche corretamente as lacunas.
Estão compreendidos no conceito de entidades do setor público: os governos nacionais, estaduais, distrital e municipais e seus respectivos poderes (abrangidos os tribunais de contas, as defensorias e o Ministério Público), órgãos, secretarias, departamentos, __________, __________, fundações (instituídas e mantidas pelo poder público), fundos, consórcios públicos e outras repartições públicas congêneres das administrações direta e indireta (inclusive as __________).
Estão compreendidos no conceito de entidades do setor público: os governos nacionais, estaduais, distrital e municipais e seus respectivos poderes (abrangidos os tribunais de contas, as defensorias e o Ministério Público), órgãos, secretarias, departamentos, __________, __________, fundações (instituídas e mantidas pelo poder público), fundos, consórcios públicos e outras repartições públicas congêneres das administrações direta e indireta (inclusive as __________).
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144696
Estatística
Suponha que uma moeda não viciada seja lançada ao
acaso de forma sequencial por 6 vezes. A
probabilidade de obter exatamente 3 caras é de (o
evento só pode resultar em cara ou coroa):
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144695
Estatística
O gerente de recursos humanos de determinada
indústria do ramo de autopeças decidiu analisar as
faixas de remuneração de seus funcionários, a fim de
coletar subsídios para implantação de uma nova
política salarial. Com a ajuda do setor de
informática, obteve os seguintes dados:

Com base nos dados informados, assinale a alternativa correta.
Com base nos dados informados, assinale a alternativa correta.
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144694
Direito Tributário
No Sistema Tributário Brasileiro, vários tributos
incidem sobre a receita bruta das empresas, dentre
os quais a contribuição para o PIS/PASEP e a
COFINS, regrados atualmente pela Instrução
Normativa da Receita Federal do Brasil nº
1.911/2019. Acerca do tema, assinale a alternativa
incorreta.
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144693
Direito Financeiro
A respeito dos conceitos de Fiscalidade,
Parafiscalidade e Extrafiscalidade, analise as
assertivas abaixo e assinale a alternativa correta.
I. Os conceitos de fiscalidade, parafiscalidade e extrafiscalidade são uma classificação doutrinária quanto à finalidade principal dos tributos.
II. Tributos fiscais são aqueles cuja finalidade primária é a arrecadação, ou seja, carrear recursos financeiros para os cofres do Estado, são exemplos o Imposto sobre Produtos Industrializados (IPI) e o Imposto sobre Operações Financeiras (IOF).
III. Tributos extrafiscais são aqueles que tem por objetivo principal intervir numa situação social e econômica, sendo o caso do Imposto sobre a Circulação de Mercadorias e Serviços (ICMS) e o Imposto sobre a Renda (IR).
IV. O tributo possui finalidade parafiscal quando a lei tributária nomeia sujeito ativo diverso da pessoa que a expediu, atribuindo-lhe a disponibilidade dos recursos arrecadados para o implemento de seus objetivos.
I. Os conceitos de fiscalidade, parafiscalidade e extrafiscalidade são uma classificação doutrinária quanto à finalidade principal dos tributos.
II. Tributos fiscais são aqueles cuja finalidade primária é a arrecadação, ou seja, carrear recursos financeiros para os cofres do Estado, são exemplos o Imposto sobre Produtos Industrializados (IPI) e o Imposto sobre Operações Financeiras (IOF).
III. Tributos extrafiscais são aqueles que tem por objetivo principal intervir numa situação social e econômica, sendo o caso do Imposto sobre a Circulação de Mercadorias e Serviços (ICMS) e o Imposto sobre a Renda (IR).
IV. O tributo possui finalidade parafiscal quando a lei tributária nomeia sujeito ativo diverso da pessoa que a expediu, atribuindo-lhe a disponibilidade dos recursos arrecadados para o implemento de seus objetivos.
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144691
Contabilidade Pública
Sobre o exercício financeiro e os regimes contábeis
da receita e da despesa orçamentárias no Brasil,
analise as assertivas a seguir com base na Lei nº
4.320/1964 e assinale a alternativa que apresenta a
sequência correta.
( ) No Brasil, o exercício financeiro coincidirá com o período de duração dos mandatos dos Chefes do Poder Executivo.
( ) Segundo o art. 35, pertencem ao exercício financeiro as receitas nele arrecadadas.
( ) Segundo o art. 35, pertencem ao exercício financeiro as despesas fixadas na Lei Orçamentária Anual.
( ) Adota-se, no Brasil, o regime contábil misto ou de base modificada para a contabilização de receitas e despesas orçamentárias.
( ) As despesas orçamentárias, de acordo com o art. 35 da Lei nº 4.320/1964, são contabilizadas com base no regime de caixa.
( ) No Brasil, o exercício financeiro coincidirá com o período de duração dos mandatos dos Chefes do Poder Executivo.
( ) Segundo o art. 35, pertencem ao exercício financeiro as receitas nele arrecadadas.
( ) Segundo o art. 35, pertencem ao exercício financeiro as despesas fixadas na Lei Orçamentária Anual.
( ) Adota-se, no Brasil, o regime contábil misto ou de base modificada para a contabilização de receitas e despesas orçamentárias.
( ) As despesas orçamentárias, de acordo com o art. 35 da Lei nº 4.320/1964, são contabilizadas com base no regime de caixa.
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144690
Contabilidade Pública
Considere as informações a seguir, extraídas do
sistema de informações contábeis da Prefeitura de
Sistema Solar em 31/12/2021, e assinale a alternativa
correta levando em consideração os conceitos
expostos na Lei 4.320/1964:
Despesa empenhada..........5.000,00
Despesa liquidada .............4.000,00
Despesa paga .....................3.500,00
Despesa empenhada..........5.000,00
Despesa liquidada .............4.000,00
Despesa paga .....................3.500,00
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144689
Contabilidade Pública
De acordo com o art. 105 da Lei 4.320/1964, assinale
o item que não estará evidenciado em nenhum dos
quadros do Balanço Patrimonial ao final do exercício
financeiro.
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144688
Contabilidade Pública
Com relação às demonstrações contábeis exigidas
pela Lei nº 4.320/1964, assinale a alternativa
incorreta.
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144687
Análise de Balanços
Texto associado
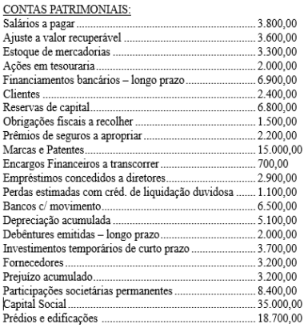
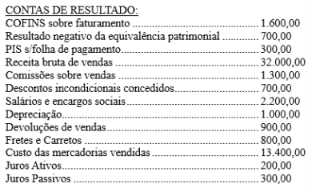
Dados para resolução da questão:
A Cia. Água Viva é uma empresa que exerce
atividade de comércio no ramo de
hortifrutigranjeiros, e os dados abaixo foram
extraídos de seu balancete de verificação após os
procedimentos de encerramento do exercício, em
31/12/2021:
*A empresa é contribuinte do Imposto de Renda e
Contribuição Social Sobre o Lucro, às alíquotas de 7,5%
e 2,5%, respectivamente.
O índice de rentabilidade sobre o patrimônio líquido
da Cia. Água Viva em 31/12/2021 é de
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144686
Análise de Balanços
Texto associado
Dados para resolução da questão:
A Cia. Água Viva é uma empresa que exerce
atividade de comércio no ramo de
hortifrutigranjeiros, e os dados abaixo foram
extraídos de seu balancete de verificação após os
procedimentos de encerramento do exercício, em
31/12/2021:
*A empresa é contribuinte do Imposto de Renda e
Contribuição Social Sobre o Lucro, às alíquotas de 7,5%
e 2,5%, respectivamente.
O grau de endividamento ou endividamento geral da
Cia. Água Viva em 31/12/2021 é de
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144685
Análise de Balanços
Texto associado
Dados para resolução da questão:
A Cia. Água Viva é uma empresa que exerce
atividade de comércio no ramo de
hortifrutigranjeiros, e os dados abaixo foram
extraídos de seu balancete de verificação após os
procedimentos de encerramento do exercício, em
31/12/2021:
*A empresa é contribuinte do Imposto de Renda e
Contribuição Social Sobre o Lucro, às alíquotas de 7,5%
e 2,5%, respectivamente.
Acerca dos índices de liquidez apresentados pela Cia.
Água Viva em 31/12/2021 pode-se afirmar que
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144684
Contabilidade Geral
Texto associado
Dados para resolução da questão:
A Cia. Água Viva é uma empresa que exerce
atividade de comércio no ramo de
hortifrutigranjeiros, e os dados abaixo foram
extraídos de seu balancete de verificação após os
procedimentos de encerramento do exercício, em
31/12/2021:
*A empresa é contribuinte do Imposto de Renda e
Contribuição Social Sobre o Lucro, às alíquotas de 7,5%
e 2,5%, respectivamente.
De acordo com as informações apresentadas, o valor
do Resultado com Mercadorias da Cia. Água Viva no
exercício de 2021 foi de
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144683
Contabilidade Geral
Texto associado
Dados para resolução da questão:
A Cia. Água Viva é uma empresa que exerce
atividade de comércio no ramo de
hortifrutigranjeiros, e os dados abaixo foram
extraídos de seu balancete de verificação após os
procedimentos de encerramento do exercício, em
31/12/2021:
*A empresa é contribuinte do Imposto de Renda e
Contribuição Social Sobre o Lucro, às alíquotas de 7,5%
e 2,5%, respectivamente.
De acordo com as informações apresentadas, o valor
da Receita Líquida de Vendas da Cia. Água Viva no
exercício de 2021 foi de
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144682
Contabilidade Geral
Texto associado
Dados para resolução da questão:
A Cia. Água Viva é uma empresa que exerce
atividade de comércio no ramo de
hortifrutigranjeiros, e os dados abaixo foram
extraídos de seu balancete de verificação após os
procedimentos de encerramento do exercício, em
31/12/2021:
*A empresa é contribuinte do Imposto de Renda e
Contribuição Social Sobre o Lucro, às alíquotas de 7,5%
e 2,5%, respectivamente.
De acordo com as informações apresentadas, o valor
do Patrimônio Líquido da Cia. Água Viva em
31/12/2021 é de
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144681
Contabilidade Geral
Texto associado
Dados para resolução da questão:
A Cia. Água Viva é uma empresa que exerce
atividade de comércio no ramo de
hortifrutigranjeiros, e os dados abaixo foram
extraídos de seu balancete de verificação após os
procedimentos de encerramento do exercício, em
31/12/2021:
*A empresa é contribuinte do Imposto de Renda e
Contribuição Social Sobre o Lucro, às alíquotas de 7,5%
e 2,5%, respectivamente.
De acordo com as informações apresentadas, o valor
do capital de terceiros evidenciado no Balanço
Patrimonial da Cia. Água Viva em 31/12/2021 é de
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144680
Contabilidade Geral
Texto associado
Dados para resolução da questão:
A Cia. Água Viva é uma empresa que exerce
atividade de comércio no ramo de
hortifrutigranjeiros, e os dados abaixo foram
extraídos de seu balancete de verificação após os
procedimentos de encerramento do exercício, em
31/12/2021:
*A empresa é contribuinte do Imposto de Renda e
Contribuição Social Sobre o Lucro, às alíquotas de 7,5%
e 2,5%, respectivamente.
De acordo com as informações apresentadas, o valor
do Ativo Não Circulante da Cia. Água Viva em
31/12/2021 é de
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144679
Contabilidade Geral
Texto associado
Dados para resolução da questão:
A Cia. Água Viva é uma empresa que exerce
atividade de comércio no ramo de
hortifrutigranjeiros, e os dados abaixo foram
extraídos de seu balancete de verificação após os
procedimentos de encerramento do exercício, em
31/12/2021:
*A empresa é contribuinte do Imposto de Renda e
Contribuição Social Sobre o Lucro, às alíquotas de 7,5%
e 2,5%, respectivamente.
De acordo com as informações apresentadas, o valor
do Ativo Circulante da Cia. Água Viva em
31/12/2021 é de
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144678
Direito Tributário
A respeito das competências tributárias
regulamentadas pela Constituição da República
Federativa do Brasil de 1988, assinale a alternativa
incorreta.
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144677
Direito Tributário
As disposições basilares sobre o Sistema Tributário
Nacional estão prescritas no Título VI, Capítulo I da
Constituição da República Federativa do Brasil.
Sobre o tema, informe se é verdadeiro (V) ou falso
(F) para o que se afirma e assinale a alternativa com
a sequência correta.
( ) Os Estados e o Distrito Federal, mediante Lei Complementar, poderão instituir empréstimos compulsórios para atender a despesas extraordinárias, decorrentes de calamidade pública, de guerra externa ou sua iminência.
( ) É vedado à União, Estados ou Municípios instituir tributos sore o patrimônio e a renda dos templos de qualquer culto.
( ) A União, por lei complementar, poderá instituir impostos não previstos no rol do art. 153, desde que sejam não-cumulativos e não tenham fato gerador ou base de cálculo próprios dos discriminados na Constituição. É a chamada competência residual.
( ) Para o fim de regular preços da economia e incentivar a formação de estoques reguladores, a União poderá, mediante lei complementar, instituir isenções de tributos da competência dos Estados, do Distrito Federal ou dos Municípios.
( ) Os Estados e o Distrito Federal, mediante Lei Complementar, poderão instituir empréstimos compulsórios para atender a despesas extraordinárias, decorrentes de calamidade pública, de guerra externa ou sua iminência.
( ) É vedado à União, Estados ou Municípios instituir tributos sore o patrimônio e a renda dos templos de qualquer culto.
( ) A União, por lei complementar, poderá instituir impostos não previstos no rol do art. 153, desde que sejam não-cumulativos e não tenham fato gerador ou base de cálculo próprios dos discriminados na Constituição. É a chamada competência residual.
( ) Para o fim de regular preços da economia e incentivar a formação de estoques reguladores, a União poderá, mediante lei complementar, instituir isenções de tributos da competência dos Estados, do Distrito Federal ou dos Municípios.

 Conheça nossos planos