Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 11.576 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22616
Contabilidade Geral
Na Contabilidade da empresa Atualizadíssima S.A. os bens depreciáveis eram apresentados com saldo de R$ 800.000,00 em 31/03/2008, com uma Depreciação Acumulada, já contabilizada, com saldo de R$ 200.000,00, nessa data.
Entretanto, em 31/12/2008, o saldo da conta de bens depreciáveis havia saltado para R$ 1.100.000,00, em decorrência da aquisição, em primeiro de abril, de outros bens com vida útil de 5 anos, no valor de R$ 300.000,00.
Considerando que todo o saldo anterior é referente a bens depreciáveis à taxa anual de 10%, podemos dizer que no balanço patrimonial a ser encerrado em 31 de dezembro de 2008 o saldo da conta Depreciação Acumulada deverá ser de
Entretanto, em 31/12/2008, o saldo da conta de bens depreciáveis havia saltado para R$ 1.100.000,00, em decorrência da aquisição, em primeiro de abril, de outros bens com vida útil de 5 anos, no valor de R$ 300.000,00.
Considerando que todo o saldo anterior é referente a bens depreciáveis à taxa anual de 10%, podemos dizer que no balanço patrimonial a ser encerrado em 31 de dezembro de 2008 o saldo da conta Depreciação Acumulada deverá ser de
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22615
Contabilidade Geral
A empresa Livre Comércio e Indústria S.A. apurou, em 31/12/2008, um lucro líquido de R$ 230.000,00, antes da provisão para o Imposto de Renda e Contribuição Social sobre o Lucro e das participações estatutárias.
As normas internas dessa empresa mandam destinar o lucro do exercício para reserva legal (5%); para reservas estatutárias (10%); para imposto de renda e contribuição social sobre o lucro (25%); e para dividendos (30%).
Além disso, no presente exercício, a empresa determinou a destinação de R$ 50.000,00 para participações estatutárias no lucro, sendo R$ 20.000,00 para os Diretores e R$ 30.000,00 para os empregados.
Na contabilização do rateio indicado acima, pode-se dizer que ao pagamento dos dividendos coube a importância de:
As normas internas dessa empresa mandam destinar o lucro do exercício para reserva legal (5%); para reservas estatutárias (10%); para imposto de renda e contribuição social sobre o lucro (25%); e para dividendos (30%).
Além disso, no presente exercício, a empresa determinou a destinação de R$ 50.000,00 para participações estatutárias no lucro, sendo R$ 20.000,00 para os Diretores e R$ 30.000,00 para os empregados.
Na contabilização do rateio indicado acima, pode-se dizer que ao pagamento dos dividendos coube a importância de:
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22614
Contabilidade Geral
No mercadinho de José Maria Souza, que ele, orgulhosamente, chama de Supermercado Barateiro, o Contador recebeu a seguinte documentação:
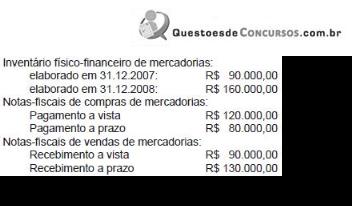
Os fretes foram cobrados à razão de R$ 25.000,00 sobre as compras e de R$ 15.000,00 sobre as vendas; o Imposto sobre a Circulação de Mercadorias e Serviços foi calculado à razão de 15% sobre as compras e sobre as vendas. Não há ICMS sobre os fretes, nem outro tipo de tributação nas operações.
Com base nessa documentação, coube ao Contador contabilizar as operações e calcular os custos e lucros do Supermercado. Terminada essa tarefa, podemos dizer que foi calculado um lucro bruto de vendas, no valor de
Os fretes foram cobrados à razão de R$ 25.000,00 sobre as compras e de R$ 15.000,00 sobre as vendas; o Imposto sobre a Circulação de Mercadorias e Serviços foi calculado à razão de 15% sobre as compras e sobre as vendas. Não há ICMS sobre os fretes, nem outro tipo de tributação nas operações.
Com base nessa documentação, coube ao Contador contabilizar as operações e calcular os custos e lucros do Supermercado. Terminada essa tarefa, podemos dizer que foi calculado um lucro bruto de vendas, no valor de
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22613
Contabilidade Geral
Em 31.12.2008, a empresa Baleias e Cetáceos S/A colheu em seu livro Razão as seguintes contas e saldos respecti- vos com vistas à apuração do resultado do exercício:
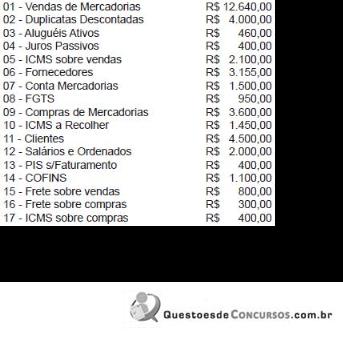
O inventário realizado em 31.12.08 acusou a existência de mercadorias no valor de R$ 1.000,00.
Considerando que na relação de saldos acima estão indicadas todas as contas que formam o resultado dessa empresa, pode-se dizer que no exercício em causa foi apurado um Lucro Operacional Bruto no valor de
O inventário realizado em 31.12.08 acusou a existência de mercadorias no valor de R$ 1.000,00.
Considerando que na relação de saldos acima estão indicadas todas as contas que formam o resultado dessa empresa, pode-se dizer que no exercício em causa foi apurado um Lucro Operacional Bruto no valor de
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22612
Contabilidade Geral
A Lei n. 6.404/76, com suas diversas atualizações, determina que, ao fi m de cada exercício social, com base na escrituração mercantil da companhia, exprimindo com clareza a situação do patrimônio e as mutações ocorridas no exercício, a diretoria fará elaborar as seguintes demonstrações financeiras:
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22611
Contabilidade Geral
A relação seguinte refere-se aos títulos contábeis constantes do livro Razão da empresa comercial Concórdia Sociedade Anônima, e respectivos saldos, em 31 de dezembro de 2008:
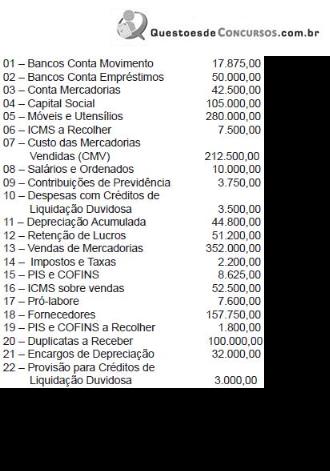
Ao elaborar o balancete geral de verificação, no fim do exercício social, com as contas e saldos apresentados, a empresa, certamente, encontrará:
Ao elaborar o balancete geral de verificação, no fim do exercício social, com as contas e saldos apresentados, a empresa, certamente, encontrará:
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22610
Contabilidade Geral
A diminuição do valor dos elementos do ativo será registrada periodicamente nas contas de:
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22609
Contabilidade Pública
No balanço patrimonial encerrado em 31/12/2007, a empresa Previdente S.A. apresentava a conta Provisão para Créditos de Liquidação Duvidosa com saldo de R$ 13.200,00. Durante o ano de 2008 a empresa baixou créditos incobráveis no valor de R$ 7.000,00 e teve comprovada a experiência de perdas no recebimento de créditos, ocorrida nos últimos três anos, em média de 4%.
Em 31/12/2008, data de encerramento do exercício social, a empresa tinha créditos a receber no valor de R$ 180.000,00, dos quais R$ 20.000,00 eram devidos por uma firma que abriu concordata, conseguindo um acordo judicial à base de 68%.
Ao contabilizar uma nova provisão no exercício de 2008, o contador deverá constituir para o balanço um saldo de
Em 31/12/2008, data de encerramento do exercício social, a empresa tinha créditos a receber no valor de R$ 180.000,00, dos quais R$ 20.000,00 eram devidos por uma firma que abriu concordata, conseguindo um acordo judicial à base de 68%.
Ao contabilizar uma nova provisão no exercício de 2008, o contador deverá constituir para o balanço um saldo de
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22608
Contabilidade Geral
A empresa Revendedora S.A. alienou dois veículos de sua frota de uso, por R$ 29.000,00, a vista.
O primeiro desses carros já era da empresa desde 2005, tendo entrado no balanço de 2007 com saldo de R$ 25.000,00 e depreciação acumulada de 55%.
O segundo veículo foi comprado em primeiro de abril de 2008 por R$ 10.000,00, não tendo participado do balanço do referido ano de 2007.
A empresa atualiza o desgaste de seus bens de uso em períodos mensais.
Em 30 de setembro de 2008, quando esses veículos foram vendidos, a empresa registrou seus ganhos ou perdas de capital com o seguinte lançamento de fórmula complexa:
O primeiro desses carros já era da empresa desde 2005, tendo entrado no balanço de 2007 com saldo de R$ 25.000,00 e depreciação acumulada de 55%.
O segundo veículo foi comprado em primeiro de abril de 2008 por R$ 10.000,00, não tendo participado do balanço do referido ano de 2007.
A empresa atualiza o desgaste de seus bens de uso em períodos mensais.
Em 30 de setembro de 2008, quando esses veículos foram vendidos, a empresa registrou seus ganhos ou perdas de capital com o seguinte lançamento de fórmula complexa:
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22607
Contabilidade Geral
A firma Comercial de Produtos Frutíferos Ltda., que encerra seu exercício social no último dia do ano civil, contabilizou por duas vezes o mesmo fato contábil em 31/10/2008, caracterizando o erro de escrituração conhecido como duplicidade de lançamento. Esse erro só foi constatado no exercício seguinte.
Os lançamentos foram feitos a débito de conta do resultado e a crédito de conta do passivo circulante. Em face dessa ocorrência, pode-se dizer que, no balanço patrimonial de 31/12/2008:
Os lançamentos foram feitos a débito de conta do resultado e a crédito de conta do passivo circulante. Em face dessa ocorrência, pode-se dizer que, no balanço patrimonial de 31/12/2008:
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22606
Contabilidade Geral
A quitação de títulos com incidência de juros ou outros encargos deve ser contabilizada em lançamentos de segunda ou de terceira fórmulas, conforme o caso, pois envolve, ao mesmo tempo, contas patrimoniais e de resultado.
Especificamente, o recebimento de duplicatas, com incidência de juros, deve ter o seguinte lançamento contábil:
Especificamente, o recebimento de duplicatas, com incidência de juros, deve ter o seguinte lançamento contábil:
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22605
Contabilidade Geral
Exemplifi camos, abaixo, os dados contábeis colhidos no fi m do período de gestão de determinada entidade econômico-administrativa:
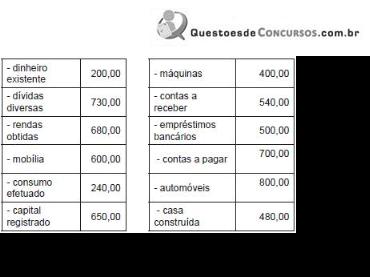
Segundo a Teoria Personalística das Contas e com base nas informações contábeis acima, pode-se dizer que, neste patrimônio, está sob responsabilidade dos agentes consignatários o valor de:
Segundo a Teoria Personalística das Contas e com base nas informações contábeis acima, pode-se dizer que, neste patrimônio, está sob responsabilidade dos agentes consignatários o valor de:
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22604
Contabilidade Geral
A fi rma comercial Alvorada Mineira Ltda. adquiriu um bem de uso por R$ 6.000,00, pagando uma entrada de 25% em dinheiro e fi nanciando o restante em três parcelas mensais e iguais. A operação foi tributada com ICMS de 12%.
Ao ser contabilizada a operação acima, o patrimônio da fi rma Alvorada evidenciará um aumento no ativo no valor de:
Ao ser contabilizada a operação acima, o patrimônio da fi rma Alvorada evidenciará um aumento no ativo no valor de:
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22603
Contabilidade Pública
Considere o exemplo da Chácara Caçula. Ela possui 1.000 frangos de corte para revender. Quatrocentos deles foram comprados de João Batista e ainda não foram pagos. Trezentos desses frangos já foram entregues ao José Maria, mediante uma transação de venda realizada a prazo, em que o preço unitário foi nove reais e o imposto foi de 10%.
A atividade empresarial é exercida em instalações próprias, mas o equipamento é alugado de terceiros.
Na avaliação monetária dessa chácara temos que:
1. as instalações físicas valem R$ 10.000,00;
2. os equipamentos valem R$ 5.000,00;
3. o aluguel mensal dos equipamentos é de R$ 300,00;
4. o salário mensal do caseiro é de dois salários-mínimos;
5. os frangos custaram R$ 8,00 por unidade, isentos de impostos.
Calculando-se o patrimônio fi nal dessa entidade, com base nas informações prestadas, certamente, no início do ano se encontrará um:
A atividade empresarial é exercida em instalações próprias, mas o equipamento é alugado de terceiros.
Na avaliação monetária dessa chácara temos que:
1. as instalações físicas valem R$ 10.000,00;
2. os equipamentos valem R$ 5.000,00;
3. o aluguel mensal dos equipamentos é de R$ 300,00;
4. o salário mensal do caseiro é de dois salários-mínimos;
5. os frangos custaram R$ 8,00 por unidade, isentos de impostos.
Calculando-se o patrimônio fi nal dessa entidade, com base nas informações prestadas, certamente, no início do ano se encontrará um:
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22602
Contabilidade Geral
Observando o patrimônio da empresa Constituída S.A. e as transações realizadas, encontramos, em primeiro lugar, os seguintes dados contabilizados:
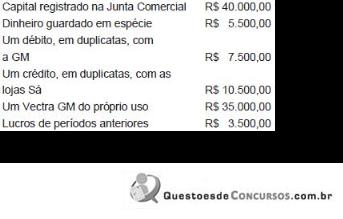
Em seguida, constatamos o pagamento de R$ 3.000,00 da dívida existente, com descontos de 10%; e a contratação de empréstimo bancário de R$ 6.500,00, incidindo encargos de 4%, com a emissão de notas promissórias.
Classificando contabilmente os componentes desse patrimônio e considerando as variações provocadas pelas duas transações do exemplo, pode-se dizer que os saldos daí decorrentes, no fim do período, serão devedores e credores de:
Em seguida, constatamos o pagamento de R$ 3.000,00 da dívida existente, com descontos de 10%; e a contratação de empréstimo bancário de R$ 6.500,00, incidindo encargos de 4%, com a emissão de notas promissórias.
Classificando contabilmente os componentes desse patrimônio e considerando as variações provocadas pelas duas transações do exemplo, pode-se dizer que os saldos daí decorrentes, no fim do período, serão devedores e credores de:
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22601
Contabilidade Geral
O Conselho Federal de Contabilidade, considerando que a evolução ocorrida na área da Ciência Contábil reclamava a atualização substantiva e adjetiva de seus princípios, editou, em 29 de dezembro de 1993, a Resolução 750, dispondo sobre eles. Sobre o assunto, abaixo estão escritas cinco frases. Assinale a opção que indica uma afirmativa falsa.
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 |
Q22600
Comércio Internacional (Exterior)
O regime aduaneiro especial que contempla a estocagem de partes, peças e materiais de reposição ou manutenção, com suspensão do pagamento dos impostos federais, da contribuição para o PIS/PASEP - Importação e da COFINS importação, para veículos, máquinas, equipamentos, aparelhos e instrumentos estrangeiros, nacionalizados ou não, e nacionais em que tenham sido empregados partes, peças e componentes estrangeiros, nos casos definidos pelo Ministro da Fazenda, é conhecido como:
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 |
Q22599
Comércio Internacional (Exterior)
A respeito da Convenção de Viena sobre contratos de Compra e Venda Internacional de Mercadorias (CVIM), é correto afirmar que:
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 |
Q22598
Comércio Internacional (Exterior)
A classificação aduaneira das mercadorias é recurso essencial para a aplicação, pela autoridade aduaneira, dos direitos que incidem sobre a exportação e importação de mercadoria e é objeto de convenções e instrumentos internacionais. A respeito, assinale a opção correta.
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 |
Q22597
Comércio Internacional (Exterior)
No contexto do comércio exterior brasileiro, são atribuições da Receita Federal do Brasil:

 Conheça nossos planos