Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 11.576 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Prova:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q284399
Contabilidade Pública
Assinale a opção que indica o par de lançamentos correto para a escrituração contábil da apropriação dos encargos nas operações de créditos da dívida mobiliária.
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Prova:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q284398
Contabilidade Pública
Assinale a opção verdadeira a respeito da classificação contábil e orçamentária dos materiais e bens adquiridos pelas entidades públicas.
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Prova:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q284397
Contabilidade Pública
Assinale a opção incorreta a respeito dos procedimentos administrativos, contábeis e orçamentários relacionados aos restos a pagar de que trata o art. 36, da Lei n. 4.320/64.
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Prova:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q284396
Contabilidade Pública
No que se refere à evidenciação das variações patrimoniais qualitativas e quantitativas na Demonstração das Variações Patrimoniais – DVP, é correto afirmar:
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Prova:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q284395
Contabilidade Pública
Assinale a opção cujo custo não deve ser levado em conta na mensuração dos estoques dos entes públicos.
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Prova:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q284394
Contabilidade Pública
A respeito das variações patrimoniais dos entes submetidos às regras da contabilidade aplicada ao setor público, é correto afirmar, exceto:
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Prova:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q284393
Contabilidade Pública
Assinale a opção correta a respeito das regras para a classificação dos elementos patrimoniais das entidades públicas.
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Prova:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q284392
Contabilidade Pública
Tendo por base as definições das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público – NBCASP, assinale a opção verdadeira a respeito do campo de aplicação da Contabilidade Aplicada ao Setor Público.
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Prova:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q284391
Contabilidade de Custos
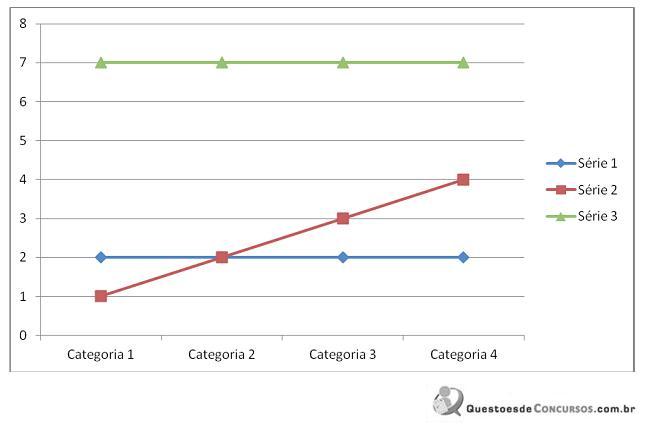
Com base no gráfico a seguir, pode-se afirmar, em uma empresa que está obtendo resultados positivos, que a série representa:
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Prova:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q284390
Contabilidade de Custos
Pode-se afirmar que no processo de contabilidade de custos por
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Prova:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q284389
Contabilidade de Custos
No processo de absorção de custos da empresa Rio Quente S.A., a empresa considerou o total dos bens de consumo eventual como custo no resultado (compondo o Custo das Mercadorias Vendidas). Com relação a esse procedimento, considerando os critérios fiscais de custeio por absorção, pode-se afirmar que o procedimento
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Prova:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q284388
Contabilidade de Custos
Com base nos dados da tabela a seguir, pode-se afirmar que a empresa deve fixar um preço de venda:
Despesas Gerais e Administrativas 5%
Comissões de Vendedores 5%
Tributos sobre as Vendas 10%
Margem de Lucro Desejada 10%
Custo unitário de reposição a vista R$ 14,00
Custo unitário médio dos estoques R$ 7,00
Custo unitário de reposição a prazo R$ 21,00
Dividendos a serem distribuídos 30% do lucro
Despesas Gerais e Administrativas 5%
Comissões de Vendedores 5%
Tributos sobre as Vendas 10%
Margem de Lucro Desejada 10%
Custo unitário de reposição a vista R$ 14,00
Custo unitário médio dos estoques R$ 7,00
Custo unitário de reposição a prazo R$ 21,00
Dividendos a serem distribuídos 30% do lucro
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Prova:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q284387
Contabilidade de Custos
Em conformidade com o pronunciamento CPC 16 R1, a empresa prestadora de serviços de informática Tchtotal S.A. deve considerar como custo dos estoques de serviços em andamento
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Prova:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q284386
Contabilidade de Custos
A empresa Crescimento S.A. obteve a seguinte evolução em seus resultados:
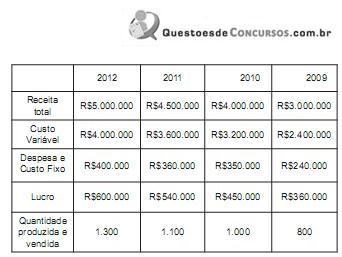
Pode-se afirmar que a alavancagem operacional em 2011 é de:
Pode-se afirmar que a alavancagem operacional em 2011 é de:
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Prova:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q284385
Contabilidade de Custos
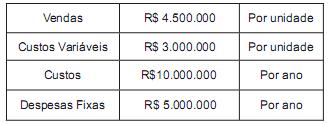
A empresa Plataf S.A. vende 15 plataformas por ano. Com base nos dados a seguir, pode-se afirmar que a margem de segurança é:
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Prova:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q284384
Contabilidade de Custos
Texto associado
Fundamentado nos dados da tabela a seguir, responda as
questões 42 e 43.
Empresa Aceleração S.A.
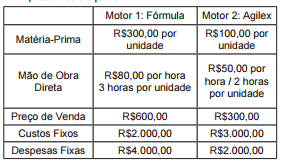
A demanda requerida pelo mercado é de 50 unidades por exercício (ano) de cada produto.
Empresa Aceleração S.A.
A demanda requerida pelo mercado é de 50 unidades por exercício (ano) de cada produto.
Os pontos de equilíbrio são, respectivamente:
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Prova:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q284383
Contabilidade de Custos
Texto associado
Fundamentado nos dados da tabela a seguir, responda as
questões 42 e 43.
Empresa Aceleração S.A.
A demanda requerida pelo mercado é de 50 unidades por exercício (ano) de cada produto.
Empresa Aceleração S.A.
A demanda requerida pelo mercado é de 50 unidades por exercício (ano) de cada produto.
A margem de contribuição de cada produto é, respectivamente:,
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Prova:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q284382
Contabilidade de Custos
A empresa Rio Branco S.A. comercializa mercadorias com alto grau de tecnologia. O comportamento dos preços dos produtos adquiridos para vender é sempre decrescente. Dessa forma, pode-se afirmar que:
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Prova:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q284381
Contabilidade Geral
Certa empresa, que tinha prejuízos acumulados de R$ 2.000,00, apurou lucro líquido do exercício no valor de R$ 10.000,00, depois do imposto de renda e participações. Após contabilizar a Reserva Legal, uma reserva estatutária de 10% e outra, para aumento de capital, à taxa de 15%, destinou também recursos para o dividendo mínimo obrigatório, nos termos da legislação vigente e, em seguida, acomodou o saldo remanescente na formação de uma reserva de lucros.
Sabendo-se que os estatutos da empresa não estipulam um percentual específico para dividendo mínimo e que os prejuízos acumulados são também prejuízos fiscais, pode-se dizer que no exercício em questão a empresa contabilizou dividendo mínimo obrigatório no valor de
Sabendo-se que os estatutos da empresa não estipulam um percentual específico para dividendo mínimo e que os prejuízos acumulados são também prejuízos fiscais, pode-se dizer que no exercício em questão a empresa contabilizou dividendo mínimo obrigatório no valor de
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Prova:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q284380
Contabilidade Geral
Certa empresa, após contabilizar suas contas de resultado, encontrou os seguintes valores:
Receita Líquida de Vendas 250.000,00
Custo das Vendas do Período 140.000,00
Receitas Operacionais 25.000,00
Despesas Operacionais 65.000,00
Ganhos de Capital 10.000,00
Provisão para Imposto de Renda 30.000,00
Os estatutos dessa empresa mandam pagar participação nos lucros, à base de 10% para empregados e 10% para administradores, além dos dividendos de 25%.
No exercício social de que estamos tratando, a empresa destinou ao pagamento das participações o montante de
Receita Líquida de Vendas 250.000,00
Custo das Vendas do Período 140.000,00
Receitas Operacionais 25.000,00
Despesas Operacionais 65.000,00
Ganhos de Capital 10.000,00
Provisão para Imposto de Renda 30.000,00
Os estatutos dessa empresa mandam pagar participação nos lucros, à base de 10% para empregados e 10% para administradores, além dos dividendos de 25%.
No exercício social de que estamos tratando, a empresa destinou ao pagamento das participações o montante de

 Conheça nossos planos