Questões de Concurso
Para if-pa
Foram encontradas 2.263 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


A Empresa Verde e Amarelo Ltda apresenta a seguinte estrutura de preço, custos e despesas:
▪ Preço de Venda por unidade, líquido de tributos........................ ...... $ 200
▪ Despesas Variáveis de venda: doze por cento do preço de venda ........... 12%
▪ Custo Variável por unidade ................ ......... .............. ..................... $ 80
▪ Custos Fixos por período ............................. ....... ......... .................. $ 350.000
▪ Despesas Fixas por período .............. ......... ...... ............................. $ 50.000
Além do seu caráter obrigatório com o advento da resolução nº 1.185, publicada pelo Conselho Federal de Contabilidade em 2009, a Demonstração das Mutações do Patrimônio Líquido - DMPL, representa uma ferramenta de fundamental importância para análise das transações que provocam e que não provocam variações no Patrimônio Líquido. Portanto, a DMPL evidencia a movimentação de todas as contas do Patrimônio Líquido durante o exercício social.
Com relação às transações que podem ocorrer, marque a alternativa que contenha apenas fatos que alteram o Patrimônio Líquido:
Uma sociedade empresária, atendendo solicitação, apresentou a uma instituição financeira suas Demonstrações Contábeis para fins de análises com o propósito de obter recursos na forma de empréstimo ou financiamento.
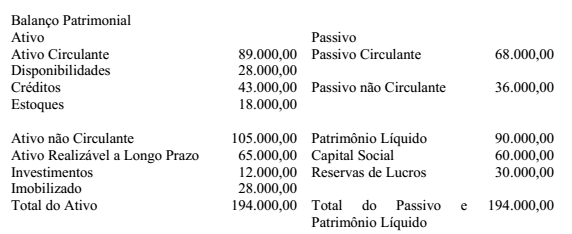
Para conhecer a saúde financeira da empresa, com relação sua liquidez de longo prazo, os analistas
tomaram para a análise o Balanço Patrimonial. Ao analisar a capacidade de pagamento da empresa, os
analistas constataram que, de acordo com o balanço apresentado o índice de Liquidez Geral é de:
Uma sociedade empresária, que explora a atividade imobiliária, para a conclusão de um projeto, recorreu a um empréstimo junto ao Banco de Fomento Imobiliário S/A. Para fins de análise, o banco solicitou da empresa suas Demonstrações Contábeis.
Para a liberação dos recursos, os analistas do banco, utilizaram a técnica de análise por quocientes ou índices de liquidez e índice de endividamento, com o alcance dos seguintes resultados:
1. O índice de Liquidez Corrente, que é construído pela análise de Ativo Circulante e Passivo Circulante é de 1.5.
2. O índice de Endividamento Total ou Participação de Capital de Terceiros é de 0.8.
3. O índice de Composição de Endividamento que compreende a análise das obrigações vencíveis no decorrer no ano subsequente e as obrigações vencíveis após o término do ano subsequente representa 25%.
4. O total do Capital Próprio é de R$ 1.000.000,00.
Considerando os resultados dos analistas, é correto afirmar que o Balanço Patrimonial analisado
demonstra o Ativo Circulante com um total de:
A Lei 11.941/2009 foi responsável por diversas alterações na Lei 6404/76. Uma das alterações é com relação à definição de Coligação. De acordo com o § 1o do art. 243 da Lei no 6.404/76, são Coligadas as sociedades nas quais a investidora tenha influência significativa. O mesmo artigo define quando ocorre a influência significativa e quando há influência significativa por Presunção.
Com base no § 5o, é PRESUMIDA a influência significativa quando a investidora:
Uma sociedade empresária ao proceder a avaliação dos itens classificados no Ativo Imobilizado para efeito de elaboração do seu Balanço Patrimonial em 31.12.2018, aplicou o Teste de Impairment (Teste de Recuperabilidade) em uma Máquina Industrial, com as seguintes informações:
- Máquina adquirida por R$ 400.000,00 em janeiro de 2017.
- Vida útil da máquina: dez anos.
Na realização do Teste de Impairment, em 31.12.2018, a empresa obteve os seguintes parâmetros de avaliação da Máquina Industrial, conforme NBC TG(R4) de 2017:
- Valor Justo da Máquina: R$ 250.000,00
- Valor em Uso da Máquina: R$ 280.000,00.
Considerando as informações e as normas pertinentes, é correto afirmar que será aplicado o:
A contabilidade de uma determinada Sociedade Empresária apresentou as seguintes informações extraídas da escrituração dos lançamentos contábeis efetuados durante o ano findo em 31.12.2018:
1. Vendas de Mercadorias: 4.650.000,00
2. PIS/COFINS e ICMS sobre Vendas: 750.000,00
3. Despesas com Pessoal – Salários e Encargos: 340.000,00
4. Descontos Incondicionais: 220.000,00
5. Devolução de Compras: 80.000,00
6. CSLL e IRPJ: 95.000,00
7. Total das compras registradas na conta de Mercadorias: 2.340.000,00
8. Devolução de Vendas: 150.000,00
9. Estoque de Mercadorias em 31.12.2018: 550.000,00
10. Despesas Financeiras: 55.000,00
11. Despesa de Comissões sobre Vendas: 70.000,00
12. Estoque de Mercadorias em 31.12.2017: 260.000,00
Na elaboração da Demonstração do Resultado do Exercício, com base nesses dados e considerando a NBC TG 26 (R3). APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS, o valor do Lucro Bruto será de:
De acordo o artigo 178 da Lei 6404/76, no Balanço Patrimonial, as contas serão classificadas segundo os elementos do patrimônio que registrem e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia.
Conforme o § 1º do mesmo artigo, no ativo, as contas serão dispostas em ordem:
De acordo com a Resolução CFC 1374/2011- Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, Mensuração é o processo que consiste em determinar os montantes monetários por meio dos quais os elementos das demonstrações contábeis devem ser reconhecidos e apresentados no balanço patrimonial e na demonstração do resultado. Esse processo envolve a seleção das seguintes bases específicas de mensuração.
1. Custo Corrente
2. Valor Presente
3. Custo Histórico
4. Valor Realizável
( ) - Os ativos são registrados pelos montantes pagos em caixa ou equivalentes de caixa ou pelo valor justo dos recursos entregues para adquiri-los na data da aquisição.
( ) - Os ativos são mantidos pelos montantes em caixa ou equivalentes de caixa que teriam de ser pagos se esses mesmos ativos ou ativos equivalentes fossem adquiridos na data do balanço.
( ) - Os ativos são mantidos pelos montantes em caixa ou equivalentes de caixa que poderiam ser obtidos pela sua venda em forma ordenada.
( ) - Os ativos são mantidos pelo valor descontado, dos fluxos futuros de entradas líquidas de caixa que se espera seja gerado pelo item no curso normal das operações.
De acordo com a Resolução CFC 1374/2011, relacione as colunas e marque a alternativa que contenha sequência correta das bases de mensuração dos Ativos:
Conforme essa resolução são características qualitativas de melhoria:
Considerando os dados do Balanço Patrimonial e Demonstração do Resultado do Exercício, elabore
Demonstração do Fluxo de Caixa, demonstrando apenas o Caixa Líquido das Atividades Operacionais,
em 31 de janeiro de 2019.
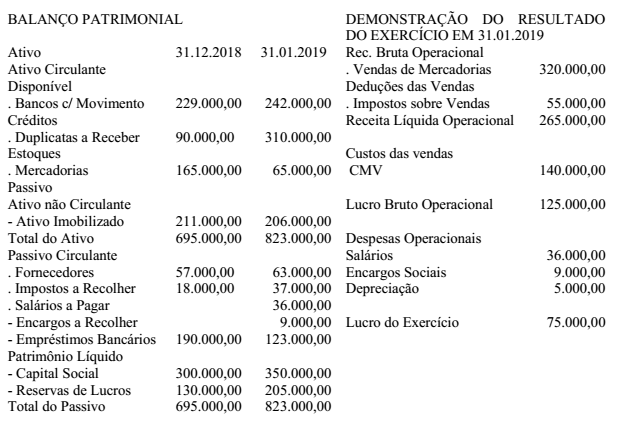
Considerando os dados do Balanço Patrimonial de 31.12.2018, do Balanço Patrimonial de 31.01.2019
e da Demonstração do Resultado do Exercício de 31.01.2019, podemos afirmar que na elaboração ‘da
Demonstração dos Fluxos de Caixa - DFC, o valor do Caixa Líquido das Atividades Operacionais, em
31 de janeiro de 2019 é de:
O Relatório Psicológico é uma apresentação descritiva e/ou interpretativa acerca de situações ou estados psicológicos e suas determinações históricas, sociais, políticas e culturais, pesquisadas no processo de Avaliação Psicológica. A finalidade do Relatório Psicológico será sempre a de apresentar resultados e conclusões da avaliação psicológica. Entretanto, em função da petição ou da solicitação do interessado, o Relatório Psicológico poderá destinar-se a finalidades diversas, como:
I. Encaminhamento.
II. Intervenção.
III. Diagnóstico.
IV. Parecer.
V. Solicitação de acompanhamento psicológico.
São VERDADEIRAS:

 Conheça nossos planos