Questões de Concurso
Para comvest ufam
Foram encontradas 2.631 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Suponha que, em determinado ano, havia R$ 1.000,00 de saldo inicial de bens móveis e que, no final do ano, esse saldo tenha passado para R$ 3.500, 00. No exemplo, quais as contas de variação patrimonial decorrentes de fatos permutativos NÃO afetaram a situação líquida patrimonial?
• Saldo inicial de Bens Móveis R$ 1.000,00
• Aquisição de Bens Móveis R$ 4.000,00
• Alienação de Bens Móveis R$ 2.500,00
• Reavaliação de Bens Móveis R$ 500,00
• Extravio de Bens Móveis R$ 1.000,00
• Doação de Bens Móveis R$ 1.500,00
• Saldo Final de Bens Móveis R$ 3.500,00
Analise as afirmativas a seguir, como V (verdadeiras) ou F (falsas):
( ) A intenção da Lei nº. 4320/64 é a de fornecer informações à administração pública e aos demais interessados, acerca do montante dos valores que possam provocar alteração no patrimônio público em data futura.
( ) A descentralização do crédito orçamentário é apenas mais um ato administrativo a ser registrado em contas de controle.
( ) A liquidação da despesa implica necessariamente o surgimento da despesa e de um ativo.
( ) O cancelamento de restos a pagar não processados pode ocorrer durante ou no final do exercício financeiro atual ao da inscrição e implica o aumento de uma conta do ativo com consequente diminuição do patrimônio liquido.
Assinale a alternativa que apresenta a sequência CORRETA de cima para baixo:
Em relação à receita orçamentária e à receita contábil, analise as afirmativas a seguir:
I. A receita contábil envolve a incorporação de elementos de ativos e o desaparecimento de passivos.
II. Para o reconhecimento de uma receita orçamentária, é necessário apenas que haja arrecadação de recursos financeiros.
III. Quando há o fato gerador da receita contábil, mas ainda não houve recebimento de recursos financeiros. O registro contábil envolve apenas duas contas de variação patrimonial, e ocorre no caso em que uma receita contábil não é uma receita orçamentária.
IV. Segundo a Lei n°. 4320/64, art 3° e art 57°, to da receita arrecadada deve ser classificada e contabilizada como receita contábil, exceto as entradas compensatórias no ativo e no passivo financeiro.
V. A receita contábil é reconhecida segundo o princípio de competência, estabelecido pela teoria contábil.
Assinale a alternativa correta:
O fluxo de etapas da programação financeira passa por cinco passos que são discriminados a seguir.
Assinale a alternativa INCORRETA:
Em relação à prestação de contas, analise as afirmativas a seguir como (V) verdadeiras ou (F) falsas:
( ) A Tomada e Prestação de Contas são termos para designar o conjunto de relatórios e documentos apresentados pelos gestores de recursos públicos para demonstrar sua regularização. Na tradição brasileira, são apresentados sempre no final do mandato da gestão.
( ) A Tomada de Contas Especial tem por objetivo primordial o ressarcimento dos valores desviados do erário.
( ) Em qualquer dos processos de contas o julgamento a cargo dos Cortes irá apontar as irregularidades que houver, os responsáveis pelos atos correspondentes e adotará as medidas que couber, podendo, inclusive, solicitar o recolhimento de prisão temporária para o agente que der causa.
( ) A Lei estabelecerá os prazos de prescrição para os ilícitos praticados pelo agente servidor temporário que causem prejuízo ao erário, ressalvadas as respectivas ações de ressarcimento.
( ) O processo de Tomada de Contas Especial poderá ser dispensado de instauração transcorridos 5 (cinco) anos desde o fato gerador, sem prejuízo de apuração de responsabilidade daqueles que tiverem dado causa ao atraso (IN TCU56/2006).
Assinale a alternativa que apresenta a sequência CORRETA de cima para baixo:
Em relação à programação e execução financeira, analise as afirmativas a seguir:
I. A realização de um “orçamento caixa” permite ao gestor financeiro antecipar providências para garantir que sejam executados, nos prazos pactuados, os pagamentos aos fornecedores, aos credores e aos trabalhadores da instituição, assim como o recolhimento dos encargos sociais e fiscais.
II. A partir do Plano Real, os governos deixaram de contar com o mecanismo de corrosão inflacionária dos créditos orçamentários, de forma que a simples postergação de pagamento era mais que suficiente para promover o ajuste orçamentário.
III. Dentre os instrumentos da programação financeira e orçamentária, a LRF impôs o estabelecimento de metas fiscais que deverão nortear todo o processo de planejamento e de execução das finanças públicas em cada exercício.
IV. Se verificado ao final de um semestre, que a realização de uma despesa poderá não comportar o cumprimento das metas de resultado primário, o empenho poderá ser limitado segundo critérios estabelecidos na Lei Orçamentária.
V. Quando novas estimativas da receita forem necessárias e indicarem na Lei Orçamentária que não será integralmente arrecadada, caberá ajustar a execução orçamentária, mediante limitação do montante da despesa a ser executada, visando a recondução a valores compatíveis com a nova estimativa de arrecadação.
Assinale a alternativa correta:
Analise as afirmativas a seguir, considerando as Receitas Públicas:
I. As receitas intraorçamentárias são decorrentes da execução da despesa intraorçamentária e ocorrem entre os órgãos ou entidades integrantes dos orçamentos fiscal e/ou da seguridade social.
II. Ao final do exercício, o montante das receitas intraorçamentárias pode não ser igual ao das despesas intraorçamentárias. A diferença deve ser inscritos em exercícios anteriores e restos a pagar.
III. A receita patrimonial é o ingresso proveniente de rendimentos sobre os investimentos do ativo permanente, de aplicações e disponibilidades em operações de mercado e outros rendimentos oriundos de renda de ativos permanentes.
IV. As transferências de capital são os ingressos derivados de outros entes ou entidades referentes a recursos pertencentes a entidade recebedora, não classificáveis em subcategorias econômicas originárias.
V. As parcelas expressivas do produto de arrecadação dos impostos, contribuições e outras receitas públicas não podem ser livremente programadas a cada ano.
Assinale a alternativa correta:
Ao final dos primeiros quatro meses do exercício financeiro, um órgão público hipotético apresentava a seguinte situação (em unidades monetárias):
• Receita prevista no ano 550
• Receita arrecadada 280
• Superávit Financeiro no Balanço Patrimonial do exercício anterior 40
• Anulação parcial de dotação orçamentária 50
• Crédito orçamentário aberto 20
A arrecadação dos meses subsequentes do
exercício financeiro deverá demonstrar a mesma
tendência. O montante que será utilizado para abertura
de um crédito especial será de:
Constitui Dívida Ativa da Fazenda Pública aquela definida como tributária ou não tributária, segundo a Lei 4.320/64. Quanto a esse tema, analise seguintes as afirmativas:
I. Todo recebimento da dívida ativa não deve corresponder necessariamente a uma receita orçamentária e à simultânea baixa de crédito registrado anteriormente em conta contábil do ente.
II. A inscrição em dívida ativa é um requisito para que a Administração Pública acione o judiciário para a cobrança do crédito.
III. Qualquer crédito está sujeito à prescrição, ou seja, à perda, pelo poder público, do direito de exigir o seu pagamento, caso o ente responsável por sua cobrança não adote tempestivamente as medidas necessárias para tanto.
IV. O tratamento para inscrição da dívida ativa é homogêneo para todos os devedores, independente da natureza de suas dividas perante a Fazenda Pública.
V. A inscrição na Dívida Ativa é o ato jurídico que visa legitimar a origem do crédito em favor da Fazenda Pública, revestindo o procedimento dos necessários requisitos jurídicos para as ações de cobrança.
Assinale a alternativa correta:
A figura representa o enfoque da receita patrimonial e orçamentária. Analise as afirmativas a seguir:
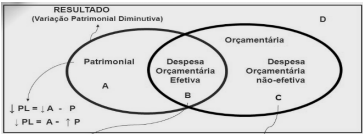
I. O ponto A” representa fatos que diminuem o patrimônio, mas sem ingresso de recursos.
II. O ponto B” representa ingresso de recursos que aumentam o patrimônio da entidade e financiam as despesas.
III. O ponto C” representa ingresso de recursos que aumentam o patrimônio e normalmente produzem um ativo ou aumentam um passivo.
IV. O ponto D” representa ingresso de recursos que não aumentam o patrimônio.
V. O ponto D” não se caracteriza como Receita Orçamentaria.
Assinale a alternativa correta:
O Plano Plurianual – PPA é o instrumento que explicita o modo como o governo enxerga e procura construir o desenvolvimento do ente da federação. Em relação ao PPA, analise os itens:
I. Anteriormente à Constituição de 1988, havia o OPI – Orçamento Plurianual de Investimentos, que planejava os investimentos e estabelecia as diretrizes, objetivos e metas para a maioria da administração, mas não abrangia despesas correntes e de capital e programas de duração continuada.
II. A Constituição Federal prevê a possibilidade de planos e programas nacionais, regionais e setoriais, sendo que todos devem guardar consonância como o PPA. A adequação regional do Plano Plurianual possibilita maior precisão na identificação das políticas públicas, inclusive quanto à sua intensidade, pelas diversas regiões do País.
III. A partir do PPA 2012-2015, considerando a natureza política, a União passou a adotar outros recortes que coincidem com as regiões macroeconômicas na regionalização de determinadas diretrizes, objetivos ou metas do PPA.
IV. A Constituição Federal dispõe sobre a organização, forma de apresentação, nível de detalhamento e processo de elaboração do PPA.
V. Concluída a elaboração de programas, cabe aos órgãos setoriais verificar se os programas, reservam consistência interna, ou seja, se existe uma relação consistente entre causa e efeito, entre o problema identificado, os indicadores, o conjunto de ações, suas metas e a capacidade técnica, operacional e financeira das estruturas envolvidas.
Assinale a alternativa correta:
A Portaria no. 95, de 19 de abril de 1992, do Ministério da Fazenda, estabelece os limites para a concessão de suprimento de fundo, tendo como base os limites fixados pela Lei 8.666/1993 para as modalidades de licitação, bem como o limite máximo a ser utilizado para as despesas de pequeno vulto. Leia, a respeito, as seguintes afirmativas:
I. Com o intuito de incentivar a utilização do Cartão de Pagamento do Governo Federal – CPGF, os percentuais definidos para a conta corrente foram alterados de 5% para 10%, e de 0,25% para 1%, para a execução de obras de serviços de engenharia e compras e outros serviços, respectivamente.
II. O limite orçamentário fundamenta-se na existência de dotação orçamentária na natureza da despesa especifica do objeto de concessão do suprimento de fundos e considera-se regular a despesa diferente do objeto de suprimento de fundos.
III. Admite-se o fracionamento de despesas ou de documento comprobatório com o objetivo de adequar os limites da legislação, desde que caracterizada a necessidade em despacho fundamentado.
IV. A legislação permite, em caráter excepcional, a critério da autoridade de nível ministerial, a concessão de suprimentos de fundos em valores superiores aos fixados na Portaria, desde que caracterizada a necessidade em despacho fundamentado.
V. De acordo com o acordão TCU nº. 1.276, de 2008, os limites estabelecidos pela Portaria referem-se a todo e qualquer tipo de suprimento de fundos e não apenas aos destinados a atender às despesas de pequeno vulto, ressalvados os casos expressamente autorizados por Ministro de Estado ou autoridade de nível hierárquico equivalente, desde que caracterizada a necessidade em despacho fundamentado.
Assinale a alternativa correta:

 Conheça nossos planos