Foram encontradas 32.306 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Considerando-se uma tabela T1 em um SGBD relacional, quanto a esses índices, verifica-se que
Segundo o modelo relacional de dados, uma tabela pode ter
Nesse contexto, ao comparar DW a DL, verifica-se que
Nesse cenário, os metadados relativos à tabela PRODUTO são utilizados pelo seu respectivo Sistema Gerenciador de Banco de Dados Relacionais (SGBDR) para
Na operação de swap cambial, a(o)
Seja M a matriz M = 
Para quantos valores inteiros de C existe um vetor não nulo v ∈ R3 com |Mv| = C|v|?
A NBC TA 701 trata da responsabilidade do auditor em comunicar os principais assuntos de auditoria em seu relatório sobre as demonstrações contábeis.
A comunicação dos principais assuntos de auditoria visa
A NBC TA 700, de 17 junho de 2016, dentre outros aspectos, trata da responsabilidade do auditor independente frente às demonstrações contábeis.
Nesse sentido, considerando-se uma instituição financeira, a auditoria independente, dentre outras responsabilidades, deve
Segundo consta na NBC TA 300 (R1) – Planejamento da auditoria de demonstrações contábeis, a finalidade e o objetivo do planejamento da auditoria não mudam, caso a auditoria seja inicial ou em trabalho recorrente. Entretanto, no caso de auditoria inicial, o auditor pode ter a necessidade de estender as atividades de planejamento por falta da experiência anterior, que é normalmente utilizada durante o planejamento dos trabalhos.
Nesse sentido, como tema adicional na definição da estratégia global e do plano de uma auditoria inicial, considera-se
Segundo a NBC TA 315 (R2), de 19 de agosto de 2021, os riscos de distorção relevante identificados e avaliados pelo auditor incluem tanto aqueles causados por erro como aqueles causados por fraude.
Considera-se como indicativo de riscos de distorção relevante
Uma pessoa jurídica apurou seu IRPJ pelo lucro presumido.
Sendo assim, a Contribuição Social sobre o Lucro Líquido
(CSLL) é apurada sobre a base de cálculo, aplicando-se
a alíquota de
Definido no Código Tributário Nacional como prestação pecuniária compulsória, em moeda ou cujo valor nela se possa exprimir, desde que não seja sanção por ato ilícito, o tributo possui subdivisões, dependendo de sua natureza jurídica específica.
O tributo é determinado por
Duas empresas S.A. apresentaram as seguintes informações constantes na Tabela a seguir, em 31/12/X4. A empresa E1
detém 100% das ações de E2.
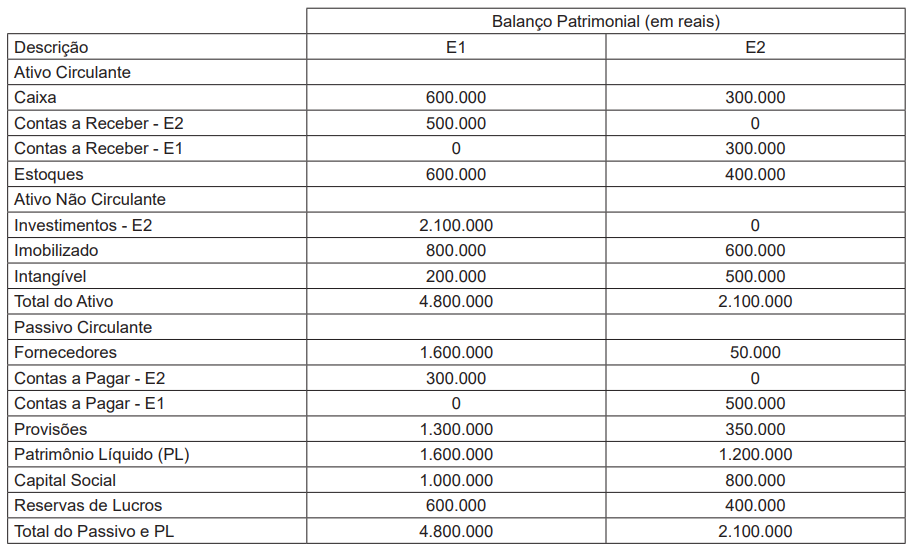
Na data de aquisição do controle (01/01/X4) de E2, a empresa E1 pagou R$ 1.900.000,00, que compreendeu R$ 200.000,00 de Goodwill, R$ 100.000,00 de mais-valia do ativo imobilizado, R$ 500.000,00 de mais-valia dos estoques, R$ 200.000,00 referentes à carteira de clientes e R$ 100.000,00 decorrentes de uma provisão identificada e não reconhecida pela E2 S.A. Em 31/12/X4, E1 apropriou, pelo método de equivalência patrimonial, R$ 200.000,00. Não há estoques entre empresas.
Considerando-se as informações apresentadas, os valores do Ativo Intangível Consolidado e do Ativo Total Consolidado,
ambos de E1 S.A., em 31/12/X4 são, respectivamente, em reais, de
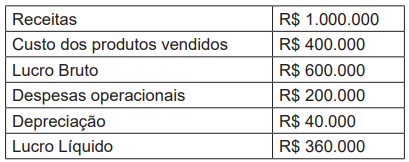
Uma empresa S.A. apresentou as seguintes informações em sua Demonstração do Resultado do Exercício de 20X4.
Os seguintes dados foram compilados em relação aos produtos da empresa S.A., em 20X4.
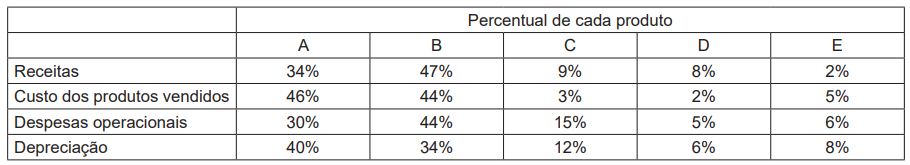
Considerando-se as informações apresentadas e os preceitos do CPC 22, verifica-se que a empresa S.A. deve divulgar
Uma empresa S.A. do ramo de shopping centers apresentou as seguintes informações: Demonstração do Resultado do Exercício, Nota Explicativa e extrato da Demonstração dos Fluxos de Caixa. A empresa reconhece seus shopping centers como propriedades para investimentos e as avalia pelo método do custo.
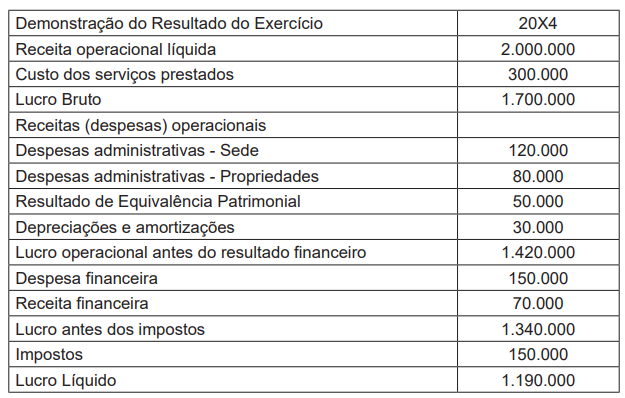
Nota explicativa – Abertura dos custos por natureza
Durante o exercício findo, em 31 de dezembro de 20X4, a empresa incorreu em custos decorrentes da participação nos
condomínios civis dos shoppings em operação e em custos de depreciação das propriedades para investimentos.
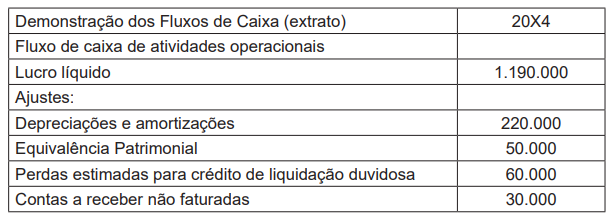
Considerando-se as informações apresentadas, identificou-se um Ebitda, em reais, de:
Um arquivologista, ao realizar a tarefa de agrupar arquivos, observou um princípio que respeita não só a origem dos documentos em que os arquivos devem ser agrupados, como também a competência e a atividade de quem os produziu, não misturando documentos de origens diferentes.
Pela descrição da atividade, constata-se que o arquivologista utilizou o princípio da
A produção crescente de documentos arquivísticos em formato digital desafia as organizações produtoras e as instituições de preservação na busca de soluções para a preservação e o acesso de longo prazo.
De acordo com as diretrizes para a implementação de repositórios digitais confiáveis do Conselho Nacional de Arquivos (Conarq), a preservação dos documentos arquivísticos digitais deve estar associada a um repositório digital confiável
O Conselho Nacional de Arquivos (Conarq) estabeleceu diretrizes para a implementação de repositórios digitais confiáveis para a transferência e recolhimento de documentos arquivísticos digitais para instituições arquivísticas dos órgãos e entidades integrantes do Sistema Nacional de Arquivos (Sinar). Dentre as definições estabelecidas, há uma que se refere à credibilidade de um documento arquivístico, enquanto afirmação de um fato, e existe quando um documento arquivístico pode sustentar o fato ao qual se refere, e é estabelecida pelo exame da completeza, da forma do documento e do grau de controle exercido no seu processo de criação.
Essa é a definição de
O Sistema Informatizado de Gestão Arquivística de Documentos (Sigad) é um sistema que controla o ciclo de vida dos documentos arquivísticos. A gestão arquivística de documentos compreende a captura, a tramitação, a utilização e o arquivamento até a sua destinação final, isto é, eliminação ou recolhimento para guarda permanente. O Modelo de Requisitos para Sistemas Informatizados de Gestão Arquivística de Documentos tem por objetivo orientar a implantação da gestão arquivística de documentos, fornecer especificações técnicas e indicar os metadados para desenvolver e/ou adquirir um Sigad.
Esse modelo de requisitos é conhecido como
As assinaturas eletrônicas são os meios ideais para livrar- -se da burocracia e ganhar agilidade. A Lei no 14.063, de 23 de setembro de 2020, define três tipos de assinatura eletrônica que caracterizam o nível de confiança sobre a identidade e a manifestação de vontade de seu titular. Dentre essas assinaturas, uma possui nível mais elevado de confiabilidade a partir de suas normas, de seus padrões e de seus procedimentos específicos.
Essa assinatura eletrônica é a

 Conheça nossos planos