Foram encontradas 19.504 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q910992 Contabilidade Pública
De acordo com a NBC TSP Estrutura Conceitual – Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público, as características qualitativas da informação incluída nos relatórios contábeis de propósito geral são atributos que tornam a informação útil para os usuários e dão suporte ao cumprimento dos objetivos da informação contábil. Assinale a alternativa correta em relação a uma das características qualitativas da informação.
Alternativas
Q910991 Contabilidade de Custos
Uma empresa está fabricando e vendendo 5 mil unidades mensais de seu produto X. Seus custos e despesas mensais são:
  •  Fixos: R$ 80.000,00.   •  Variáveis: R$ 300.000,00.
Determine o preço de venda unitário que a empresa deveria praticar, mantendo a mesma quantidade fabricada e vendida, bem como os custos atuais, para obter o lucro operacional de 20% do preço de venda.
Alternativas
Q910990 Contabilidade de Custos

Considere os seguintes dados da empresa Liberati S/A:


  •  Quantidade vendida = 258 u.

  •  Custos e despesas variáveis = R$ 350,00/u.

  •  Custos e despesas fixos = R$ 56.000,00/mês.

  •  Preço de venda = R$ 600,00/u.


A margem de segurança operacional, em unidades, é de:

Alternativas
Q910989 Contabilidade de Custos
No mês de fevereiro de 2018, foi iniciada a produção de 5.000 unidades de um determinado produto, na empresa “Bem Aventurança S/A”. Ao final do mês, 4.000 unidades estavam totalmente concluídas e restaram 1.000 unidades em processo. O percentual de conclusão das unidades em processo é de 50%. O custo total de produção do período foi de R$ 900.000,00. O Custo de Produção dos Produtos Acabados e o Custo de Produção dos Produtos em Processo são, respectivamente:
Alternativas
Q910988 Contabilidade Pública
De acordo com as normas vigentes no Brasil, a relevância é uma das características qualitativas obrigatoriamente presentes nas Demonstrações Contábeis. Dentre os seus requisitos, tem-se que a relevância auxilia o usuário da informação contábil em todos os itens a seguir, EXCETO:
Alternativas
Q910987 Contabilidade Geral
A definição de moeda funcional é detalhada no Pronunciamento Técnico CPC (02). A entidade deve considerar os seguintes fatores na determinação de sua moeda funcional, EXCETO:
Alternativas
Q910986 Contabilidade Geral
Uma empresa agroindustrial que tem o real como moeda funcional importou uma colheitadeira no valor de US$ 10.000,00 (dez mil dólares). Por ocasião do desembaraço aduaneiro, efetuado no dia 30 de abril, foram pagos tributos não recuperáveis no montante de R$ 2.000,00 (dois mil reais). A colheitadeira foi usada ao longo do mês de maio. O pagamento foi acordado para ser efetuado em 30 de junho, ao final da colheita da safra.
As cotações hipotéticas do dólar no período são:
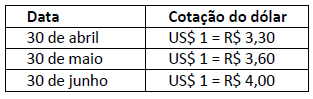
Imagem associada para resolução da questão

Tendo em vista as informações apresentadas anteriormente bem como o disposto nas Normas Brasileiras de Contabilidade sobre conversão de demonstrações contábeis e ativo imobilizado, é correto afirmar que deverá ser registrado o valor desta colheitadeira em 30 de abril:
Alternativas
Q910985 Contabilidade Geral

Analise as afirmativas a seguir.


I. A Demonstração dos Fluxos de Caixa tem como objetivo prover os usuários com informações relevantes sobre os pagamentos e recebimentos, em dinheiro, de uma empresa, ocorridos durante um determinado período.

II. Os equivalentes de caixa são aplicações financeiras de longo prazo, de curta liquidez, que são prontamente conversíveis em montante conhecido de caixa e que estão sujeitas a um significante risco de mudança de valor.

III. O Método Indireto de elaboração da Demonstração dos Fluxos de Caixa faz a conciliação entre o lucro líquido e o caixa gerado pelas operações, por isso é também chamado de método da conciliação.


Estão corretas as afirmativas
Alternativas
Q910984 Contabilidade Geral
A empresa Exemplo Ltda. adquiriu para revenda mercadorias no valor de R$ 10.000,00 em maio de 2017. Os impostos recuperáveis sobre a compra perfazem o total de R$ 1.200,00. Todas as mercadorias foram vendidas no mesmo período, ou seja, em maio de 2017, pelo valor de R$ 22.000,00. Os impostos sobre as vendas de maio foram de R$ 2.600,00. As comissões e fretes sobre as vendas de maio de 2017 foram no valor de R$ 1.000,00. Ao elaborar a Demonstração do Resultado do Período, o Lucro Bruto apresentado é de:
Alternativas
Q910983 Contabilidade Geral
A empresa Exemplo Ltda. obtém um empréstimo bancário em uma instituição financeira, no valor de R$ 120.000,00, a ser pago em 120 parcelas de R$ 1.000,00. O primeiro pagamento será efetuado no prazo de 30 dias, e os demais seguirão nos meses seguintes. A empresa efetua o registro contábil da operação de empréstimo na data da operação. Qual o efeito do registro contábil na data da operação?
Alternativas
Q910982 Contabilidade Geral
A Companhia Alfa realizou a venda de produtos para sua controladora por R$ 600.000,00, gerando um custo de venda de R$ 530.000,00. No final do exercício, remanescia no estoque da controladora 50% das mercadorias adquiridas da controlada. O valor do ajuste referente ao lucro não realizado, para fins de cálculo da equivalência patrimonial, é de:
Alternativas
Q910981 Contabilidade Geral
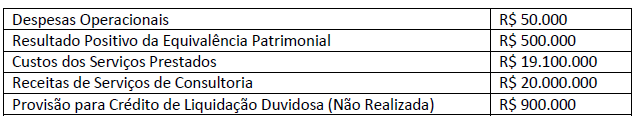
Uma prestadora de serviços de consultoria obteve no exercício de 2016 um prejuízo fiscal acumulado no seu LALUR no valor de R$ 250.000. No exercício de 2017, a empresa apresentou na Demonstração de Resultado um lucro de R$ 450.000, assim distribuídos:
Imagem associada para resolução da questão

Considerando as informações anteriores, qual seria o valor do imposto de renda anual a pagar?
Alternativas
Q910980 Contabilidade Geral
De acordo com a Estrutura Conceitual Básica da contabilidade brasileira, um ativo pode ser considerado como circulante em determinadas ocasiões. Das situações a seguir, qual NÃO condiz com a classificação de ativo circulante?
Alternativas
Q910979 Contabilidade Geral
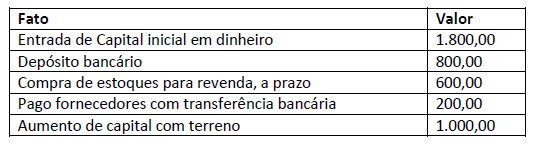
Os atos praticados pelos administradores ou donos da empresa, que afetam o Patrimônio empresarial, são denominados Fatos Administrativos ou Contábeis. Tais fatos geram transações que necessitam ser registradas por meio de lançamentos contábeis. Em determinado período, a empresa Madame Bovary apresentou alguns fatos contábeis:
Imagem associada para resolução da questão

Com base nos dados anteriores, os valores de Ativo, Passivo e Patrimônio Líquido são, respectivamente:
Alternativas
Q910978 Contabilidade Geral
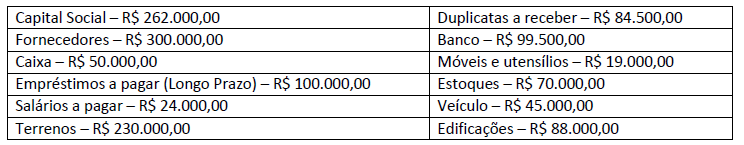
Em determinado período, a empresa Dom Casmurro Comercial apresentou a seguinte estrutura patrimonial:
Imagem associada para resolução da questão

Com base nos dados anteriores, os valores de Ativo Circulante, Passivo Não Circulante e Patrimônio Líquido são, respectivamente:
Alternativas
Q910977 Contabilidade Geral
A empresa Exemplo S.A. apresentou, em 31 de dezembro de 2016, o total do Patrimônio Líquido no valor de R$ 150.000,00. Durante o ano de 2017, a empresa apresentou as seguintes movimentações no seu Patrimônio Líquido:
• Integralização de Capital em dinheiro - R$ 10.000,00 • Incorporação de Reservas ao Capital - R$ 10.000,00 • Lucro Líquido do Período - R$ 100.000,00 • Destinação do lucro para reserva legal - R$ 5.000,00 • Destinação do lucro para reserva para contingência - R$ 15.000,00 • Destinação do lucro para dividendos obrigatórios - R$ 20.000,00 • Aquisição de ações da própria companhia - R$ 5.000,00
O total do Patrimônio Líquido da empresa Exemplo S.A. em 31 de dezembro de 2017 foi de:
Alternativas
Q910976 Contabilidade Geral
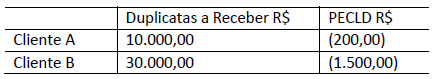
Os seguintes saldos em Duplicatas a Receber e Perdas Estimadas com Créditos de Liquidação Duvidosa (PECLD) constavam no Ativo Circulante do Balanço Patrimonial de uma Sociedade Anônima.
Imagem associada para resolução da questão

Sabe-se que, após esgotadas diversas tentativas de cobrança sem sucesso, inclusive utilizando-se de meios judiciais, o departamento jurídico informou ao departamento contábil que havia evidências significativas e objetivas de que o Cliente B não pagaria a dívida de R$ 30.000,00. Considerando-se somente as informações apresentadas, e que os relatórios contábil-financeiros devem representar fidedignamente a realidade econômica da entidade, assinale o valor da perda incorrida com o Cliente B que a Sociedade Anônima deveria reconhecer no resultado do exercício.
Alternativas
Q910975 Contabilidade Geral
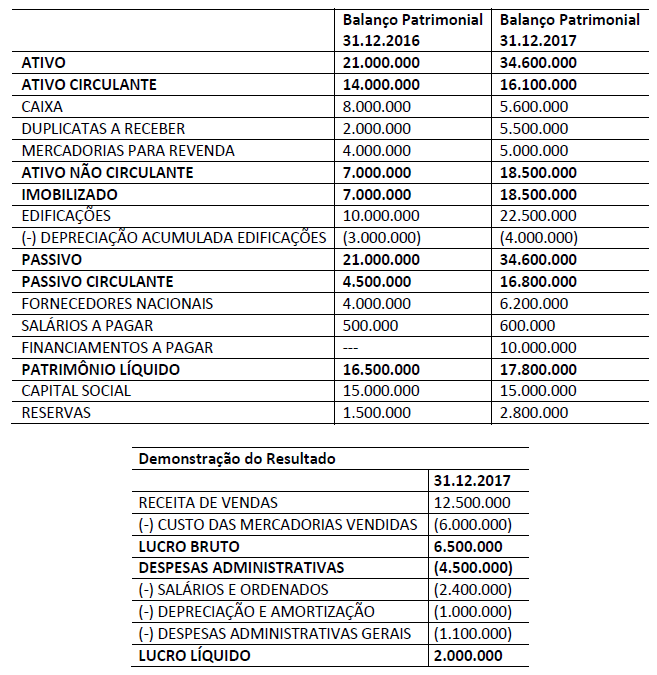
As informações a seguir foram disponibilizadas pelo Departamento Contábil de uma Sociedade Anônima que atua no setor de comércio.
Imagem associada para resolução da questão

• Em 2017 foram pagos dividendos no valor de R$ 700.000,00.
Considerando-se as informações apresentadas e a NBC TG 03 (R3) – DEMONSTRAÇÃO DOS FLUXOS DE CAIXA, assinale o valor que representa o Caixa Líquido Gerado pelas Atividades Operacionais dessa companhia.
Alternativas
Q910974 Contabilidade Geral
Uma companhia tem como objeto social a produção e comercialização de cana-de-açúcar. Para tanto, consta em seu balanço patrimonial algumas lavouras de cana-de-açúcar registradas no grupo Ativos Biológicos. Em seu último exercício social, a companhia divulgou que aplicou, de maneira consistente, as seguintes políticas contábeis:
I. A cana colhida foi mensurada ao valor justo menos as despesas de venda no ponto da colheita e reconhecida nos Estoques de Produtos Agrícolas (Ativo Circulante). II. Os estoques de adubos, fertilizantes e defensivos agrícolas foram avaliados pelo custo de aquisição, haja vista que o valor de custo é menor que o valor realizável líquido. III. As lavouras de cana-de-açúcar foram mensuradas pelo valor justo, utilizando a abordagem de preços de mercado dessa commodity, deduzido das despesas com vendas e custos a incorrer, a partir da pré-colheita.
Considerando-se apenas as informações apresentadas, é correto afirmar que essa companhia atendeu ao que dispõe as normas NBC TG 29 (R2) – ATIVO BIOLÓGICO E PRODUTO AGRÍCOLA e NBC TG 16 (R2) – ESTOQUES no que consta em:
Alternativas
Q910973 Contabilidade Geral
Uma academia de ginástica incorreu em gastos internos para o funcionamento de seu website, criado, somente e basicamente, para promoção e publicidade dos serviços que ela tem a oferecer. Estes gastos englobaram:
•  Pagamento de profissionais para fazerem toda a atualização de gráficos e revisão do conteúdo do website → R$ 10.000,00 que saíram do caixa.
Considerando-se apenas as informações apresentadas e a NBC TG 04 (R4) – ATIVO INTANGÍVEL, assinale o lançamento contábil a ser feito pela academia de ginástica para registrar o fato ocorrido.

Alternativas
Respostas
4241: B
4242: C
4243: A
4244: A
4245: D
4246: C
4247: B
4248: C
4249: C
4250: D
4251: C
4252: B
4253: D
4254: A
4255: C
4256: A
4257: C
4258: C
4259: A
4260: D