Questões de Concurso
Para consulplan
Foram encontradas 19.504 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872607
Contabilidade Geral
Considere os seguintes saldos das contas referentes a uma sociedade empresária brasileira, cuja moeda funcional é o Real
(R$), sendo constituída por uma empresa norte-americana em 03/01/2020:
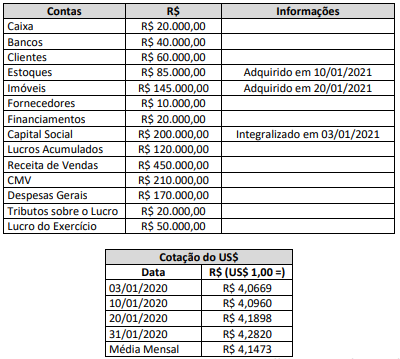
(Disponível em: https://br.investing.com/currencies/usd-brl-historical-data.)
Considerando tão somente as informações apresentadas e o disposto na NBC TG 02 (R3) – Efeitos das mudanças nas taxas de câmbio e conversão de demonstrações contábeis, analise as afirmativas a seguir.
I. O total dos Ativos Monetários após a Conversão é de US$ 9.341,43.
II. O total dos Passivos Monetários após a Conversão é de US$ 2.335,36.
III. O total dos Ativos não Monetários após a Conversão é de US$ 39.320,49.
IV. Não há Passivos não Monetários.
V. O Ajuste de Conversão corresponde a US$ 24.588,75.
Está correto o que se afirma apenas em
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872606
Contabilidade Geral
A Companhia Gama S.A. tem o controle individual de 80% da participação na sociedade Beta e sabe-se que a
participação dos não controladores no Patrimônio Líquido de Beta corresponde a 20%. No encerramento do exercício
referente ao 3º trimestre/2021 (de 01/07/2021 a 30/09/2021), os relatórios obtidos na Companhia Gama e sociedade
Beta apontavam as seguintes informações:
• Patrimônio Líquido de Beta já ajustado com o lucro líquido do 3º trimestre/2021................................ R$ 20.000.000,00
• Receita Líquida obtida com a venda de estoques de mercadorias para Gama no 3º trimestre/2021...... R$ 8.000.000,00
• Margem de lucro obtida por Beta na venda de estoques de mercadorias para Gama no 3º trimestre/2021............. 33%
Outras informações obtidas mediante o encerramento do exercício referente ao 3º trimestre/2021, antes da Equivalência Patrimonial:
– valor do investimento em Beta registrado no Balanço Patrimonial de Gama encerrado em 30/06/2021: R$ 12.000.000,00;
– Gama vendeu, a terceiros, 40% do total de estoques de mercadorias que foram adquiridos de Beta. O restante dos estoques de mercadorias adquiridos de Beta ainda constava registrado em Gama; e,
– as informações apresentadas foram as únicas que impactaram em mutações no Patrimônio Líquido de Beta.
De acordo com as informações apresentadas e a Norma Brasileira de Contabilidade NBC TG 18 (R3) – Investimento em coligada, em controlada e em empreendimento controlado em conjunto, assinale o valor do Resultado da Equivalência Patrimonial apurado por Gama em relação ao seu investimento em Beta no encerramento do exercício de 01/07/2021 a 30/09/2021. Admita, ainda, que não há qualquer tipo de ágio envolvido na questão e que as informações evidenciadas são as únicas relevantes para apuração do resultado do exercício. Desconsidere a incidência de tributos.
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872605
Contabilidade Geral
Considere que no andamento do encerramento do Balanço Patrimonial, em 31/12/2021, a Sociedade A S.A. tenha um
ativo individual utilizado no processo de fabricação de seus produtos. Sabe-se, ainda, que esse ativo não sofreu
qualquer tipo de reavaliação e está reconhecido no patrimônio da Sociedade A S.A. ao valor contábil de R$ 600.000,00.
Considerando fatores adversos, admita que, no decorrer do ano 2021, a Sociedade A S.A. observou que o valor desse
ativo diminuiu significativamente, mais do que o esperado como resultado da passagem do tempo, ou do seu uso
normal, impactando negativamente a produtividade futura esperada desse ativo, que não seria alcançada. Diante
desse cenário, a Sociedade A S.A. estima que, considerando as expectativas de mercado, os valores projetados dos
fluxos de caixa futuros anuais esperados – líquidos de despesas de alienação – para esse ativo em 2022 e 2023 sejam
R$ 230.000,00 e R$ 160.000,00, respectivamente.
Outras informações:
– a Sociedade A S.A. entende que não há razões para acreditar que o valor em uso desse ativo exceda materialmente seu valor justo líquido de despesas de alienação e, além disso, considera que o seu valor residual será zero ao final de 2023 (final de sua vida útil remanescente); e,
– a Sociedade A S.A. deliberou por mensurar o valor justo do ativo com base nas expectativas de mercado, considerando o valor presente dos fluxos de caixa futuros anuais esperados líquidos de despesas de alienação.
De acordo com as informações apresentadas e a Norma Brasileira de Contabilidade NBC TG 01 (R4) – Redução ao valor recuperável de ativos, assinale o valor contábil que a Sociedade A S.A. deverá registrar o ativo no Balanço Patrimonial a ser encerrado em 31/12/2021, para que este não exceda o seu valor de recuperação. Admita, ainda, que a taxa de desconto que reflete as avaliações de mercado sobre o valor do dinheiro no tempo e dos riscos específicos do ativo seja de 3% ao ano.
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872604
Contabilidade Geral
Analise as afirmativas a seguir:
• Em setembro de 2021, a Sociedade Alfa S.A. comprou um imóvel residencial para ser ocupado por seus empregados durante a fase de colheita de suas lavouras. A intenção da entidade, após a colheita, seria manter esse imóvel para ser ocupado para fins de seu escritório administrativo e almoxarifado. Este imóvel foi comprado por R$ 320.000,00 com recursos do caixa.
• Em setembro de 2021, a Sociedade Alfa S.A. se comprometeu a alienar algumas de suas máquinas colheitadeiras e, para tanto, estabeleceu um plano de venda para esses ativos e iniciou um programa firme para localizar comprador(es) e concluir o plano. As máquinas colheitadeiras constavam reconhecidas no imobilizado de Alfa ao valor contábil total de R$ 3.000.000,00 e já estavam disponíveis para venda imediata em suas condições atuais, quando Alfa se comprometeu a este plano de venda. Inclusive, a alienação foi considerada altamente provável ainda em 2021, conforme expectativas de mercado para esse tipo de ativo. O valor contábil total de R$ 3.000.000,00 das máquinas colheitadeiras foi considerado menor que o valor justo menos as despesas para a venda desses ativos.
• Em setembro de 2021, a Sociedade Alfa S.A. adquiriu, com recursos do caixa, uma propriedade rural (lote de terra nua) pelo valor de R$ 800.000,00. No momento dessa aquisição, Alfa ainda não havia determinado se utilizaria a propriedade rural como propriedade ocupada por ela, ou para venda a curto prazo no curso ordinário do negócio.
Considerando exclusivamente as informações apresentadas, bem como as Normas Brasileiras de Contabilidade NBC TG 16 (R2) – Estoques, NBC TG 28 (R4) – Propriedade para investimento, NBC TG 27 (R4) – Ativo imobilizado e NBC TG 31 (R4) – Ativo não circulante mantido para venda e operação descontinuada, quando a Sociedade Alfa S.A. comprou o imóvel residencial, se comprometeu a alienar as máquinas colheitadeiras e, ainda, comprou a propriedade rural, ela deveria realizar os seguintes lançamentos contábeis para reconhecimento das operações apresentadas:
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872603
Contabilidade Geral
Uma determinada companhia apresentou o seguinte Balanço Patrimonial referente ao 2º trimestre/2021 (de 01/04/2021 a
30/06/2021):
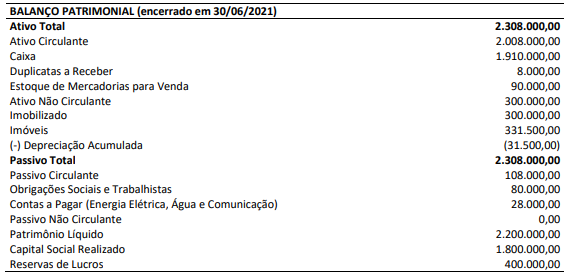
Ao decorrer do 3º trimestre/2021 (de 01/07/2021 a 30/09/2021), a companhia:
• adquiriu, em dinheiro, um galpão no valor de R$ 700.000,00, que será mantido para uso em atividades operacionais de produção e armazenagem de mercadorias para venda ao longo de vários anos;
• adquiriu, em dinheiro, um lote por R$ 150.000,00; para fins de valorização de capital a longo prazo. A companhia não pretende vendê-lo a curto prazo no curso ordinário dos negócios e não o utilizará como propriedade ocupada por ela;
• comprou mercadorias para venda no valor de R$ 30.000,00. O pagamento dessa compra foi pactuado para ser efetuado no mês de novembro/2021 aos fornecedores;
• reconheceu R$ 151.500,00 em despesas operacionais. Desse valor, R$ 43.500,00 se referem às despesas de depreciação do imobilizado; R$ 80.000,00 se referem às despesas com pessoal (sociais e trabalhistas); R$ 28.000,00 se referem às despesas com energia elétrica, água e comunicação; e,
• reconheceu receita líquida de venda de mercadorias a clientes no valor de R$ 120.000,00. Parte dessa receita (70%) foi recebida em dinheiro neste período; o restante (30%) será recebido no mês de novembro/2021.
Outras informações:
– no Balanço Patrimonial encerrado em 30/09/2021 (referente ao 3º trimestre/2021), consta registrado o valor de R$ 45.000,00 na conta estoque de mercadorias para venda; e,
– as despesas com pessoal, energia elétrica, água e comunicação, reconhecidas no período de 01/07/2021 a 30/09/2021, foram pagas, em dinheiro, dentro deste mesmo período.
Considerando exclusivamente as informações apresentadas e a Norma Brasileira de Contabilidade NBC TG 03 (R3) – Demonstração dos fluxos de caixa, assinale a alternativa que indica, respectivamente, o valor do Caixa Líquido Gerado pelas Atividades Operacionais e o valor do Caixa Líquido Consumido pelas Atividades de Investimento que deverão constar na Demonstração dos Fluxos de Caixa do 3º trimestre/2021. Desconsidere, ainda, qualquer incidência de tributos.
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872602
Contabilidade Geral
Em 28/12/2020, a Companhia A S.A. adquiriu um imóvel para ser utilizado como escritório de suas atividades administrativas. Esta compra ocorreu por meio de contrato, estabelecendo o pagamento de uma entrada em 28/12/2020 no
valor de R$ 300.000,00, em dinheiro, e o restante financiado para pagamento em quatro prestações semestrais e
consecutivas no valor de R$ 200.000,00/cada com juros embutidos neste valor. Sabe-se que a taxa de juros compostos
envolvida na transação foi de 5% ao semestre e a primeira prestação deveria ser quitada seis meses após o pagamento da
entrada. Considerando exclusivamente as informações apresentadas, bem como as Normas Brasileiras de Contabilidade
NBC TG 12 – Ajuste a valor presente e NBC TG Estrutura Conceitual – Estrutura conceitual para relatório financeiro, assinale
os lançamentos contábeis corretos no momento do reconhecimento inicial das informações apresentadas anteriormente.
Admita, ainda, que o exercício social da Companhia A S.A. ocorre de 01/01 a 31/12 a cada ano e que a instituição adota o
ano comercial de 360 dias para o pagamento das prestações.
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872601
Contabilidade Geral
No dia 01/11/2020, a empresa S.A. realizou uma aplicação financeira de R$ 75.000,00. Sabe-se que, após quatro meses,
serão resgatados o capital e os juros. A taxa de juros compostos desta aplicação é de 1% a.m. Considerando exclusivamente
essas informações, qual o lançamento contábil a ser feito pela empresa S.A., a fim de reconhecer a receita financeira ocorrida
no ano de 2020?
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872600
Contabilidade Geral
Uma empresa S.A. captou recursos no mercado financeiro, via debêntures, no valor de R$ 40.000,00. Os investidores,
por considerarem as debêntures vantajosas, pagaram um prêmio pelo título no valor de R$ 1.900,00 na data da
emissão. A taxa de juros contratual dessa operação é de 12% ao ano, e os títulos serão resgatados por meio de um
único pagamento de R$ 50.176,00 no final de dois anos. Considerando tais informações e, ainda, a NBC TG 08 (R1) –
Custos de transação e prêmios na emissão de títulos e valores mobiliários, informe o lançamento contábil a ser feito
pela empresa S.A. na data da captação dos recursos.
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872599
Contabilidade Geral
Certa indústria detém um maquinário adquirido à vista e especializado na confecção de lingotes de alumínio utilizados no
processo produtivo das unidades de estoque. No dia 26/04/2021, após estudos de viabilidade, a administração da indústria
optou por comprar os lingotes de um fornecedor, colocando este maquinário especializado à venda. Este imobilizado estava,
assim, reconhecido no Balanço Patrimonial:
• Máquina: R$ 220.000,00; e,
• Depreciação acumulada: R$ 30.000,00.
Sabe-se que a estimativa de valor de venda desta máquina é de R$ 180.000,00. As despesas estimadas para se vender a máquina, incluindo vistoria e manutenção para facilitar a negociação, são de R$ 4.000,00. Considerando exclusivamente tais informações e a NBC TG 31 (R3) – Ativo não circulante mantido para venda e operação descontinuada, informe a conta e o valor que tal ativo deve ser reconhecido em 26/04/2021.
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872598
Contabilidade Geral
Certa empresa comercial enquadrada no Lucro Real realizou as seguintes transações em julho de 2021:
• Compra de mercadorias à vista por R$ 25.000,00. Nesse valor, estão incluídos: ICMS à alíquota de 18%; PIS à alíquota de 1,65%; e, Cofins à alíquota de 7,6%. Destacado na nota a empresa pagou mais 8% de IPI; e,
• Venda à vista no valor de R$ 70.000,00 de 80% das mercadorias adquiridas. Não havia estoques iniciais.
Considerando apenas tais transações, o valor final do ICMS a recolher e o Lucro Bruto obtido por esta empresa, no mês de julho de 2021, são, respectivamente:
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872597
Contabilidade Geral
Determinada empresa S.A. apresentou as seguintes movimentações obtidas na demonstração das mutações do patrimônio
líquido:
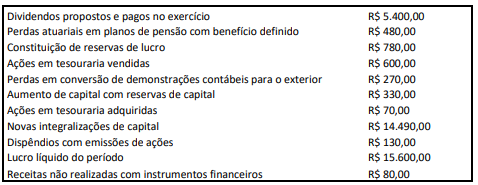
Considerando exclusivamente tais informações e, ainda, a NBC TG 26 (R1) – Apresentação das Demonstrações Contábeis, o total do resultado abrangente do período é:
Considerando exclusivamente tais informações e, ainda, a NBC TG 26 (R1) – Apresentação das Demonstrações Contábeis, o total do resultado abrangente do período é:
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872596
Contabilidade Geral
Segundo o regime de caixa, certa empresa apresentou um lucro líquido de R$ 330.000,00, em 2020. Durante este
período, houve os seguintes fatos contábeis:
• Os salários de dezembro de 2020, no valor de R$ 25.000,00, foram adiantados em novembro;
• Serão pagas, em 2021, quando do vencimento do montante final, as despesas de juros no valor de R$ 7.000,00, já vencidos no exercício;
• Foram pagos, em 2020, os aluguéis de R$ 11.300,00 referentes a janeiro de 2021;
• Clientes adiantaram R$ 6.600,00 para a compra de insumos. Estima-se entregar os produtos finais em fevereiro de 2021;
• As comissões de R$ 15.500,00 pagas em setembro de 2020 se referem a serviços a serem recebidos no exercício seguinte;
• Do total das receitas de vendas recebidas em 2020, R$ 12.000,00 foram obtidas pelas vendas realizadas em 2019; e,
• Parte dos salários de janeiro de 2021, no valor de R$ 8.000,00, foi adiantada em dezembro de 2020.
Considerando tão somente essas informações, após os ajustes pelo Regime de Competência, o lucro líquido do exercício de 2020 passou a ser de:
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872595
Contabilidade Geral
Determinada indústria definiu em seu estatuto a constituição da Reserva Estatutária de 10% do Lucro Líquido. No
exercício de 2020, a indústria obteve R$ 890.000,00 de Lucro Líquido e os saldos anteriores das contas que compunham
o Patrimônio Líquido eram:
• Capital Social = R$ 4.800.000,00;
• Reserva Estatutária = R$ 560.000,00; e,
• Reserva Legal = R$ 950.000,00.
Dessa forma, de acordo com o disposto na Lei nº 6.404/76, qual é o valor a ser contabilizado como Reserva Estatutária no período de 2020?
• Capital Social = R$ 4.800.000,00;
• Reserva Estatutária = R$ 560.000,00; e,
• Reserva Legal = R$ 950.000,00.
Dessa forma, de acordo com o disposto na Lei nº 6.404/76, qual é o valor a ser contabilizado como Reserva Estatutária no período de 2020?
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872594
Contabilidade Geral
Uma empresa apresentou os seguintes saldos e movimentações no encerramento do exercício de 2020:
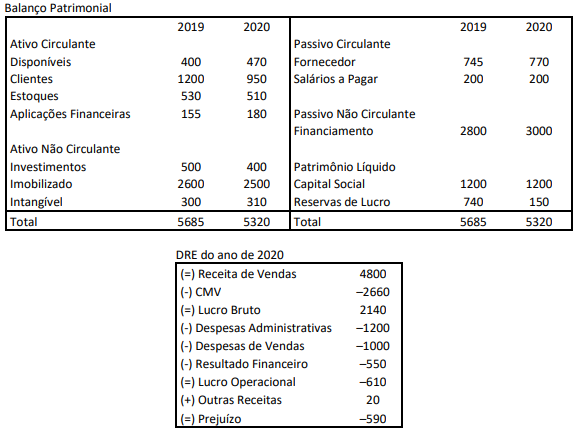
Considerando exclusivamente essas informações e a NBC TG 03 (R2) – Demonstração dos Fluxos de Caixa, indique, respectivamente, os caixas gerados (+) ou consumidos (–) com os fornecedores e com os clientes de acordo com o método direto.
Considerando exclusivamente essas informações e a NBC TG 03 (R2) – Demonstração dos Fluxos de Caixa, indique, respectivamente, os caixas gerados (+) ou consumidos (–) com os fornecedores e com os clientes de acordo com o método direto.
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872593
Contabilidade Geral
Determinada indústria financiou a aquisição de uma máquina de R$ 550.000,00. O pagamento será realizado em 48 prestações
mensais e consecutivas de R$ 14.000,00, com a primeira prestação vencendo um mês após a compra. A indústria dispendeu mais
R$ 5.000,00 em documentações e transporte para deixar a máquina apta à utilização; estima utilizar a máquina durante 8 anos,
vendendo-a após este período por R$ 70.000,00. Segundo dados do fabricante, esta máquina tem a capacidade produtiva de
500.000 unidades e sua vida útil é de quinze anos. Os gastos anuais de manutenção são de R$ 6.000,00. Após o início de sua
utilização, no dia 01/07/2020, a máquina produziu 58.000 unidades até o final do período de 2020. Considerando essas
informações e, ainda, de acordo com a NBC TG 27 (R3) –Ativo Imobilizado, é correto afirmar que a despesa de depreciação desta
máquina, no ano de 2019, foi de:
Ano: 2021
Banca:
CONSULPLAN
Órgão:
Prefeitura de Suzano - SP
Prova:
CONSULPLAN - 2021 - Prefeitura de Suzano - SP - Assistente Jurídico |
Q1745007
Direito do Trabalho
Analise as afirmativas a seguir.
I. Caracterizada a sucessão empresarial ou de empregadores,
as obrigações trabalhistas, inclusive as contraídas à época
em que os empregados trabalhavam para a empresa
sucedida, são de responsabilidade do sucessor.
II. O grupo econômico constitui a figura do empregador único.
A solidariedade entre as empresas do grupo econômico é
tanto passiva quanto ativa, posto que o labor prestado pelo
empregado beneficia todo o grupo.
III. O responsável solidário, integrante de grupo econômico,
que não participou da relação processual como reclamado
e que, portanto, não consta no título executivo judicial
como devedor, também poderá ser sujeito passivo na
execução.
IV. A prestação de serviços a mais de uma empresa do mesmo
grupo econômico, durante a mesma jornada de trabalho,
caracteriza a coexistência de mais de um contrato de
trabalho, salvo ajuste em contrário.
Está correto o que se afirma apenas em
Ano: 2021
Banca:
CONSULPLAN
Órgão:
Prefeitura de Suzano - SP
Prova:
CONSULPLAN - 2021 - Prefeitura de Suzano - SP - Assistente Jurídico |
Q1745006
Direito Processual do Trabalho
Em relação à tramitação dos processos e decisões, assinale
a afirmativa INCORRETA.
Ano: 2021
Banca:
CONSULPLAN
Órgão:
Prefeitura de Suzano - SP
Prova:
CONSULPLAN - 2021 - Prefeitura de Suzano - SP - Assistente Jurídico |
Q1745005
Direito Processual do Trabalho
Na visão pós-positivista, a normatividade dos princípios e a
centralidade da argumentação jurídica e dos direitos fundamentais são determinantes para que direito e moral sejam
pensados não como esferas autônomas, mas complementares.
Na seara processual trabalhista, são consideradas fontes formais,
EXCETO:
Ano: 2021
Banca:
CONSULPLAN
Órgão:
Prefeitura de Suzano - SP
Prova:
CONSULPLAN - 2021 - Prefeitura de Suzano - SP - Assistente Jurídico |
Q1745004
Direito Processual do Trabalho
A CLT informa que, aberta a audiência, o juiz ou presidente
proporá a conciliação. Caso não seja possível a composição,
é correto afirmar que:
Ano: 2021
Banca:
CONSULPLAN
Órgão:
Prefeitura de Suzano - SP
Prova:
CONSULPLAN - 2021 - Prefeitura de Suzano - SP - Assistente Jurídico |
Q1745003
Direito do Trabalho
O fenômeno da terceirização possui argumentos favoráveis e
contrários. Os favoráveis são: a modernização da administração empresarial com a redução de custos, aumento da
produtividade com a criação de novos métodos de gerenciamento da atividade produtiva. Os contrários são: a redução dos
direitos globais dos trabalhadores, tais como a promoção,
salários, fixação na empresa e vantagens decorrentes de
convenções e acordos coletivos.
(Pessoa, JORGE NETO; Francisco Ferreira; CAVALCANTE, Jouberto de
Q. Direito do Trabalho, 9ª edição. Grupo GEN, 10/2018.)
Sobre o tema, assinale a afirmativa correta

 Conheça nossos planos