Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 6.818 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q2277979
Contabilidade Pública
De acordo com a NBC TSP Estrutura Conceitual,
Q2277978
Direito Administrativo
Para conseguir dar fiel cumprimento a uma Lei, determinado
administrador público necessita editar um decreto. Ao assim
fazer, está a exercer qual poder da Administração Pública?
Q2277977
Contabilidade Pública
Nas demonstrações contábeis aplicadas ao setor público de
uma autarquia pública estadual,
Q2277976
Contabilidade Pública
Texto associado
TEXTO PARA A QUESTÃO
No mês de julho de 2023, ocorreram as seguintes transações
em uma autarquia pública estadual:
• Arrecadação de receita de serviços prestados no mês de junho de 2023 no valor de R$ 800.000,00.
• Recebimento de transferência financeira do tesouro estadual no valor de R$ 2.000.000,00 no mês de julho de 2023, cujo
direito a receber havia sido reconhecido em junho de 2023.
• Devolução de um depósito caução no valor de R$ 20.000,00.
• Lançamento e recebimento de transferências voluntárias de
capital do governo federal no valor de R$ 950.000,00.
• Empenho, liquidação e pagamento de despesas com pessoal e encargos sociais no valor de R$ 2.190.000,00.
• Empenho de despesas correntes com outros serviços de
terceiros - pessoa jurídica no valor de
R$ 170.000,00. Os serviços foram prestados no mês de
agosto de 2023.
• Utilização de material de consumo no valor de R$ 120.000,00. O material de consumo estava em estoque no início do mês
de julho de 2023 e se refere a despesa orçamentária
liquidada em maio de 2023.
• Pagamento de restos a pagar processados no valor de R$ 100.000,00, cuja inscrição ocorreu em 2022
Com base nessas transações tomadas em conjunto, em julho
de 2023, o resultado de execução orçamentária da autarquia
pública estadual conforme a Lei nº 4.320/1964 foi
Q2277975
Contabilidade Pública
Texto associado
TEXTO PARA A QUESTÃO
No mês de julho de 2023, ocorreram as seguintes transações
em uma autarquia pública estadual:
• Arrecadação de receita de serviços prestados no mês de junho de 2023 no valor de R$ 800.000,00.
• Recebimento de transferência financeira do tesouro estadual no valor de R$ 2.000.000,00 no mês de julho de 2023, cujo
direito a receber havia sido reconhecido em junho de 2023.
• Devolução de um depósito caução no valor de R$ 20.000,00.
• Lançamento e recebimento de transferências voluntárias de
capital do governo federal no valor de R$ 950.000,00.
• Empenho, liquidação e pagamento de despesas com pessoal e encargos sociais no valor de R$ 2.190.000,00.
• Empenho de despesas correntes com outros serviços de
terceiros - pessoa jurídica no valor de
R$ 170.000,00. Os serviços foram prestados no mês de
agosto de 2023.
• Utilização de material de consumo no valor de R$ 120.000,00. O material de consumo estava em estoque no início do mês
de julho de 2023 e se refere a despesa orçamentária
liquidada em maio de 2023.
• Pagamento de restos a pagar processados no valor de R$ 100.000,00, cuja inscrição ocorreu em 2022
Com base nessas transações tomadas em conjunto, em julho
de 2023, o total do ativo da autarquia pública estadual foi
Q2277974
Contabilidade Pública
Texto associado
TEXTO PARA A QUESTÃO
No mês de julho de 2023, ocorreram as seguintes transações
em uma autarquia pública estadual:
• Arrecadação de receita de serviços prestados no mês de junho de 2023 no valor de R$ 800.000,00.
• Recebimento de transferência financeira do tesouro estadual no valor de R$ 2.000.000,00 no mês de julho de 2023, cujo
direito a receber havia sido reconhecido em junho de 2023.
• Devolução de um depósito caução no valor de R$ 20.000,00.
• Lançamento e recebimento de transferências voluntárias de
capital do governo federal no valor de R$ 950.000,00.
• Empenho, liquidação e pagamento de despesas com pessoal e encargos sociais no valor de R$ 2.190.000,00.
• Empenho de despesas correntes com outros serviços de
terceiros - pessoa jurídica no valor de
R$ 170.000,00. Os serviços foram prestados no mês de
agosto de 2023.
• Utilização de material de consumo no valor de R$ 120.000,00. O material de consumo estava em estoque no início do mês
de julho de 2023 e se refere a despesa orçamentária
liquidada em maio de 2023.
• Pagamento de restos a pagar processados no valor de R$ 100.000,00, cuja inscrição ocorreu em 2022
Com base nessas transações tomadas em conjunto, em julho
de 2023, o resultado patrimonial da autarquia pública
estadual foi
Q2277973
Contabilidade Geral
Uma empresa obteve um empréstimo junto a uma instituição
financeira, com as seguintes características:
• Data da obtenção do empréstimo: 31/12/2019
• Valor do empréstimo: R$ 5.000.000,00
• Prazo do empréstimo: 6 anos
• Taxa de juros compostos: 10% ao ano
• Pagamentos: parcelas anuais e iguais no valor de R$ 1.148.037,00, vencendo-se a primeira parcela em 31/12/2020
• Pagamento, na data da obtenção do empréstimo, de custos de transação no valor total de R$ 150.000,00
Sabendo-se que a taxa de custo efetivo do empréstimo foi 11% ao ano, é correto afirmar, em relação a esta operação, que o
Q2277972
Contabilidade Geral
Em 02/01/2018 uma empresa adquiriu um equipamento à
vista por R$ 30.000.000,00 que entrou em operação
imediatamente. A empresa tem como política utilizar o
equipamento por 8 anos e, no final deste prazo de utilização,
o mesmo poderá ser vendido por R$ 2.000.000,00. A empresa
adota o método das quotas constantes para o cálculo da
despesa de depreciação, tendo em vista que a utilização do
equipamento ocorre de forma contínua durante 24 horas por
dia. No final de 2018 a empresa fez o teste de
recuperabilidade do ativo (teste de "impairment") e, para isto,
dispunha dos seguintes valores nessa data:
• Valor em uso: R$ 26.300.000,00
• Valor justo líquido de despesas de venda: R$ 26.000.000,00
O valor contábil da máquina evidenciado no Balanço Patrimonial em 31/12/2018 foi:
• Valor em uso: R$ 26.300.000,00
• Valor justo líquido de despesas de venda: R$ 26.000.000,00
O valor contábil da máquina evidenciado no Balanço Patrimonial em 31/12/2018 foi:
Q2277971
Contabilidade Pública
A receita corrente líquida referente ao exercício financeiro de
2022 de um governo estadual é composta
Q2277970
Contabilidade Geral
O Patrimônio líquido de uma empresa apresentava, no
Balanço Patrimonial de 31/12/2020, a seguinte composição
(valores expressos em reais):
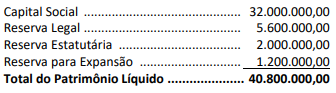
As seguintes informações, relacionadas ao ano de 2021, que impactaram o patrimônio líquido da empresa, foram identificadas:
• O lucro líquido apurado em 2021 foi R$ 19.200.000,00
• As seguintes reservas foram constituídas:
I. Reserva Legal, de acordo com o estabelecido na Lei das Sociedades por Ações.
II. Reserva Estatutária no valor correspondente a 10% do Lucro Líquido sem qualquer dedução.
• O estatuto da empresa não define o critério para cálculo do dividendo mínimo obrigatório.
O valor do dividendo mínimo obrigatório que deveria ser evidenciado no passivo, no Balanço Patrimonial da empresa em 31/12/2021, era
Q2277969
Contabilidade Geral
É apresentada a seguir a Demonstração do Resultado do ano
de 2017 de uma empresa comercial (valores expressos em
reais e desprezando os centavos).
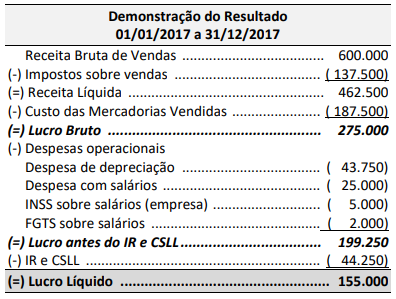
Sabendo-se que o valor dos tributos recuperáveis referentes aos produtos comercializados em 2017 foi R$ 33.750,00, o valor adicionado total gerado pela empresa no período foi,
Sabendo-se que o valor dos tributos recuperáveis referentes aos produtos comercializados em 2017 foi R$ 33.750,00, o valor adicionado total gerado pela empresa no período foi,
Q2277968
Contabilidade Geral
A empresa Vende de Tudo S.A. realizou as seguintes vendas de
mercadorias no dia 01/12/2021:
• Vendas à vista: R$ 1.000.000,00
• Vendas a prazo: R$ 1.320.000,00
A data de vencimento das vendas a prazo será em 01/12/2023 e a empresa praticava, na data da venda, a taxa de juros de 0,398% ao mês (equivalente a 4,88% ao ano e a 10% em dois anos) para suas vendas a prazo.
Na Demonstração do Resultado do ano de 2021 a empresa deveria reconhecer, em decorrência das vendas efetuadas em 01/12/2021:
Q2277967
Contabilidade Geral
Uma empresa adquiriu um equipamento para utilização na
sua atividade produtiva. A aquisição foi paga à vista e as
seguintes informações sobre o equipamento e a política da
empresa são conhecidas:
• Data da aquisição: 30/06/2019
• Valor pago pelo equipamento R$ 4.000.000,00
• Vida útil definida pela empresa: 8 anos
• O valor residual esperado para venda do equipamento, no final do prazo de vida útil definido pela empresa, era R$ 640.000,00
Em 31/12/2021, a empresa vendeu o equipamento, à vista, por R$2.980.000,00. Sabendo que a empresa adota o método das cotas constantes para cálculo da depreciação, o resultado apurado na venda do equipamento, evidenciado na Demonstração do Resultado de 2021, foi:
Q2277966
Contabilidade Geral
A empresa Mercadorias Populares S.A. adquiriu, em
10/11/2020, produtos para revenda, pagando os seguintes
valores para tê-los em condições de venda no seu depósito:
• Pagamento ao fornecedor: R$ 219.000,00
• Pagamento de frete para transporte das mercadorias até a empresa: R$ 3.000,00
• Pagamento de seguro para o transporte até o depósito: R$ 2.000,00
Nos diversos pagamentos efetuados estão incluídos tributos recuperáveis no valor de R$ 23.000,00 e tributos não recuperáveis no valor de R$ 16.000,00.
No dia 10/12/2020 a empresa vendeu todas estas mercadorias pelo valor líquido de R$ 405.000,00 e pagou R$ 4.500,00 de comissão para os vendedores e R$ 7.000,00 de frete para entrega das mercadorias vendidas. O lucro bruto apurado pela empresa Mercadorias Populares S.A., especificamente em relação à compra e venda das mercadorias citadas, foi,
Q2277965
Contabilidade Pública
Em relação à Contabilidade Aplicada ao Setor Público de uma
autarquia pública estadual,
Q2277964
Contabilidade Geral
A empresa Comércio de Peixes S.A. adquiriu 80% das ações da
Cia. Tilápia por R$ 40.000.000,00 que foram pagos à vista. A
data da aquisição foi 31/12/2019 e, nesta data, o Patrimônio
Líquido contábil da Cia. Tilápia era R$ 24.000.000,00. O valor
justo líquido dos ativos e passivos identificáveis da Cia. Tilápia
era R$ 60.000.000,00 na data da aquisição e a diferença entre
este valor justo e o valor contábil do Patrimônio Líquido
contábil era decorrente da variação entre o valor de custo
contabilizado e o valor justo de um terreno. No período de
01/01/2020 a 31/12/2020, a Cia. Tilápia reconheceu as
seguintes mutações em seu Patrimônio Líquido:
• Lucro líquido de 2020: R$ 4.000.000,00
• Dividendos distribuídos e pagos em 2020: R$ 1.000.000,00
Com base nestas informações é correto afirmar que:
• Lucro líquido de 2020: R$ 4.000.000,00
• Dividendos distribuídos e pagos em 2020: R$ 1.000.000,00
Com base nestas informações é correto afirmar que:
Q2277963
Matemática Financeira
Uma aplicação financeira foi realizada com prazo de três
meses e remunera a taxa de juros compostos de 1,9613% ao
mês. O valor aplicado foi R$ 100.000,00 e, no final do prazo da
aplicação, o valor resgatado foi R$ 106.000. Se a inflação
ocorrida no prazo da operação foi 4%, a taxa efetiva real
obtida na aplicação foi:
Q2277962
Matemática Financeira
Uma aplicação financeira no valor de R$ 50.000 foi realizada
no dia 31/03/2020 e remunera a taxa de juros compostos de
3% ao mês. Se não ocorreu nenhum resgate até o dia
30/06/2020 e considerando meses de 30 dias, o saldo da
aplicação financeira era, desprezando os centavos,
Q2277961
Matemática Financeira
Para a liquidação de uma dívida, um devedor ainda precisa
pagar duas parcelas com os seguintes valores e datas de
vencimento:
• R$ 10.000,00 que vence na data de hoje;
• R$ 16.000,00 que vencerá daqui a um mês.
Em decorrência de problemas financeiros temporários, o devedor precisa renegociar a forma de pagamento da dívida e propõe ao credor a seguinte forma de pagamento:
• Pagar uma parcela de R$ 4.000,00 na data de hoje;
• Liquidar o saldo remanescente da dívida em uma única parcela adicional que será paga daqui a dois meses.
Se a taxa de juros compostos cobrada pelo credor é 3% ao mês, o valor da parcela adicional a ser paga, desprezando-se os centavos, será:
Q2277960
Matemática Financeira
Um produto pode ser adquirido em uma loja de
eletrodomésticos que oferece duas alternativas para a
compra:
• Pagamento à vista no valor de R$ 5.700,00;
• Compra a prazo, sendo uma entrada no valor de R$ 1.500,00 e o pagamento de uma parcela adicional no valor de R$ 4.452,00 após 2 meses da data da compra.
Se a empresa utiliza o regime de capitalização simples para definir o valor da parcela adicional, a taxa de juros simples, em percentual ao mês, que é cobrada na venda a prazo é

 Conheça nossos planos