Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 3.942 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426699
Contabilidade Geral
De acordo com a Resolução CFC n°. 803/96 – Código d e Ética Profissional do Contador e suas alterações, NÃO é norma de conduta a ser observada, obrigatoriamente, pelo profissional da Contabilidade, com relação à classe:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426698
Contabilidade Geral
De acordo com a NBC TG 46 – Mensuração do Valor Justo, assinale a opção INCORRETA.
Ano: 2013
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame
|
CFC - 2013 - CFC - Técnico em Contabilidade - 2º Exame |
Q426697
Contabilidade Geral
Uma sociedade empresária contratou um seguro anual, em 1º de agosto de 2013, para cobertura de incêndio, avaliado no valor de R$180.000,00, com vigência a partir da assinatura do contrato.
O prêmio cobrado pela seguradora é equivalente a 10% do valor da cobertura e foi pago em 31 de agosto de 2013. O saldo da conta Prêmios de Seguros pagos Antecipadamente, em 31 de dezembro de 2013, de acordo com o princípio da competência, será de:
O prêmio cobrado pela seguradora é equivalente a 10% do valor da cobertura e foi pago em 31 de agosto de 2013. O saldo da conta Prêmios de Seguros pagos Antecipadamente, em 31 de dezembro de 2013, de acordo com o princípio da competência, será de:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426696
Auditoria
De acordo com a ITG 1000 – Modelo Contábil para Microempresa e Empresa de Pequeno Porte, a afirmação “...tem por objetivo salvaguardar o profissional da Contabilidade no que se refere a sua responsabilidade pela realização da escrituração contábil do período-base encerrado, segregando-a e distinguindo-a das responsabilidades da administração da entidade, sobretudo no que se refere à manutenção dos controles internos e ao acesso às informações.” refere-se a
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426695
Contabilidade Geral
A NBC TG 38 – Instrumentos Financeiros: Reconhecimento e Mensuração fundamenta que “se a transferência não resultar em desreconhecimento porque a entidade reteve, substancialmente, todos os riscos e benefícios da propriedade do ativo transferido, a entidade deve continuar a reconhecer o ativo transferido na sua totalidade e deve reconhecer um passivo financeiro pela retribuição recebida. Em períodos posteriores, a entidade deve reconhecer qualquer rendimento do ativo transferido e qualquer gasto incorrido como passivo financeiro”.
Essa fundamentação teórica se aplica aos casos de:
Essa fundamentação teórica se aplica aos casos de:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426693
Auditoria
De acordo com a NBC TP 01 – Perícia Contábil, o Termo Diligência é:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426692
Auditoria
Uma sociedade empresária, com filiais em todo o território brasileiro, contratou uma auditoria externa para levantamento de seus produtos entre as filiais. O procedimento que garante confirmar a quantidade dos produtos existentes em suas filiais será:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426691
Auditoria
Ao examinar as demonstrações contábeis do ano de 2012 da Companhia “A”, os auditores verificaram que não foram observadas as determinações e orientações das seguintes normas:
NBC TG 01 – Redução ao Valor Recuperável de Ativos;
NBC TG 06 – Operações de Arrendamento Mercantil;
NBC TG 16 – Estoques; e
NBC TG 30 – Receitas.
Ao obterem evidência de auditoria apropriada e suficiente, concluíram que as distorções, quando consideradas em conjunto, são relevantes e generalizadas.
Assinale a opção que apresenta o parágrafo de opinião apropriado para a situação descrita.
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426690
Auditoria
Texto associado
Para determinar a quantidade de contratos que terão seus cálculos revisados, em um procedimento de auditoria, o auditor utiliza a seguinte fórmula:
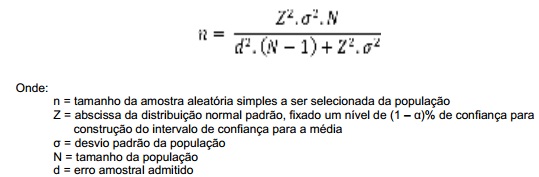
Em relação à quantidade de contratos a serem selecionados para revisão de cálculos, mantidos constantes os valores dos demais componentes da fórmula, é CORRETO afirmar que:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426689
Contabilidade Geral
Com base na Resolução NBC TG ESTRUTURA CONCEITUAL – Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, julgue os itens sobre Manutenção de Capital como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. De acordo com o conceito de capital financeiro, tal como o dinheiro investido ou o seu poder de compra investido, o capital é sinônimo de ativos líquidos ou patrimônio líquido da entidade.
II. De acordo com o conceito de manutenção do capital físico, o lucro é considerado auferido somente se a capacidade física produtiva da entidade no fim do período exceder a capacidade física produtiva no início do período, depois de excluídas quaisquer distribuições aos proprietários e seus aportes de capital durante o período.
III. Todas as mudanças de preços, afetando ativos e passivos da entidade, são vistas, no conceito de manutenção de capital físico, como mudanças na mensuração da capacidade financeira da entidade, devendo ser tratadas como lucro.
A sequência CORRETA é
Ano: 2013
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame
|
CFC - 2013 - CFC - Técnico em Contabilidade - 2º Exame |
Q426688
Matemática Financeira
Texto associado
Em 31.12.2012, uma Unidade Geradora de Caixa apresentava as seguintes estimativas a respeito das entradas e saídas de caixa, ao final de cada ano de sua vida útil:

Considerando juros compostos de 10% a.a., o valor presente dos fluxos de caixa futuros, em 31.12.2012, era de:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426687
Estatística
Texto associado
Uma sociedade empresária apresentou as seguintes estimativas de vendas de computadores:

A quantidade esperada de unidades a serem vendidas no mês é de:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame
|
CFC - 2013 - CFC - Técnico em Contabilidade - 2º Exame |
Q426686
Matemática Financeira
Uma sociedade empresária investirá o valor de R$100.000,00 em um projeto que se espera gerar um retorno de R$400.000,00 ao final de dois anos.
Considerando uma taxa de juros de 3% a.a., o valor presente líquido desse investimento é de:
Considerando uma taxa de juros de 3% a.a., o valor presente líquido desse investimento é de:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426684
Direito Tributário
De acordo com o Código Tributário Nacional, no que diz respeito ao parcelamento de débitos tributários, assinale a opção CORRETA.
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426683
Contabilidade Geral
Uma Sociedade aprovou a aquisição da Companhia “A” em sua Assembleia, realizada na forma da Lei nº. 6.404/76, e as atas foram disponibilizadas aos acionistas nos termos das normas da Comissão de Valores Mobiliários - CVM. Na referida assembleia, foi aprovada a deliberação sobre a aquisição integral das ações da Companhia “A”, que seria na sequência absorvida, integralmente, pela Sociedade compradora, cumprindo-se todos os procedimentos estabelecidos na Lei Societária.
A operação que se seguiu após a aquisição integral das ações é nominada pela Lei nº. 6.404/76 como:
A operação que se seguiu após a aquisição integral das ações é nominada pela Lei nº. 6.404/76 como:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426682
Contabilidade Geral
Texto associado
Uma sociedade empresária contabilizou seus lucros e prejuízos (em milhares de reais) durante os oito primeiros meses do ano de 2012, apresentando esses resultados mensais por meio do gráfico a seguir:

Com base nos resultados mensais apresentados no gráfico acima, assinale a opção INCORRETA:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426681
Análise de Balanços
A fórmula que calcula o índice de liquidez Geral é:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426680
Contabilidade de Custos
Uma Sociedade elaborou o orçamento para o ano de 2013 com base em dados históricos do ano de 2012 e com base nas estimativas estabelecidas por seus gestores.
Os seguintes dados históricos foram apresentados:
Custo das mercadorias vendidas no ano de 2012 R$1.050.000,00
Estoque médio do ano de 2012 R$175.000,00
Dados estimados para o ano de 2013:
Estoque médio R$200.000,00
Fator de multiplicação Markup 1,80
Tributos incidentes sobre a receita 20%
Considera-se que a empresa estima que o giro do estoque será igual ao de 2012 e que o preço de venda é estabelecido, multiplicando-se o custo estimado da mercadoria. De acordo com o giro do estoque, pelo Markup, o Lucro Bruto orçado para o ano de 2013 será de:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426678
Contabilidade de Custos
Texto associado
Uma sociedade empresária prestadora de serviços apresentou os seguintes dados no mês de julho de 2013.

De acordo com os dados fornecidos acima, o valor do custo dos serviços prestados corresponde a:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame
|
CFC - 2013 - CFC - Técnico em Contabilidade - 2º Exame |
Q426676
Contabilidade de Custos
Texto associado
Uma sociedade industrial produz dois tipos de produtos: camisa e calça masculina. A produção se dá em dois departamentos: Corte e Costura.

Considerando que a empresa produziu no período 10.000 calças, o custo de produção de uma calça é de:

 Conheça nossos planos