Questões de Concurso Para cfc

Foram encontradas 3.942 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Ano: 2006 Banca: CFC Órgão: CFC Prova: CFC - 2006 - CFC - Auditor Independente |
Q1307145 Contabilidade Geral
A definição do valor contábil do ativo imobilizado tangível prevista nas Normas Brasileiras de Contabilidade é:
Alternativas
Ano: 2006 Banca: CFC Órgão: CFC Prova: CFC - 2006 - CFC - Auditor Independente |
Q1307144 Auditoria
O auditor tomou conhecimento de um fato relevante ocorrido após a data do encerramento do trabalho de campo e antes da entrega formal do parecer ao cliente. Nesse caso, o procedimento a ser adotado pelo auditor será:
Alternativas
Ano: 2006 Banca: CFC Órgão: CFC Prova: CFC - 2006 - CFC - Auditor Independente |
Q1307143 Auditoria
Quando o auditor, de posse de algumas faturas selecionadas, tem como objetivo conferir detalhes, cotejando os dados de embarque de produtos com os dados da empresa de logística, este teste denomina-se:
Alternativas
Ano: 2006 Banca: CFC Órgão: CFC Prova: CFC - 2006 - CFC - Auditor Independente |
Q1307142 Auditoria
Quando as Demonstrações Contábeis forem afetadas de maneira relevante pela adoção de prática contábil em desacordo com os Princípios Fundamentais de Contabilidade e as Normas Brasileiras de Contabilidade, o auditor deve emitir parecer:
Alternativas
Ano: 2006 Banca: CFC Órgão: CFC Prova: CFC - 2006 - CFC - Auditor Independente |
Q1307141 Auditoria
O auditor constatou que a Companhia Alpha somente registrava uma pequena parte de suas vendas e parcela relevante dos materiais adquiridos não possuía documentação hábil. Qual o tipo de parecer a ser emitido pelo auditor independente?
Alternativas
Ano: 2006 Banca: CFC Órgão: CFC Prova: CFC - 2006 - CFC - Auditor Independente |
Q1307140 Contabilidade Geral
De acordo com a Lei nº 6.404/76, a escolha do auditor independente nas companhias de capital aberto é de competência:
Alternativas
Ano: 2006 Banca: CFC Órgão: CFC Prova: CFC - 2006 - CFC - Auditor Independente |
Q1307139 Análise de Balanços
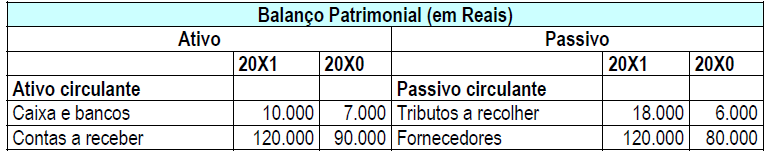
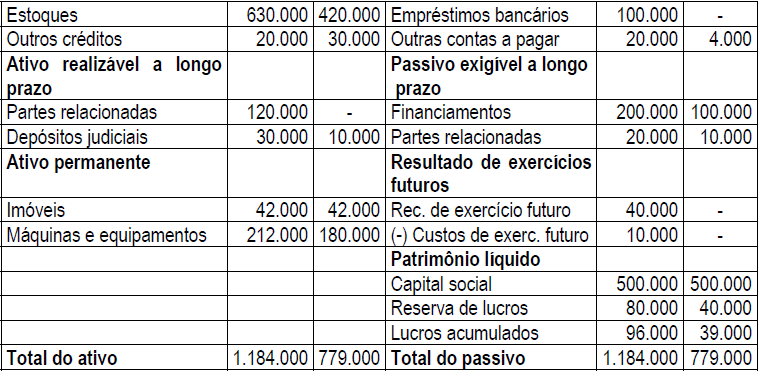
Considerando as informações abaixo calcule a variação do capital circulante líquido e indique a alternativa correta:
Imagem associada para resolução da questão Imagem associada para resolução da questão
Alternativas
Ano: 2006 Banca: CFC Órgão: CFC Prova: CFC - 2006 - CFC - Auditor Independente |
Q1307138 Auditoria
Uma companhia de capital aberto com patrimônio líquido inferior a R$ 1.000.000,00 deixa de elaborar e divulgar a Demonstração das Origens e Aplicações de Recursos. Conseqüentemente, o auditor independente deve considerar no parecer de auditoria:
Alternativas
Ano: 2006 Banca: CFC Órgão: CFC Prova: CFC - 2006 - CFC - Auditor Independente |
Q1307137 Contabilidade Geral
A ética profissional é condição para o exercício de qualquer profissão. Na execução do trabalho de auditoria, o auditor independente deve atender aos seguintes requisitos do Código de Ética Profissional:
Alternativas
Ano: 2006 Banca: CFC Órgão: CFC Prova: CFC - 2006 - CFC - Auditor Independente |
Q1307136 Contabilidade Geral
Os dados abaixo correspondem à Companhia FLM antes do registro da destinação do resultado líquido do exercício:
Patrimônio Líquido • Capital Social 8.000.000,00 • Reservas de Capital Reserva de Incentivos Fiscais 40.000,00 Ágio na integralização de ações 800.000,00 • Reservas de Lucros Reserva Legal 1.600.000,00 Reserva para Aumento de Capital 400.000,00 • Lucros e/ ou prejuízos acumulados Prejuízos acumulados (40.000,00)
Total do patrimônio líquido 10.800.000,00
Segundo o Estatuto da Companhia FLM, o Capital Social está dividido da seguinte forma: • 50% representados por ações ordinárias nominativas; • 40% representados por ações preferenciais nominativas, classe “A”, às quais é assegurado dividendo de 6% a.a. sobre o valor dessas ações, cumulativos; e • 10% representados por ações preferenciais nominativas, classe “B”, às quais é assegurado dividendo não-cumulativo de 10% a.a sobre o valor dessas ações. Considerando que a empresa apurou lucro líquido de R$ 300.000,00 no exercício, qual foi a proposição da Diretoria para sua destinação, nos termos do Estatuto Social e da Lei nº 6.404/76:
Alternativas
Ano: 2006 Banca: CFC Órgão: CFC Prova: CFC - 2006 - CFC - Auditor Independente |
Q1307135 Auditoria
Os exames de auditoria devem ser planejados e executados na expectativa de que os eventos relevantes relacionados com as Demonstrações Contábeis sejam identificados. A relevância deve ser considerada quando:
Alternativas
Ano: 2006 Banca: CFC Órgão: CFC Prova: CFC - 2006 - CFC - Auditor Independente |
Q1307134 Contabilidade Geral
No que se refere à fusão, à cisão e à incorporação de empresas, identifique a alternativa correta:
Alternativas
Ano: 2006 Banca: CFC Órgão: CFC Prova: CFC - 2006 - CFC - Auditor Independente |
Q1307133 Contabilidade Geral

Considerando a demonstração abaixo e a Lei nº 6.404/76, indique a alternativa correta:


Demonstração dos Lucros ou Prejuízos Acumulados Exercício Findo em 31/12/20XX

Saldo Inicial -o-

Lucro Líquido do Exercício 200.000,00

Reserva Legal (10.000,00)

Reserva de Lucros a Realizar (50.000,00)

Reserva Estatutária (10.000,00)

Reversão da Reserva de Lucros a Realizar 120.000,00

Retenção de Lucros (30.000,00)

Dividendos Propostos (220.000,00)

Saldo final -

Alternativas
Ano: 2006 Banca: CFC Órgão: CFC Prova: CFC - 2006 - CFC - Auditor Independente |
Q1307132 Contabilidade Geral
De acordo com a NBC T 10.3, grupo de consórcio de venda é a reunião de pessoas físicas e/ou jurídicas, promovido por administradora, com a finalidade de propiciar aos seus integrantes a aquisição de bem, conjunto de bens ou serviços, por meio de autofinanciamento. Assinale a opção correta:
Alternativas
Ano: 2006 Banca: CFC Órgão: CFC Prova: CFC - 2006 - CFC - Auditor Independente |
Q1307131 Contabilidade Geral
De acordo com a NBC T 8, a consolidação é o processo de agregar saldos de contas e/ou de grupos de contas da mesma natureza, de eliminar saldos de transações e de participações entre entidades que formam a unidade de natureza econômico-contábil e de segregar as participações de não-controladores, quando for o caso. Identifique a afirmação correta.
Alternativas
Ano: 2006 Banca: CFC Órgão: CFC Prova: CFC - 2006 - CFC - Auditor Independente |
Q1307130 Auditoria
Numa revisão especial das Informações Trimestrais (ITR) são realizados procedimentos mínimos de auditoria, preestabelecidos com o objetivo restrito de habilitar o auditor a conhecer e a observar os princípios contábeis adotados na sua elaboração. Ao final da revisão, o auditor deve:
Alternativas
Ano: 2006 Banca: CFC Órgão: CFC Prova: CFC - 2006 - CFC - Auditor Independente |
Q1307129 Auditoria
Identifique a alternativa incorreta. Os eventos ou as condições que devem ser considerados na identificação da existência de passivos não-registrados e de contingências para a avaliação de sua adequada apresentação nas Demonstrações Contábeis são questões de direto conhecimento e, freqüentemente, objeto de controle da administração da entidade e, portanto, seus administradores constituem-se em fonte primária de informação sobre esses eventos ou essas condições. Dessa forma, os seguintes procedimentos devem ser executados pelo auditor independente com respeito aos passivos não-registrados e às contingências:
Alternativas
Ano: 2006 Banca: CFC Órgão: CFC Prova: CFC - 2006 - CFC - Auditor Independente |
Q1307128 Auditoria
Identifique a alternativa incorreta. Quando da execução de procedimentos de auditoria para a identificação de passivos não-registrados e contingências, o auditor independente deve obter evidências para os seguintes assuntos, desde que relevantes:
Alternativas
Ano: 2006 Banca: CFC Órgão: CFC Prova: CFC - 2006 - CFC - Auditor Independente |
Q1307127 Contabilidade Geral
Identifique a alternativa incorreta. De acordo com a Instrução CVM nº 371/02, para fins de reconhecimento inicial do ativo fiscal diferido, a companhia deverá atender, cumulativamente, às seguintes condições:
Alternativas
Ano: 2006 Banca: CFC Órgão: CFC Prova: CFC - 2006 - CFC - Auditor Independente |
Q1307126 Auditoria
Aponte a alternativa incorreta. De acordo com a NBC P 1.2 - INDEPENDÊNCIA, entidade relacionada é aquela que tem uma das seguintes relações com a entidade auditada:
Alternativas
Respostas
3561: B
3562: B
3563: B
3564: D
3565: C
3566: A
3567: D
3568: D
3569: B
3570: D
3571: A
3572: C
3573: D
3574: D
3575: D
3576: B
3577: B
3578: B
3579: C
3580: D