Foram encontradas 3.942 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Uma empresa comercial apresentou os seguintes indicadores para os anos de 2010 e 2011:
Indicador 2010 2011
Prazo Médio de Pagamento de Compras 45 dias 25 dias
Prazo Médio de Renovação de Estoques 30 dias 20 dias
Prazo Médio de Recebimento de Vendas 60 dias 50 dias
Com base nos indicadores fornecidos, é CORRETO afirmar que:
Uma sociedade empresária apresentou os seguintes dados:
Vendas R$375.000,00
Custo Variável R$200.000,00
Despesas Variáveis R$ 45.000,00
Custos Fixos Totais R$100.000,00
Com base nesses dados, a Margem de Contribuição Total é:
Uma prefeitura estabeleceu que seus bens seriam depreciados pelo método da soma dos dígitos. No dia 2.1.2009, foi adquirida e colocada em funcionamento uma máquina nova para recuperação de estradas no valor de R$45.000,00, com vida útil de 10 anos.
Considerando como base apenas a depreciação, o valor da Depreciação Acumulada e do Valor Líquido Contábil, será de, respectivamente
A NBC T 16.8 – Controle Interno, aplicável ao Setor Público, esclarece que a estrutura de controle interno compreende ambiente de controle; mapeamento e avaliação de riscos; procedimentos de controle; informação e comunicação; e monitoramento.
Associe os termos relacionados à estrutura de controle interno na primeira coluna com a respectiva descrição na segunda coluna e, em seguida, assinale a opção CORRETA.
(1) Monitoramento
(2) Mapeamento de riscos
(3) Procedimentos de controle
( ) Identificação dos eventos ou das condições que podem afetar a qualidade da informação contábil.
( ) Compreende o acompanhamento dos pressupostos do controle interno, visando assegurar a sua adequação aos objetivos, ao ambiente, aos recursos e aos riscos.
( ) Medidas e ações estabelecidas para prevenir ou detectar os riscos inerentes ou potenciais à tempestividade, à fidedignidade e à precisão da informação contábil.
A sequência CORRETA é:
No primeiro trimestre de 2012, uma Indústria concluiu a produção de 600 unidades de um produto, tendo vendido 400 unidades ao preço unitário de R$120,00. No mesmo período, foram coletadas as informações abaixo:
Custo Variável Unitário R$20,00
Total de Custos Fixos R$18.000,00
Despesas Variáveis de Vendas R$2,00 por unidade
Estoque Inicial de Produtos Acabados R$0,00
Com base nas informações acima, feitas as devidas apurações, o Custo dos Produtos Vendidos calculado, respectivamente, por meio do Custeio por Absorção e do Custeio Variável, alcançou os seguintes valores:
Relacione a segunda coluna de acordo com a primeira:
(1) Bem ou serviço consumido com o objetivo de obter receita
(2) Gasto ativado
(3) Pagamento referente à aquisição de um bem ou serviço
(4) Bens ou serviços empregados na produção
( ) Custo
( ) Desembolso
( ) Despesa
( ) Investimento
A sequência CORRETA é:
Uma empresa industrial, no mês de julho de 2012, utilizou em seu processo produtivo o valor de R$25.000,00 de matéria-prima; R$20.000,00 de mão de obra direta; e R$15.000,00 de gastos gerais de fabricação.
O saldo dos Estoques de Produtos em Elaboração, em 30.6.2012, era no valor de R$7.500,00 e, em 31.7.2012, de R$10.000,00.
O Custo dos Produtos Vendidos, no mês de julho, foi de R$40.000,00 e não havia Estoque de Produtos Acabados em 30.6.2012.
Com base nas informações, assinale a opção que apresenta o saldo final dos Estoques de Produtos Acabados em 31.7.2012.
Uma sociedade empresária apresentou os seguintes gastos efetuados no mês de agosto de 2012.
• Aquisição de matéria-prima para industrialização sem incidência de tributos R$15.000,00
• Fretes para transporte da matéria-prima adquirida R$ 400,00
• Gastos com pessoal para transformação da matéria-prima em produto acabado R$ 1.800,00
• Gastos com depreciação das máquinas da fábrica R$ 230,00
• Gastos com pessoal da área administrativo-financeira e jurídico R$ 1.200,00
• Gasto com frete da venda dos produtos acabados R$ 300,00
• Gastos com comissão de vendedores R$ 900,00
• Depreciação do veículo utilizado na entrega de produtos vendidos R$ 320,00
Considerando que 50% da matéria-prima adquirida foi consumida na produção, e que a empresa apresentava no início do mês de agosto e no fim do mês de agosto estoque de produtos em elaboração zero e, ainda, que vendeu 60% da sua produção, o Custo dos Produtos Vendidos apurados pelo custeio por absorção é de:
A empresa X é controladora da empresa Y. O controle foi obtido quando a empresa X adquiriu 100% das ações da empresa Y, pelo valor de R$50.000,00.
Em 31.12.2011, a empresa X emprestou R$5.000,00 para a empresa Y.
Sabendo que o ativo da empresa Y é de R$55.800,00 e o ativo da empresa X é de R$100.000,00 e, ainda, que não existe nenhuma outra transação entre as empresas, além da relatada, assinale a opção que apresenta o valor do ativo resultante da demonstração contábil consolidada em 31.12.2011.
A contabilidade de uma empresa apresentou, no dia 31.12.2011, os seguintes saldos:
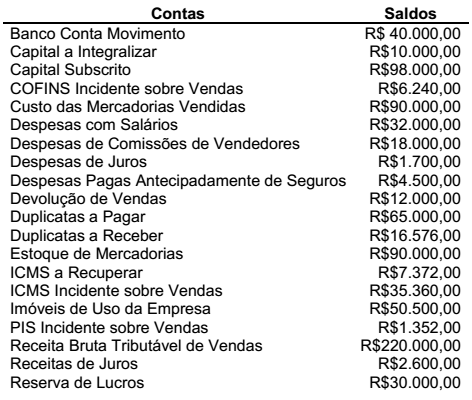
Tendo em vista as informações acima, o valor do Resultado Líquido do
exercício, não levando em consideração o Imposto de Renda Pessoa
Jurídica e a Contribuição Social sobre o Lucro, é de:
Com base nas informações a seguir, elabore a Demonstração da Mutação do Patrimônio Líquido (DMPL), e, em seguida, assinale a opção CORRETA.
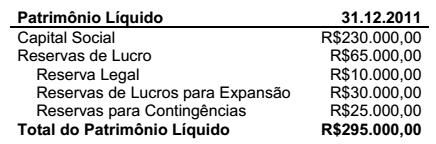
Informações adicionais:
• O lucro do Exercício foi de R$70.000,00.
• A Reserva Legal é de 5% do Lucro do Exercício.
• Houve reversão total das Reservas para Contingências por deixarem de existir as razões que justificaram a sua constituição.
• Foram constituídas Reservas de lucros para Expansão de R$50.000,00.
O valor destinado para dividendos é de:
Uma sociedade empresária foi constituída, em 31.10.2011, com capital de R$100.000,00, totalmente integralizado em moeda corrente nesta data. Nos meses de novembro e dezembro, foram realizadas as seguintes transações:
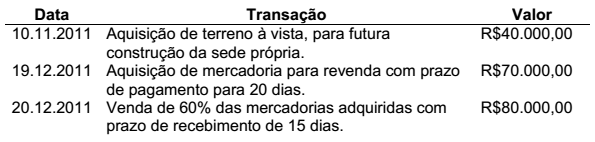
Considerando que não haverá distribuição de lucros e nem incidência de
impostos, após o registro das transações ocorridas, o total do Ativo
Circulante, em 31.12.2011, é igual a:
Um item do imobilizado foi registrado, ao custo de aquisição, por R$60.000,00 e tem depreciação acumulada de R$12.000,00. As informações coletadas pela empresa indicam:
Valor em uso R$47.000,00
Valor justo líquido da despesa de venda R$50.000,00
Com base nessas informações, é CORRETO afirmar que o valor
recuperável do ativo é de:
Uma sociedade empresária apresentou as informações abaixo do mês de agosto de 2012.
Receitas realizadas e não recebidas R$150.000,00
Despesas pagas antecipadamente e não incorridas R$110.000,00
Receitas realizadas e recebidas R$220.000,00
Despesas incorridas e não pagas R$ 90.000,00
Receitas recebidas antecipadamente e não realizadas R$130.000,00
Despesas incorridas e pagas R$ 85.000,00
Utilizando o Princípio da Competência, o valor do resultado do período é um lucro de:
Uma empresa comercial efetuou uma aplicação financeira de R$150.000,00, em 3.8.2012, e resgatou esta mesma aplicação, em 28.8.2012, pelo valor líquido de R$152.000,00, assim discriminado pela instituição financeira:
Valor do Resgate = aplicação inicial + R$ 152.500,00
rendimentos
(–) Imposto de Renda Retido na Fonte (IRRF) R$ 490,00
(–) Imposto sobre Operações de Crédito, Câmbio e R$ 10,00
Seguro, ou relativas a Títulos e Valores
Mobiliários (IOF)
(=) Valor líquido creditado em conta corrente R$ 152.000,00
Sabendo-se que a tributação do IOF é definitiva e que o IRRF deverá ser
compensado com o imposto de renda devido pela empresa no futuro, o
lançamento relativo ao resgate da operação provocará um impacto líquido
em contas de resultado de:
Uma sociedade empresária adquiriu, em junho, 100 unidades de uma mercadoria ao preço unitário de R$10,00, com ICMS incluso no preço de 18%.
Em outra aquisição, ainda no mesmo mês, porém de fornecedor de fora do Estado, a Nota Fiscal apresentou os seguintes valores:
Quantidade adquirida 200 unidades
Custo unitário R$9,00
Valor total da Nota Fiscal R$1.800,00
Alíquota do ICMS 12%
Ainda no mês de junho, foram vendidas as 300 unidades pelo preço unitário de R$15,00. A alíquota de ICMS da transação de venda é de 18%.
Assinale a opção que apresenta o valor do Lucro Bruto no mês de junho.
Uma sociedade empresária adquiriu mercadorias para revenda com pagamento à vista. O valor total da Nota Fiscal do fornecedor foi de R$105.000,00. Neste valor, estão incluídos R$5.000,00 referentes a frete e R$12.000,00 referentes a impostos recuperáveis.
Assinale a opção que apresenta o lançamento da operação a ser realizado.

 Conheça nossos planos