Questões de Concurso
Para cfc
Foram encontradas 3.942 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


No encerramento do Balanço de 2011 de uma sociedade empresária, foi constatada a ausência de registro de uma despesa financeira referente ao exercício de 2010, no montante de R$30.000,00. Na mesma data, verificou-se que uma provisão para questões judiciais registrada em 2010 por R$12.000,00 deveria ser revertida, uma vez que novos fatos ocorridos em 2011 levaram a equipe jurídica a avaliar como remota a possibilidade de a empresa vir a perder a questão.
O registro contábil das duas situações irá provocar um impacto no resultado de 2011 de:
Uma sociedade apresentou o seguinte Balanço Patrimonial e Demonstração do Resultado, entre outras demonstrações contábeis a serem complementadas por Notas Explicativas.
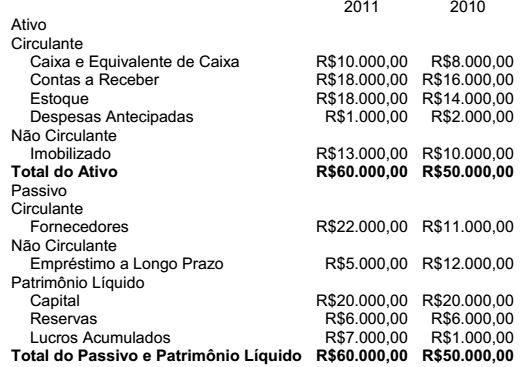
Em relação às necessidades de informações a serem apresentadas com o objetivo de auxiliar os usuários a compreender as Demonstrações Contábeis, julgue os itens abaixo de acordo com as Normas Brasileiras de Contabilidade em relação ao conteúdo das Notas Explicativas, a serem apresentadas pela empresa e, em seguida, assinale a opção CORRETA.
I. A empresa deverá apresentar um resumo das políticas contábeis significativas aplicadas na elaboração das demonstrações contábeis.
II. A empresa deverá identificar as origens e as aplicações de recursos do caixa e equivalente de caixa, identificando o montante gerado nas atividades operacionais, de investimento e financiamentos e, também, a análise das variações dos demais elementos das demonstrações contábeis.
III. A empresa deverá apresentar para o Balanço Patrimonial, exclusivamente, a base de mensuração dos itens de estoque e imobilizado, informando o critério de avaliação de cada item, a realização de testes de recuperabilidade e o percentual de realização desses itens.
IV. A empresa deverá apresentar os objetivos e as políticas de gestão do risco financeiro da entidade aplicável a seus instrumentos financeiros.
Estão CORRETOS apenas os itens:
Com relação ao que determina a NBC TG 26 – Apresentação das Demonstrações Contábeis, no tocante à informação a ser apresentada na Demonstração das Mutações do Patrimônio Líquido (DMPL) ou nas Notas Explicativas, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. Para cada componente do patrimônio líquido, a entidade deve apresentar, ou na demonstração das mutações do patrimônio líquido ou nas notas explicativas, uma análise dos outros resultados abrangentes por item.
II. O patrimônio líquido deve apresentar o capital social, as reservas de capital, os ajustes de avaliação patrimonial, as reservas de lucros, as ações ou quotas em tesouraria, os prejuízos acumulados, se legalmente admitidos os lucros acumulados e as demais contas exigidas pelas normas emitidas pelo Conselho Federal de Contabilidade.
III. A entidade deve apresentar na demonstração das mutações do patrimônio líquido, ou nas notas explicativas, o montante de dividendos reconhecidos como distribuição aos proprietários durante o período e o respectivo montante por ação.
Está(ão) CORRETO(S) o(s) item(ns):
Uma sociedade empresária instalou uma nova fábrica em um terreno doado pela prefeitura. A subvenção foi concedida pelo município mediante o compromisso assumido pela empresa de construir a fábrica e permanecer no município por, no mínimo, dez anos.
De acordo com a NBC TG 07 – Subvenção e Assistência Governamentais, o registro inicial do terreno recebido dar-se-á a débito de conta do Ativo Não Circulante – Imobilizado e a crédito da conta de:
Relacione os atenuantes ou agravantes a serem considerados na aplicação das sanções éticas, indicados na primeira coluna, com as situações apresentadas na segunda coluna e, em seguida, assinale a opção CORRETA.
(1) Atenuantes das sanções éticas
(2) Agravantes das sanções éticas
( ) Ação cometida que resulte em ato que denigra publicamente a imagem do Profissional da Contabilidade.( ) Ação desenvolvida em defesa de prerrogativa profissional.
( ) Ausência de punição ética anterior.
( ) Prestação de relevantes serviços à Contabilidade.
( ) Punição ética anterior transitada em julgado.
A sequência CORRETA é:
Uma companhia de aviação vendeu, em 14.3.2012, à vista, uma passagem aérea de ida e volta para utilização nos dias 15 e 21.1.2013, respectivamente. Caso o cliente desista de fazer a viagem, terá direito a ressarcimento do valor pago, e, caso deseje mudar a data do voo, deverá pagar a diferença para a tarifa em vigor na data da mudança.
O registro da operação de venda da passagem aérea será feito a crédito de:
Um investidor aplicou a quantia de R$150.000,00 em um título de renda fixa resgatável no final do prazo de 12 meses. A taxa de juros composta aplicada ao título é 4% ao mês.
O valor de resgate do título no final do 12º mês é:
Uma empresa está analisando a melhor opção para aquisição de uma máquina. As seguintes opções estão sendo analisadas:
Opção 1 Adquirir a máquina do Fornecedor A, à vista, por R$200.000,00. Para tanto, a empresa terá que obter um empréstimo de R$200.000,00 com juros compostos de 2%a.m. no Banco X, a ser pago em três parcelas de igual valor, vencendo a primeira parcela um mês após a data da liberação do empréstimo.
Opção 2 Adquirir a máquina do Fornecedor B, em três parcelas mensais sucessivas de R$70.000,00, vencendo a primeira parcela um mês após a data da compra.
Com base nos dados informados, é CORRETO afirmar que:
Uma sociedade empresária obteve em 1º.7.2011 um empréstimo de R$100.000,00, com vencimento em 30.6.2013. No momento da liberação do empréstimo, o banco cobrou uma taxa de abertura de crédito de R$1.000,00, liberando para o cliente o valor líquido de R$99.000,00.
Os juros serão pagos juntamente com o principal da dívida no vencimento do contrato. O valor total a ser pago para a quitação da dívida, em 30.6.2013, incluindo juros e principal, é de R$119.970,00.
A taxa efetiva de juros compostos da operação descrita é de:
De acordo com a legislação tributária, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. O Poder Executivo poderá alterar, nos limites estabelecidos em lei, as alíquotas do Imposto sobre Operações de Crédito, Câmbio e Seguro, ou relativas a Títulos ou Valores Mobiliários (IOF).
II. Somente a Lei Complementar pode definir o fato gerador, a base de cálculo e o contribuinte de um tributo.
III. A vedação constitucional à cobrança de tributos antes de decorridos 90 dias da data em que haja sido publicada a lei que os instituiu não se aplica ao Imposto sobre Produtos Industrializados (IPI).
A sequência CORRETA é:
Duas pessoas físicas se juntam para a formação de uma sociedade por ações e propõem o seguinte:
Valor da proposta de subscrição do Capital Social R$1.000.000,00 dividido igualmente entre os sócios.
Proposta de Integralização:
Sócio 1 – R$500.000,00 em moeda nacional.
Sócio 2 – R$500.000,00 em mercadorias para revenda.
Em relação à proposta, é CORRETO afirmar:
De acordo com a Consolidação das Leis do Trabalho (CLT), julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida assinale a opção CORRETA.
I. Considera-se empregador a empresa individual ou coletiva que, assumindo os riscos da atividade econômica, admite, assalaria e dirige a prestação pessoal de serviço.
II. Considera-se empregado toda pessoa física que prestar serviços de natureza não eventual a empregador, sob a dependência deste e mediante salário.
III. Considera-se como de serviço efetivo o período em que o empregado esteja à disposição do empregador, aguardando ou executando ordens, salvo disposição especial expressamente consignada.
A sequência CORRETA é:
Relacione os tipos de quociente de liquidez enumerados na primeira coluna com a descrição na segunda coluna e, em seguida, assinale a opção CORRETA.
(1) Quociente de Liquidez Geral
(2) Quociente de Liquidez Corrente
(3) Quociente de Liquidez Seca
(4) Quociente de Liquidez Imediata
( ) Este quociente indica a porcentagem de dívidas a curto prazo em condições de serem liquidadas imediatamente.
( ) Este quociente revela a capacidade de pagamento de curto prazo da Sociedade Empresária mediante uso basicamente de disponível e valores a receber.
( ) Este quociente revela o quanto existe de ativo circulante e ativo não circulante para cada R$1,00 de dívida circulante e não circulante.
( ) Este quociente revela quanto existe de Ativo Circulante para cada R$1,00 de dívida também circulante.
A sequência CORRETA é:
Uma sociedade estabeleceu os seguintes padrões para sua principal matériaprima e para a mão de obra direta:
Consumo Preço
Matéria-prima 2kg por unidade R$4,00/kg
Mão de obra 3 horas por unidade R$2,00/hora
• A produção do período foi de 5.000 unidades.
• Foram utilizados 12.000kg de matéria-prima e 15.500 horas de mão de obra direta.
• O custo de mão obra direta foi de R$29.450,00.
• No início do período não havia Estoque de matéria-prima.
• Durante o período, foram comprados 50.000kg de matéria-prima ao custo total de R$205.000,00.
Considerando os dados e a apuração de custos, é CORRETO afirmar que,
em relação à quantidade:

 Conheça nossos planos