Foram encontradas 1.281 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Relacione os procedimentos de perícia contábil apresentados na primeira coluna
com a definição constante da segunda coluna e, em seguida, assinale a opção
CORRETA.
(1) Arbitramento
(2) Mensuração
(3) Avaliação
(4) Certificação
( ) É a determinação de valores ou a solução de controvérsia por critério técnico-científico.
( ) É o ato de atestar informação trazida ao laudo pericial contábil pelo perito-contador, conferindolhe caráter de autenticidade pela fé pública atribuída a este profissional.
( ) É o ato de estabelecer o valor de coisas, bens, direitos, obrigações, despesas e receitas.
( ) É o ato de qualificação e quantificação física de coisas, bens, direitos e obrigações.
A sequência CORRETA é:
De acordo com a NBC TA 706 – Parágrafos de Ênfase e Parágrafos de Outros Assuntos, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. O auditor deverá incluir o parágrafo de ênfase antes do parágrafo de opinião em seu relatório.
II. Ao incluir parágrafo de ênfase, o auditor deverá usar o título “Ênfase” ou outro título apropriado.
III. O auditor deverá incluir no parágrafo de ênfase uma referência clara ao assunto enfatizado e à nota explicativa que descreva de forma completa o assunto nas demonstrações contábeis.
A sequência CORRETA é:
Relacione os atenuantes ou agravantes a serem considerados na aplicação das sanções éticas, indicados na primeira coluna, com as situações apresentadas na segunda coluna e, em seguida, assinale a opção CORRETA.
(1) Atenuantes das sanções éticas
(2) Agravantes das sanções éticas
( ) Ação cometida que resulte em ato que denigra publicamente a imagem do Profissional da Contabilidade.( ) Ação desenvolvida em defesa de prerrogativa profissional.
( ) Ausência de punição ética anterior.
( ) Prestação de relevantes serviços à Contabilidade.
( ) Punição ética anterior transitada em julgado.
A sequência CORRETA é:
Duas pessoas físicas se juntam para a formação de uma sociedade por ações e propõem o seguinte:
Valor da proposta de subscrição do Capital Social R$1.000.000,00 dividido igualmente entre os sócios.
Proposta de Integralização:
Sócio 1 – R$500.000,00 em moeda nacional.
Sócio 2 – R$500.000,00 em mercadorias para revenda.
Em relação à proposta, é CORRETO afirmar:
A NBC T 16.8 – Controle Interno, aplicável ao Setor Público, esclarece que a estrutura de controle interno compreende ambiente de controle; mapeamento e avaliação de riscos; procedimentos de controle; informação e comunicação; e monitoramento.
Associe os termos relacionados à estrutura de controle interno na primeira coluna com a respectiva descrição na segunda coluna e, em seguida, assinale a opção CORRETA.
(1) Monitoramento
(2) Mapeamento de riscos
(3) Procedimentos de controle
( ) Identificação dos eventos ou das condições que podem afetar a qualidade da informação contábil.
( ) Compreende o acompanhamento dos pressupostos do controle interno, visando assegurar a sua adequação aos objetivos, ao ambiente, aos recursos e aos riscos.
( ) Medidas e ações estabelecidas para prevenir ou detectar os riscos inerentes ou potenciais à tempestividade, à fidedignidade e à precisão da informação contábil.
A sequência CORRETA é:
Uma sociedade empresária foi constituída, em 31.10.2011, com capital de R$100.000,00, totalmente integralizado em moeda corrente nesta data. Nos meses de novembro e dezembro, foram realizadas as seguintes transações:
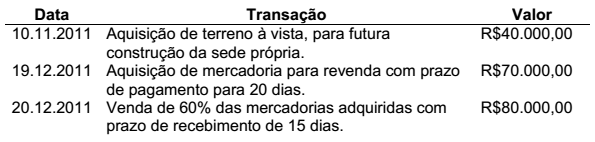
Considerando que não haverá distribuição de lucros e nem incidência de
impostos, após o registro das transações ocorridas, o total do Ativo
Circulante, em 31.12.2011, é igual a:
Assinale a opção que apresenta uma situação que NÃO configura um caso de suspeição:
Em relação aos objetivos do planejamento da pericia, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
( ) Conhecer o objeto da perícia, a fim de permitir a adoção de procedimentos que conduzam à revelação da verdade, a qual subsidiará o juízo, o árbitro ou o interessado a tomar a decisão a respeito da lide.
( ) Definir a natureza, a oportunidade e a extensão dos exames a serem realizados, em consonância com o objeto da perícia, os termos constantes da nomeação, dos quesitos ou da proposta de honorários oferecida pelo Perito.
( ) Estabelecer condições para que o trabalho seja cumprido no prazo estabelecido.
( ) Identificar a legislação aplicável ao objeto da perícia.
( ) Identificar fatos que possam vir a ser importantes para a solução da demanda de forma que não passem despercebidos ou não recebam a atenção necessária.
A sequência CORRETA é:
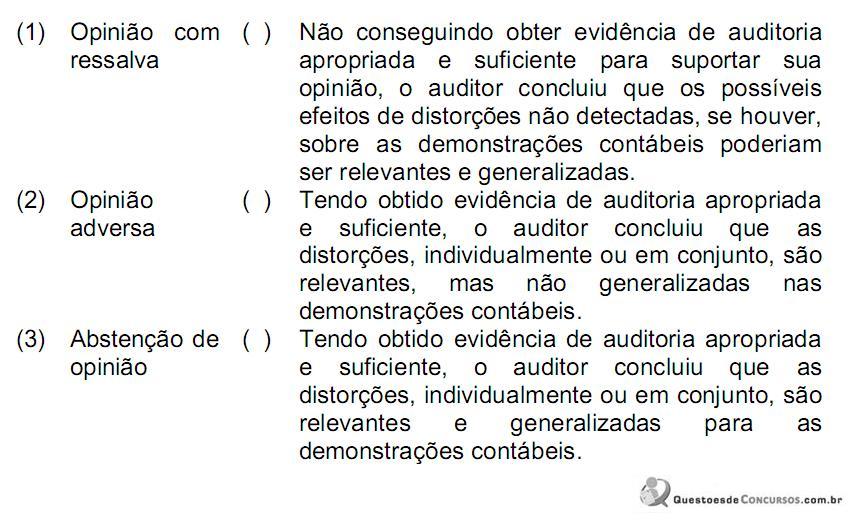
A sequência CORRETA é:
Entretanto, quando não for possível obter segurança razoável e a opinião com ressalva no relatório do auditor for insuficiente para atender aos usuários previstos das demonstrações contábeis, as NBC TAs requerem que o auditor:
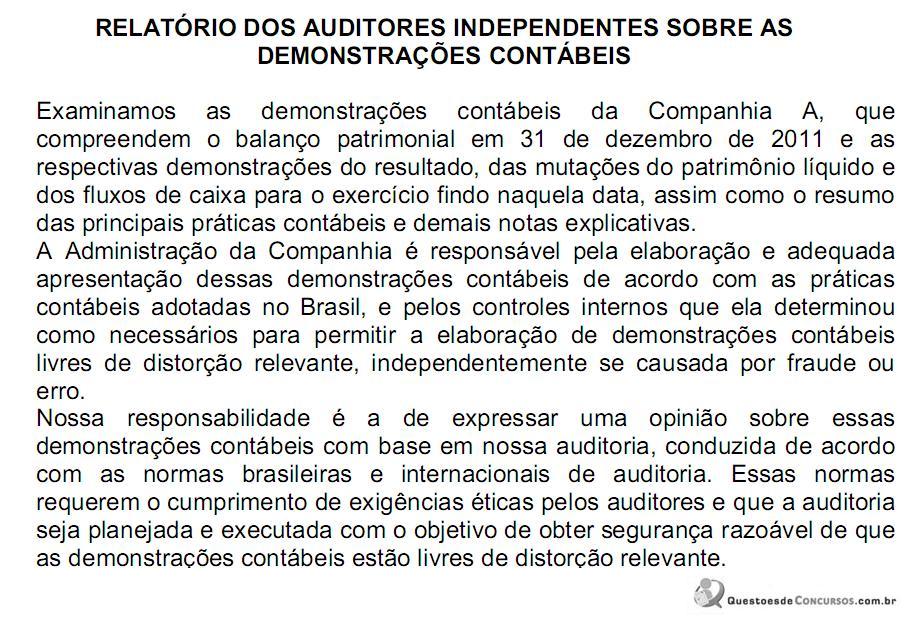
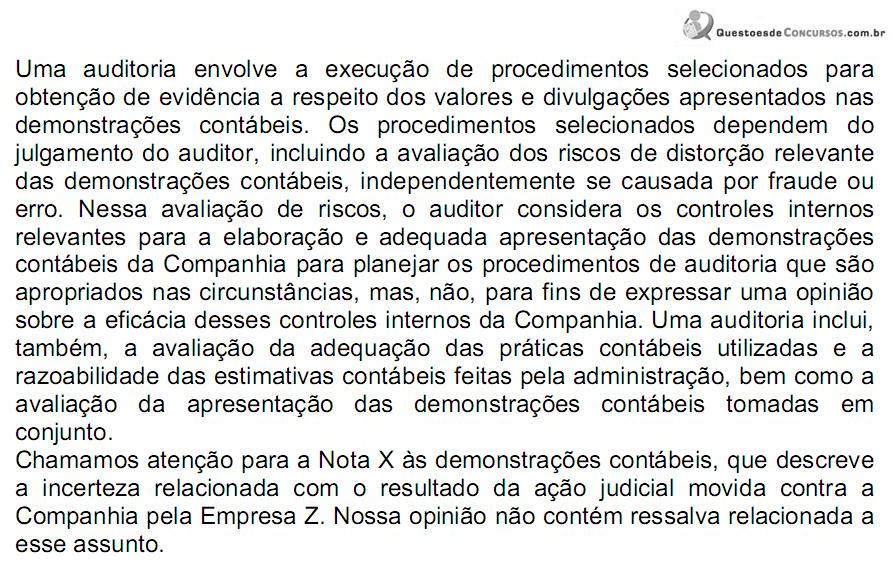
O relatório de auditoria acima é um relatório:
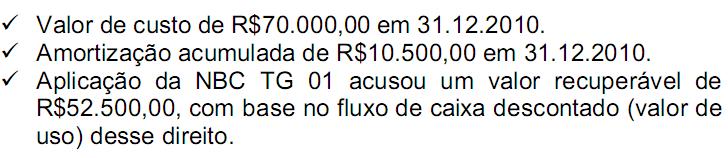
A posição do auditor independente em relação a esse ativo intangível é de:
No processo de avaliação dos riscos, o auditor deve seguir os seguintes procedimentos, EXCETO:

 Conheça nossos planos