Questões de Concurso
Comentadas para cfc
Foram encontradas 1.281 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q426912
Direito do Trabalho
Assinale a opção que contém apenas hipóteses de justa causa para rescisão de contrato de trabalho, de acordo com a Consolidação das Leis do Trabalho – CLT.
Q426911
Direito do Trabalho
Considere abaixo os dados extraídos do recibo de salário de um empregado de uma sociedade empresária.
Descrição Proventos
Salário Base R$2.500,00
Adicional por tempo de serviço R$320,00
Horas extras R$95,00
Auxílio-moradia (habitação) R$300,00
Auxílio-alimentação R$300,00
Auxílio para assistência médica mediante seguro-saúde R$200,00
Auxílio seguro de vida e acidentes pessoais R$150,00
De acordo com a Consolidação das Leis do Trabalho – CLT, considera(m)- se salário in natura:
Q426892
Contabilidade Geral
Uma sociedade empresária apresentou as seguintes informações, para fins de elaboração da Demonstração dos Fluxos de Caixa:
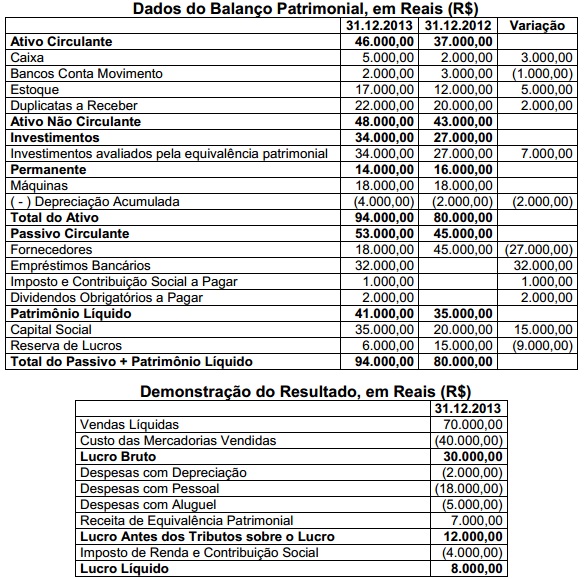
Outras Informações:
‣ Do lucro líquido do período, R$2.000,00 foram destinados para dividendos obrigatórios, ainda não pagos.
‣ O empréstimo bancário foi contratado em 31.12.2013.
‣ O aumento de Capital foi realizado com reservas de lucros.
‣ O Imposto de Renda e a Contribuição Social sobre o Lucro Líquido pagos no período foram tratados como Atividade Operacional.
Em relação aos itens que compõem a Demonstração dos Fluxos de Caixa, é CORRETO afirmar que:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q426856
Auditoria
De acordo com a NBC TP 01 – Perícia Contábil, a execução da perícia, quando incluir a utilização de equipe técnica, deve ser realizada sob a orientação e supervisão do:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q426853
Auditoria
Considerando os procedimentos de confirmação externa para obtenção de evidências de auditoria, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. Diante da falta de resposta para um pedido de confirmação positiva, a auditoria deverá executar procedimentos alternativos para obter evidências de auditoria relevante e confiável.
II. Os resultados obtidos com o procedimento de confirmação externa de evidência de auditoria deverão ser avaliados, podendo existir a possibilidade de as respostas serem consideradas não confiáveis.
III. A recusa da administração em permitir o envio de solicitações de confirmação de uma informação que permita a validação de um saldo contábil será desconsiderada em qualquer hipótese.
Estão certos os itens:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q426852
Auditoria
De acordo com a NBC TA 705 – Modificações na Opinião do Auditor Independente, o auditor deve emitir uma Opinião Adversa quando:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q426851
Auditoria
De acordo com a NBC TA 240 – Responsabilidade do Auditor em Relação à Fraude no Contexto da Auditoria de Demonstrações Contábeis, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. É objetivo do auditor identificar e avaliar os riscos de distorção relevantes nas demonstrações contábeis decorrentes de fraudes.
II. É objetivo do auditor obter evidências de auditoria suficientes e apropriadas sobre os riscos identificados de distorção relevante decorrente de fraude, por meio da definição e implantação de respostas apropriadas.
III. É objetivo do auditor responder adequadamente face à fraude ou à suspeita de fraudes identificada durante a auditoria.
Estão certos os itens:
Q1301676
Auditoria
Diante de cada um dos cenários identificados abaixo, tendo em vista as orientações
da NBC TA 570 indique qual a alternativa que descreve a ação INCORRETA por parte
do auditor independente na emissão de seu relatório:
I. A administração informou em nota explicativa que um “plano de recuperação de solvência” foi elaborado e envolve o aporte de recursos de novos investidores e o auditor obteve evidências de que existem negociações em curso para implementação dessa alternativa. A empresa está divulgando informações completas sobre o assunto. II. A administração apresentou ao auditor um “plano de recuperação de solvência” que depende de ações difíceis de serem implementadas com sucesso considerando as atuais circunstancias de mercado. A administração, considerando as dificuldades que enfrentará para implementação das ações planejadas, não pretende divulgar qualquer informação sobre o assunto. III. A administração ainda não elaborou um “plano para a recuperação da solvência” e o auditor não conseguiu obter evidência de auditoria suficiente para concluir que estão sendo desenvolvidas ações voltadas à recuperação da Seguradora.
I. A administração informou em nota explicativa que um “plano de recuperação de solvência” foi elaborado e envolve o aporte de recursos de novos investidores e o auditor obteve evidências de que existem negociações em curso para implementação dessa alternativa. A empresa está divulgando informações completas sobre o assunto. II. A administração apresentou ao auditor um “plano de recuperação de solvência” que depende de ações difíceis de serem implementadas com sucesso considerando as atuais circunstancias de mercado. A administração, considerando as dificuldades que enfrentará para implementação das ações planejadas, não pretende divulgar qualquer informação sobre o assunto. III. A administração ainda não elaborou um “plano para a recuperação da solvência” e o auditor não conseguiu obter evidência de auditoria suficiente para concluir que estão sendo desenvolvidas ações voltadas à recuperação da Seguradora.
Q1301675
Auditoria
Considere que o auditor antecessor emitiu relatório com opinião modificada sobre
as demonstrações contábeis do período anterior e o assunto não foi resolvido no
período corrente. Assinale a alternativa CORRETA.
Q1301674
Auditoria
O auditor da Seguradora XYZ S/A não teve acesso aos papéis de trabalho e ao
relatório final do auditor da Seguradora ZZV S/A, que é uma controlada da Seguradora
XYZ S/A. Nessa circunstância, assinale a opção que apresenta o tipo de ação que
NÃO pode ser adotado pelo auditor para fins de emissão do seu relatório sobre as
demonstrações contábeis consolidadas da Seguradora XYZ S/A.
Q1301673
Auditoria
Os auditores da seguradora Policies & Claims (P&C) Brazil S.A. identificaram que a
Provisão de Premios não Ganhos cujo saldo em 31 de dezembro era de $49 milhões,
foi calculada erroneamente. O saldo correto deveria ser de $61 milhões. O lucro do
exercício, antes de impostos e participações, é de $90 milhões e o patrimônio líquido
no encerramento, já considerados os efeitos do lucro líquido do exercício é de $150
milhões. O sócio e o gerente responsáveis pelo trabalho estão avaliando os impactos
e se alguma modificação deveria ser feita no relatório de auditoria em função desse
assunto. Acerca desse assunto, assinale a opção que apresenta o tipo de opinião
que deve constar no relatório de auditoria.
Q1301672
Auditoria
O CNSP estabeleceu um modelo de requerimento de capital cujo princípio básico é
o de estabelecer valores cujo objetivo é a cobertura de certos fatores de risco que
ameaçam ou podem causar perdas as sociedades que compõem o Sistema Nacional
de Seguros Privados. A Resolução CNSP n.º 227/2010 identifica esses fatores de risco.
Relacione os fatores de risco indicados na primeira coluna com a definição descrita
na segunda coluna que melhor descreva aquele fator de risco.
FATOR DE RISCO
I. Risco de crédito II. Risco de mercado III. Risco legal IV. Risco de subscrição V. Risco operacional
NATUREZA DO RISCO
( ) Risco relacionado a falta de um completo embasamento legal das operações; é associado à inadequação ou deficiência em contratos firmados, bem como a sanções em razão de descumprimento de dispositivos legais e a indenizações por danos a terceiros decorrentes das atividades desenvolvidas. ( ) É oriundo de uma situação econômica adversa que contraria tanto as expectativas da sociedade no momento da elaboração de sua política de subscrição quanto às incertezas existentes na estimação das provisões. ( ) Incerteza, relacionada aos retornos esperados de seus ativos e passivos, em decorrência de variações em fatores como taxas de juros, taxas de câmbio, índices de inflação, preços de imóveis e cotações de ações. ( ) Possibilidade de ocorrência de perdas resultantes de falha, deficiência ou inadequação de processos internos, pessoas e sistemas, ou de eventos externos. ( ) Incerteza relacionada à probabilidade da contraparte de uma operação, ou de um emissor de dívida, não honrar, total ou parcialmente, seus compromissos financeiros.
A sequência CORRETA é:
Q1301663
Contabilidade Geral
Nos termos da NBC TG 11, quando uma seguradora altera suas políticas contábeis
para passivos por contratos de seguro ela:
Q1301641
Auditoria
De acordo com a Resolução CNSP n.º 118/04, o auditor independente, o Comitê de
Auditoria, quando existente, e o diretor responsável devem, individualmente ou em
conjunto, comunicar formalmente à SUSEP, no prazo máximo de três dias úteis da
identificação, a existência ou as evidências de erros ou fraudes. Aponte quais os
itens abaixo que correspondem aos conceitos de erros e fraude estabelecidos na
Resolução CNSP n.º 118/04.
I - Inobservância de normas legais e regulamentares, que coloquem em risco a continuidade da sociedade supervisionada. II - Fraudes de qualquer valor perpetradas pela administração da sociedade supervisionada. III - Fraudes de qualquer valor perpetradas por funcionários da sociedade supervisionada ou terceiros. IV -Erros que resultem em incorreções relevantes nas demonstrações contábeis da sociedade supervisionada.
Estão certos os itens:
Q1301640
Auditoria
Em relação à substituição periódica do auditor independente, é CORRETO afirmar
que:
Q1301568
Auditoria
Em relação aos objetivos gerais do auditor em uma auditoria de demonstrações
contábeis, assinale a opção CORRETA.
Q1301564
Auditoria
A determinação de materialidade pelo auditor é uma questão de julgamento
profissional e é afetada pela percepção do auditor das necessidades de informações
financeiras dos usuários das demonstrações contábeis. Neste contexto, julgue os
itens abaixo e, em seguida, assinale a opção CORRETA.
I – É razoável que o auditor assuma que os usuários não possuem conhecimento razoável de negócios, atividades econômicas, de contabilidade e a disposição de estudar as informações das demonstrações contábeis com razoável diligência. II - É razoável que o auditor assuma que os usuários entendem que as demonstrações contábeis são elaboradas, apresentadas e auditadas considerando níveis de materialidade. III –É razoável que o auditor assuma que os usuários não reconheçam as incertezas inerentes à mensuração de valores baseados no uso de estimativas, julgamento e a consideração sobre eventos futuros. IV - É razoável que o auditor assuma que os usuários tomam decisões econômicas razoáveis com base nas informações das demonstrações contábeis.
I – É razoável que o auditor assuma que os usuários não possuem conhecimento razoável de negócios, atividades econômicas, de contabilidade e a disposição de estudar as informações das demonstrações contábeis com razoável diligência. II - É razoável que o auditor assuma que os usuários entendem que as demonstrações contábeis são elaboradas, apresentadas e auditadas considerando níveis de materialidade. III –É razoável que o auditor assuma que os usuários não reconheçam as incertezas inerentes à mensuração de valores baseados no uso de estimativas, julgamento e a consideração sobre eventos futuros. IV - É razoável que o auditor assuma que os usuários tomam decisões econômicas razoáveis com base nas informações das demonstrações contábeis.
Q1301563
Auditoria
Com relação à gestão do risco de crédito, qual das opções abaixo contempla
elementos que NÃO precisam estar presentes na estrutura de gerenciamento de
risco de crédito?
Q1301558
Auditoria
A documentação de Auditoria tem como finalidade principal:
Q1301548
Auditoria
Com relação às fontes de evidência de auditoria, julgue os itens abaixo e, em seguida,
assinale a opção CORRETA.
I - Alguma evidência de auditoria é obtida pela execução de procedimentos de auditoria para testar os registros contábeis, por exemplo, por meio de análise e revisão, reexecução dos procedimentos seguidos no processo de elaboração das demonstrações contábeis e conciliação de tipos e aplicações relacionadas das mesmas informações. II - Geralmente obtém-se mais segurança com evidência de auditoria consistente obtida a partir de fontes diferentes ou de natureza diferente do que a partir de itens de evidência de auditoria considerados individualmente. III - Entre as informações de fontes independentes da entidade que o auditor pode usar como evidência de auditoria podem estar confirmações de terceiros, relatórios de analistas e dados comparáveis sobre concorrentes.
I - Alguma evidência de auditoria é obtida pela execução de procedimentos de auditoria para testar os registros contábeis, por exemplo, por meio de análise e revisão, reexecução dos procedimentos seguidos no processo de elaboração das demonstrações contábeis e conciliação de tipos e aplicações relacionadas das mesmas informações. II - Geralmente obtém-se mais segurança com evidência de auditoria consistente obtida a partir de fontes diferentes ou de natureza diferente do que a partir de itens de evidência de auditoria considerados individualmente. III - Entre as informações de fontes independentes da entidade que o auditor pode usar como evidência de auditoria podem estar confirmações de terceiros, relatórios de analistas e dados comparáveis sobre concorrentes.

 Conheça nossos planos