Questões de Concurso
Comentadas para cfc
Foram encontradas 1.281 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


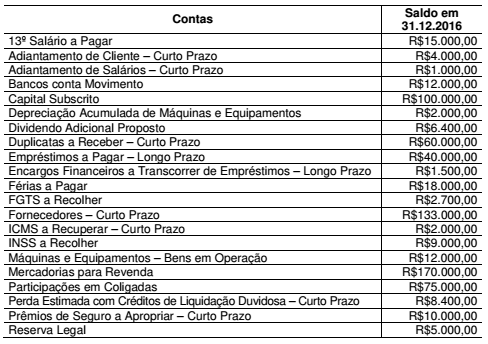
Uma Sociedade Empresária apresentou as seguintes informações quanto aos saldos de suas contas patrimoniais em 31.12.2016:
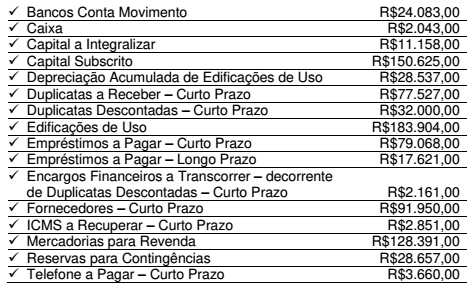
Considerando-se apenas as informações apresentadas, é CORRETO
afirmar que:
Uma Sociedade Empresária extraiu os seguintes saldos entre as contas de resultado que virão a ser apresentadas em sua Demonstração do Resultado do período:
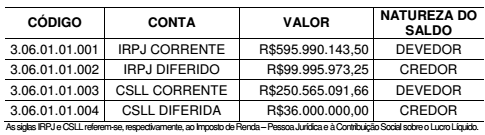
Considerando-se apenas as informações apresentadas e de acordo com
a NBC TG 26 (R4) – APRESENTAÇÃO DAS DEMONSTRAÇÕES
CONTÁBEIS e a NBC TG 32 (R3) – TRIBUTOS SOBRE O LUCRO, a
Despesa com Tributos sobre o Lucro é de:
De acordo com a NBC TG 16 (R1) – ESTOQUES, o Valor Realizável Líquido é um parâmetro para a mensuração subsequente desse grupo de ativos.
O Valor Realizável Líquido de um estoque de Produtos em Elaboração é apurado pelo modelo apresentado a seguir:
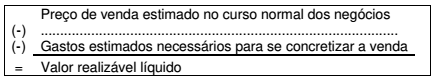
Assinale a opção que contém a descrição CORRETA do componente da
linha pontilhada, omitido no modelo apresentado.
Uma Sociedade Empresária apresenta as seguintes informações, referentes ao período de janeiro a dezembro de 2016, extraídas do seu balancete de verificação em 31.12.2016, das contas de resultado referentes a operações continuadas:
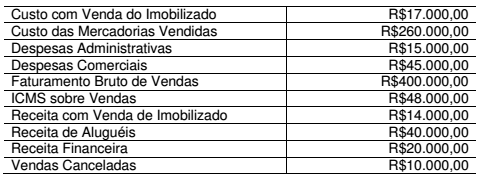
Considerando-se apenas as informações apresentadas e de acordo com
a NBC TG 26 (R4) – APRESENTAÇÃO DAS DEMONSTRAÇÕES
CONTÁBEIS, o valor do Resultado antes das Receitas e Despesas
Financeiras a ser evidenciado na Demonstração do Resultado do
período é de:
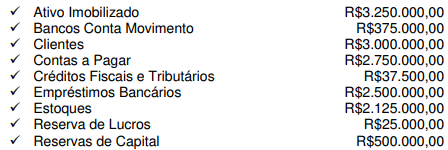
Uma Sociedade Empresária apresentou o seguinte balancete, após a apuração e destinação do resultado, para elaboração do Balanço Patrimonial de 31.12.2016:
Considerando-se apenas as informações apresentadas, o total do Ativo
é de:
Uma Sociedade Empresária, com um único estabelecimento, apresentou um saldo final de R$1.200,00 de ICMS a Recuperar, em julho de 2017.
Em agosto de 2017, realizou as seguintes transações:
✓ Aquisição de mercadorias por R$80.000,00. Neste valor está incluído Imposto sobre Circulação de Mercadorias e Serviços – ICMS recuperável no valor de R$9.600,00.
✓ Devolução de 10% das mercadorias adquiridas no mês de agosto de 2017.
✓ Venda, por R$50.000,00, de 50% das mercadorias adquiridas. Sobre o valor da venda, incide ICMS à alíquota de 12%.
Considerando-se que estas foram as únicas transações efetuadas no mês, após o registro contábil de apuração do ICMS, em 31.8.2017, a Sociedade Empresária apresentará um saldo de ICMS a Recuperar no valor de:
Uma Sociedade Empresária adquiriu, à vista, mercadorias para revenda. O valor total da Nota Fiscal, emitida pelo fornecedor, foi de R$200.000,00. Neste valor estão incluídos R$34.000,00 referentes a ICMS a recuperar.
Adicionalmente, pagou R$1.500,00, referentes ao transporte das mercadorias até o seu estabelecimento, sem incidência de ICMS na transação de frete.
Considerando-se apenas as informações apresentadas e de acordo com a NBC TG 16 (R1) – ESTOQUES, o lançamento contábil que representa adequadamente o reconhecimento da transação é:
Uma Sociedade Empresária foi constituída em 2.1.2017. O estatuto fixou o valor de R$1.000.000,00 como capital social a ser integralizado 40% no ano de 2017 e 60% no ano de 2018.
No ato da constituição, 40% do capital subscrito foi integralizado da seguinte forma:
✓ Integralização em dinheiro mediante depósito bancário: R$300.000,00
✓ Integralização em móveis de uso avaliados, na forma da Lei n.º 6.404/76, em R$100.000,00
Considerando-se apenas as informações apresentadas, após o registro contábil da subscrição do capital e da integralização, é CORRETO afirmar que, em janeiro de 2017, a Sociedade Empresária apresenta no Patrimônio Líquido:
Uma Sociedade Empresária apresentou, em 31.12.2016, as seguintes informações de grupos de contas em valores líquidos, após a apuração e distribuição de resultados:
Sabe-se que a relação de saldos não está completa e que o saldo da conta Capital Social não foi informado.
Considerando-se apenas as informações apresentadas, os valores do
Patrimônio Líquido e do Capital Social são, respectivamente:
Uma Sociedade Empresária apresentou as seguintes informações referentes ao mês de dezembro de 2016:
✓ Despesa de dezembro de 2016, paga em janeiro de 2017 R$34.000,00
✓ Despesa de janeiro de 2017, paga em dezembro de 2016 R$48.000,00
✓ Despesa de dezembro de 2016, paga em dezembro de 2016 R$74.000,00
✓ Receita de dezembro de 2016, recebida em janeiro de 2017 R$99.000,00
✓ Receita de janeiro de 2017, recebida em dezembro de 2016 R$84.000,00
✓ Receita de dezembro de 2016, recebida em dezembro de 2016 R$39.000,00
Não há incidência de tributos e nem de acréscimos financeiros.
Considerando-se apenas as informações apresentadas e de acordo com
a NBC TG ESTRUTURA CONCEITUAL – ESTRUTURA CONCEITUAL PARA
ELABORAÇÃO E DIVULGAÇÃO DE RELATÓRIO CONTÁBIL-FINANCEIRO,
a Sociedade Empresária apurou, no mês de dezembro de
2016:
Uma Sociedade Empresária foi constituída, em 10.12.2016, com a subscrição de 200.000 ações pelo valor nominal de R$3,50 cada uma.
Parte do Capital Subscrito foi integralizado, na mesma data, mediante 20% em dinheiro, 15% em mercadorias para revenda e 35% em veículos.
Considerando-se apenas as informações apresentadas é CORRETO afirmar que:
De acordo com a NBC TG ESTRUTURA CONCEITUAL – ESTRUTURA CONCEITUAL PARA ELABORAÇÃO E DIVULGAÇÃO DE RELATÓRIO CONTÁBIL-FINANCEIRO, os elementos diretamente relacionados com a mensuração da posição patrimonial e financeira são os ativos, os passivos e o patrimônio líquido.
Considerando-se essa afirmativa, julgue os itens relativos aos ativos, passivos e ao patrimônio líquido como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a alternativa CORRETA.
I. Ativo é um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que fluam futuros benefícios econômicos para a entidade.
II. Passivo é uma obrigação presente da entidade, derivada de eventos passados, cuja liquidação se espera que resulte na saída de recursos da entidade capazes de gerar benefícios econômicos.
III. Patrimônio Líquido é o interesse residual nos ativos da entidade depois de deduzidos todos os seus passivos.
A sequência CORRETA é:
Leia o texto a seguir, sobre o qual versam a questão.

O primeiro parágrafo do editorial do jornal Folha de S.Paulo Profissionais domésticos traz a seguinte tese: “Faltou pouco para essa categoria receber equiparação completa com todos os outros trabalhadores do país”.
Assinale a alternativa cujo trecho destacado ratifica a posição do jornal.
De acordo com a NBC PP 01 – PERITO CONTÁBIL, a respeito de suspeição e impedimento legal, julgue os itens a seguir como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. O perito do juízo ou assistente deve declarar-se suspeito quando, após nomeado ou contratado, verificar a ocorrência de situações que venham suscitar suspeição em função da sua imparcialidade ou independência e, dessa maneira, comprometer o resultado do seu trabalho em relação à decisão.
II. O perito deve declarar-se suspeito apenas nos casos previstos da NBC PP 01 – PERITO CONTÁBIL, não sendo possível declarar-se suspeito por motivo íntimo.
III. São exemplos de casos de suspeição a que está sujeito o perito do juízo: ser amigo íntimo ou inimigo capital de qualquer das partes.
A sequência CORRETA é:
De acordo com a NBC TP 01 – PERÍCIA CONTÁBIL, no que tange ao trabalho pericial, julgue os itens a seguir como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. O planejamento da perícia é a etapa do trabalho pericial que antecede as diligências, pesquisas, cálculos e respostas aos quesitos, na qual o perito do juízo estabelece a metodologia dos procedimentos periciais a serem aplicados, elaborando-o a partir do conhecimento do objeto da perícia.
II. O laudo pericial contábil e o parecer técnico-contábil são documentos escritos, nos quais os peritos devem registrar, de forma abrangente, o conteúdo da perícia e particularizar os aspectos e as minudências que envolvam o seu objeto e as buscas de elementos de prova necessários para a conclusão do seu trabalho.
III. Indagação é o instrumento por meio do qual o perito solicita documentos, coisas, dados e informações necessárias à elaboração do laudo pericial contábil e do parecer técnico-contábil.
A sequência CORRETA é:
De acordo com a NBC TA 530 – AMOSTRAGEM EM AUDITORIA, em relação ao efeito de alguns fatores no tamanho da amostra para testes de detalhes, julgue os itens a seguir como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. Quanto mais o auditor confia em outros procedimentos substantivos para reduzir a um nível aceitável o risco de detecção relacionado com uma população em particular, mais segurança o auditor precisa da amostragem e, portanto, maior deve ser o tamanho da amostra.
II. Quanto maior for o valor da distorção que o auditor espera encontrar na população, maior deve ser o tamanho da amostra para se fazer uma estimativa razoável do valor real de distorção na população.
III. Quanto menor for a distorção tolerável, maior precisa ser o tamanho da amostra.
A sequência CORRETA é:
Uma Sociedade Empresária comercial constituída em janeiro de 2017, legalmente habilitada, aderiu ao Regime Especial Unificado de Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de Pequeno Porte – Simples Nacional.
Em janeiro de 2017, havia obtido os seguintes registros relacionados à sua receita de vendas:
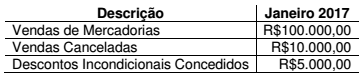
As receitas decorrentes da revenda de mercadorias não são sujeitas a substituição tributária, assim como não decorrem da revenda de mercadorias para exportação.
A tabela a seguir reproduz parcialmente as alíquotas a serem aplicadas a cada faixa de receita bruta para os optantes pelo Simples Nacional na atividade de comércio.
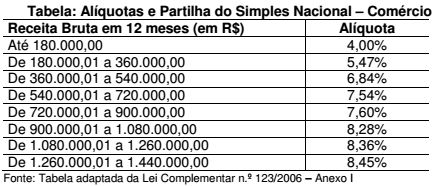
Considerando-se apenas as informações apresentadas, o valor dos
tributos a serem recolhidos mediante a modalidade Simples Nacional,
referente ao mês de competência janeiro de 2017, é de:
A NBC TG 28 (R3) – PROPRIEDADE PARA INVESTIMENTO estabelece que o ganho ou a perda proveniente de alteração no valor justo de propriedade para investimento deve ser reconhecido no resultado do período em que ocorra.
A Lei n.º 12.973/2014 estabelece, no art. 14, que:
[...] a perda decorrente de avaliação de ativo ou passivo com base no valor justo somente poderá ser computada na determinação do lucro real à medida que o ativo for realizado, inclusive mediante depreciação, amortização, exaustão, alienação ou baixa, ou quando o passivo for liquidado ou baixado, e desde que a respectiva redução no valor do ativo ou aumento no valor do passivo seja evidenciada contabilmente em subconta vinculada ao ativo ou passivo.
De acordo com as normas citadas, considere as seguintes informações relativas a uma Sociedade Empresária:
 é tributada pelo Lucro Real apurado anualmente
 possui um terreno classificado como propriedade para Investimento,
mensurado ao Valor Justo
 em 2016 reconheceu no resultado do período uma redução, no valor
de R$500.000,00, decorrente da mensuração a valor justo do terreno,
com reflexo em subconta vinculada ao ativo
Considerando-se as informações apresentadas e as normas
mencionadas, e que a perda é dedutível da base de cálculo do Tributo
sobre o Lucro no momento da venda, é CORRETO afirmar que, no ano
de 2016, a Sociedade Empresária reconhece:

 Conheça nossos planos