Questões de Concurso
Para instituto access
Foram encontradas 17.758 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano 1 Ano 2 Ano 3 R$ 50.000,00 R$ 70.000,00 R$ 90.000,00
As possibilidades que a empresa estuda são:
ALTERNATIVA 1: aquisição de novos equipamentos industriais automatizados para reduzir os custos fixos em R$ 4.000,00 por ano;
ALTERNATIVA 2: melhora do processo produtivo, para reduzir os custos variáveis em 10%;
ALTERNATIVA 3: incremento em propagandas, para aumentar as vendas em 15% nos próximos três anos.
Sabendo-se que a taxa de desconto é de 30%, desconsidere a depreciação e o Imposto de Renda e responda: qual é a melhor decisão?
Uma empresa está elaborando seu orçamento de caixa para os meses de outubro a dezembro/2022. Suas vendas em agosto/2022 e setembro/2022 foram de R$ 10.000,00 e R$ 12.000,00, respectivamente. As projeções para o trimestre orçado e a política de vendas da empresa são apresentadas a seguir:
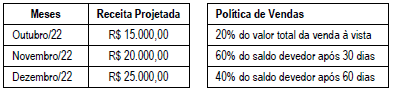
Considerando as informações, no período projetado
(outubro/2022 a dezembro/2022), qual é o valor previsto de
recebimentos referentes a vendas à vista e de vendas a prazo,
respectivamente?
Ativo X Ativo Y Retorno esperado 16% 20% Desvio-padrão 8% 12%
Considerando que a empresa deseja investir no ativo menos arriscado e utiliza a medida de dispersão relativa dos ativos como referência, a alternativa a ser selecionada deve ser
Obs.: valores e percentuais arredondados para duas casas decimais
Equipamento 1 – adquirido em outubro/2021 por R$ 10.000,00; possuía valor de mercado de R$ 11.500,00 em outubro/2022; durante o período outubro/2021 a outubro/2022, gerou R$ 1.000,00 em receitas após impostos. Equipamento 2 – adquirido em outubro/2018 por R$ 6.000,00; possuía valor de mercado de R$ 5.900,00 em outubro/2022; durante o último ano (outubro/2021 a outubro/2022), gerou R$ 1.200,00 em receitas após impostos. Considerando somente as informações apresentadas, a taxa de retorno anual dos Equipamentos 1 e 2 foi, respectivamente, de
Obs.: valores e percentuais arredondados para duas casas decimais
Mês Valor 1 R$ 4.000,00 2 R$ 6.000,00 3 R$ 8.000,00
Considerando uma taxa de juros de 6% a.m., qual seria o valor presente do fluxo de caixa se os clientes pagassem à vista?
Obs.: valores e percentuais arredondados para duas casas decimais
Obs.: valores e percentuais arredondados para duas casas decimais
Obs.: valores e percentuais arredondados para duas casas decimais
Receita de Vendas: R$ 58.000,00 Lucro Bruto: R$ 31.000,00 Lucro antes dos Juros e Imposto de Renda (LAJIR): R$ 14.000,00 Despesas financeiras (Juros): R$ 2.000,00 Lucro Líquido: R$ 11.000,00 Considerando somente as informações apresentadas, é correto afirmar que Obs.: valores e percentuais arredondados para duas casas decimais
Relacione os conceitos apresentados aos indicadores de endividamento. 1. Endividamento geral 2. Composição do endividamento 3. Grau de Imobilização dos Capitais Permanentes 4. Grau de Imobilização do Patrimônio Líquido
( ) Demonstra a proporção das dívidas de curto prazo em relação a todas as obrigações da empresa. ( ) Demonstra o quanto de recursos próprios foi aplicado em imobilizações. ( ) Demonstra a proporção de ativos totais financiada por terceiros. ( ) Demonstra o nível de imobilização dos recursos advindos do passivo não circulante e do patrimônio líquido.
Assinale a alternativa que apresente a sequência correta, de cima para baixo.
Uma empresa apresentou as seguintes informações ao final do exercício de 2021:
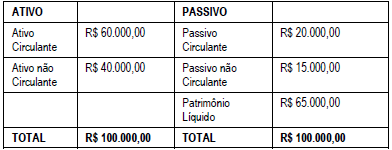
Considerando somente as informações apresentadas, é correto
afirmar que
Obs.: valores e percentuais arredondados para duas casas decimais
As informações a seguir refere-se a questão.
Uma empresa apresentou no encerramento do exercício social de 2021 as seguintes informações:
CENÁRIO ATUAL
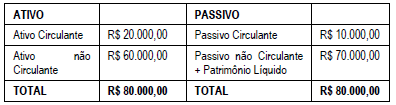
Outras informações:
- Valor dos Estoques = R$ 8.000,00
- Índice de Liquidez Corrente = 2
- Índice de Liquidez Seca = 1,20
- A empresa está estudando as seguintes possibilidades para reduzir seu Capital Circulante Líquido (CCL):
- Cenário 1: transferir R$ 3.000,00 do Ativo Circulante para o Ativo não Circulante;
- Cenário 2: transferir R$ 6.000,00 do Passivo não Circulante
para o Passivo Circulante.
Obs.: valores e percentuais arredondados para duas casas decimais
As informações a seguir refere-se a questão.
Uma empresa apresentou no encerramento do exercício social de 2021 as seguintes informações:
CENÁRIO ATUAL
Outras informações:
- Valor dos Estoques = R$ 8.000,00
- Índice de Liquidez Corrente = 2
- Índice de Liquidez Seca = 1,20
- A empresa está estudando as seguintes possibilidades para reduzir seu Capital Circulante Líquido (CCL):
- Cenário 1: transferir R$ 3.000,00 do Ativo Circulante para o Ativo não Circulante;
- Cenário 2: transferir R$ 6.000,00 do Passivo não Circulante
para o Passivo Circulante.
Considerando somente as informações apresentadas, é correto afirmar que
Obs.: valores e percentuais arredondados para duas casas decimais
Uma empresa apresentou as seguintes informações em 31/12/2021:
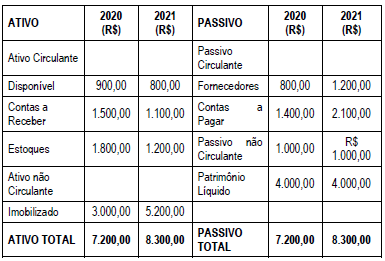
Considerando somente as informações apresentadas, é correto afirmar que
Obs.: valores e percentuais arredondados para duas casas decimais
Uma empresa apresentou em 31/12/2021 os seguintes saldos no Ativo e Passivo Circulantes:
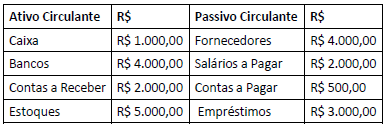
Considerando somente as informações apresentadas, é correto
afirmar que o Capital Circulante Líquido – CCL, a Necessidade de
Capital de Giro – NCG e o Saldo em Tesouraria – ST
correspondem, respectivamente, a
I. EMPRESA X: possui Patrimônio Líquido no valor de R $ 10.000,00; Ativo não Circulante correspondente a 80% do Patrimônio Líquido; e Empréstimos a Pagar de R$ 2.000,00 classificados no Passivo não Circulante; portanto, o Capital Circulante Líquido é de R$ 4.000,00.
II. EMPRESA Y: possui Ativo Circulante de R$ 350.000,00 e Passivo Circulante de R$ 384.000,00; portanto, o Capital Circulante Líquido da empresa é positivo.
É correto afirmar que
Obs.: valores e percentuais arredondados para duas casas decimais
( ) As contas operacionais ou cíclicas que compõem o Ativo e o Passivo Circulantes são aquelas que variam conforme atividade-fim da empresa, como, por exemplo, contas a receber e estoques no Ativo e fornecedores e salários a pagar no Passivo.
( ) As contas financeiras ou não cíclicas que compõem o Ativo e o Passivo Circulantes são aquelas que não possuem relações diretas com as operações normais da empresa, como, por exemplo, o caixa e aplicações de curto prazo no Ativo e empréstimos de curto prazo no Passivo.
( ) A Necessidade de Capital de Giro (NCG) ou Necessidade de Capital Circulante Líquido (NCCL) advém da incompatibilidade dos prazos de recebimento das vendas e de pagamento aos fornecedores e é calculada a partir da diferença entre o Ativo Circulante Financeiro – ACF e o Passivo Circulante Financeiro – PCF: ST = ACF – PCF.
( ) O Saldo em Tesouraria (ST) corresponde ao excedente do CCL em relação à NCG e é calculado a partir da diferença entre o Ativo Circulante Operacional (ACO) e o Passivo Circulante Operacional (PCO): NCG = ACO – PCO.
( ) O Capital Circulante Líquido (CCL) corresponde à diferença entre o Ativo Circulante (AC) e o Passivo Circulante (PC), podendo ser calculado pela equação CCL = AC – PC.
( ) O Capital Circulante Líquido representa os recursos de longo prazo – Passivo não Circulante (PnC) + Patrimônio Líquido (PL) que estão financiando o Ativo Circulante (AC), podendo ser calculado pela equação CCL = (PnC + PL) – AnC.
As afirmativas são, respectivamente,
Obs.: valores e percentuais arredondados para duas casas decimais
Receita de Vendas (líquida) R$ 15.000,00 Custo das Mercadorias Vendidas (CMV) (R$ 9.000,00) Despesas Comerciais (R$ 1.500,00) Despesas Administrativas (R$ 3.500,00) Imposto de Renda e Contribuição Social sobre o Lucro (IR e CSLL) 30%
Outras informações: Das despesas administrativas, R$ 500,00 correspondem a despesas com depreciação. A empresa não possui despesas financeiras.
Considerando somente as informações apresentadas, é correto afirmar que o Fluxo de Caixa Operacional da empresa em 2021 corresponde a
Obs.: valores e percentuais arredondados para duas casas decimais
Uma empresa apresentou ao final de 2021 as seguintes informações extraídas da Demonstração dos Fluxos de Caixa:
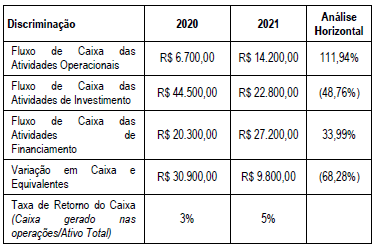
Considerando somente as informações apresentadas, analise as
afirmativas a seguir:
Obs.: valores e percentuais arredondados para duas casas decimais
I. O fluxo de caixa da empresa foi maior em 2020 como resultado essencialmente das atividades operacionais.
II. As atividades operacionais e de financiamento são as origens principais de recursos da empresa.
III. A atividade operacional é suficiente para manutenção dos negócios da empresa.
IV. Em 2021, a Taxa de Retorno do Caixa indica um período médio de 20 anos para converter o Ativo em Caixa.
É correto o que se afirma em
Aquisição de Imóveis R$ 8.900,00 Aumento de Capital em Espécie R$ 3.200,00 Aumento de Salários a Pagar R$ 2.600,00 Depreciação do período R$ 2.300,00 Pagamento de Empréstimos R$ 2.700,00 Prejuízo Líquido do Exercício R$ 3.500,00 Redução de Duplicatas a Receber R$ 3.100,00 Redução de Estoques de Mercadorias R$ 6.200,00 Redução de Fornecedores R$ 4.800,00 Venda de Veículos R$ 5.400,00
Considerando exclusivamente essas informações, os fluxos de caixa decorrentes das Atividades Operacionais, de Investimento e de Financiamento correspondem, respectivamente, a

 Conheça nossos planos