Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 100.255 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
FCC
Órgão:
MPE-SE
Prova:
FCC - 2026 - MPE-SE - Analista do Ministério Público - Psicologia |
Q3964475
Português
Texto associado
Atenção: Para responder à questão, baseie-se no texto seguinte.
A não-festa dos meus oito anos
- Quer dizer que não vai ter meu aniversário?
Não me lembro de ter feito a pergunta. Fiz o que pude para abafar essa lembrança - e quando muitos anos mais tarde me
contaram o caso, como quem conta um episódio inocente, quis nada menos que morrer também. Eu já era um adolescente quando
essa história me foi lembrada - a mim, que a havia sepultado no fundo do meu inconsciente.
Eu já ia fazer oito anos, mas minha mãe, recostada na cabeceira da cama, estava cercada de tias, primas, sobrinhas, amigas, e
mamãe repetindo que Papai do Céu tinha levado nossa irmã. Foi então que perguntei se não ia ter meu aniversário. Ouvindo essa
história, adolescente, me senti um monstro. Vergado sob a culpa tardia e envergonhado do papelão de ter pensado em bolo,
salgadinhos e presentes numa hora daquelas, nossa mãe sofrendo, papelão ainda mais horrendo quando comparado ao papel bonito
dos meus irmãos. O mais velho, olhos cheios de lagrimas, correu ao quarto da irmã, abriu o armário e acariciou os vestidinhos
pendurados. O outro irmão compôs uma pulseirinha delicada com pequenos grampos de cabelo. Eu não pensei em nada, pois aquela
morte havia destroçado o meu aniversário.
Diante da minha frustração, devem ter dito: vamos dar alguma coisa pra esse menino, coitado -e então fomos para o centro da
cidade, tia Nathalia e eu, comprar na loja alguma coisa para mim, qual coisa? -e a coisa resultou ser uma sanfoninha que quase seis
décadas depois ainda está aqui, ali no alto dessa estante na minha casa de homem velho, capaz ainda de produzir música, intocada,
mas tocável.
Só não garanto que o dono dê conta de extrair dali o "Parabéns pra você", o parabéns-para-mim que o menino de oito anos tirou
sozinho, sentado na escada de uma casa onde os pais chorosos cuidavam do granito preto para o túmulo da menina que partira. А
cada vez que me entrego a tais rememorações, é difícil para mim metabolizar a verdade rude dos sentimentos daquele menino que
não se conformou ao ver sabotada a festa de seus oito anos.
(Adaptado de: WERNECK, Humberto. Esse inferno vai acabar. Porto Alegre, Arquipélago, 2011, p. 65-66)
Ao se referir à sanfoninha no alto dessa estante na minha casa, o autor revela que
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956767
Banco de Dados
Uma Secretaria da Fazenda Estadual está reestruturando seu modelo de governança de dados fiscais. Atualmente, três áreas
distintas gerenciam dados tributários: a Coordenadoria de Fiscalização, a Subsecretaria de Arrecadação e a Diretoria de
Tecnologia da Informação. Cada área mantém seus próprios padrões de qualidade, políticas de acesso e definições de
metadados, gerando inconsistências nas análises. Para resolver o problema, a alta administração decidiu criar uma estrutura de
governança onde representantes das três áreas se reúnem periodicamente para deliberar sobre políticas, padrões e prioridades
relacionadas aos dados tributários. As decisões sobre frameworks de qualidade, taxonomias de metadados e diretrizes de
acesso são tomadas através de votação pelos membros, com cada área tendo poder de voto proporcional ao volume de dados
sob sua responsabilidade. Adicionalmente, foram estabelecidos padrões corporativos mínimos obrigatórios, enquanto cada área
mantém autonomia para decisões operacionais específicas de seus processos internos, desde que em conformidade com os
padrões aprovados pelo grupo deliberativo.
Nesse caso, a governança de dados implementada foi
Nesse caso, a governança de dados implementada foi
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956765
Governança de TI
Determinada Secretaria da Fazenda implementou um sistema de IA para classificar automaticamente declarações fiscais quanto
ao risco de irregularidade. Após seis meses de operação, auditores identificaram que o modelo estava atribuindo pontuações de
risco sistematicamente mais altas para empresas de setores específicos, mesmo quando os indicadores financeiros eram
similares aos de outros setores com pontuações menores. A análise técnica revelou que a base de dados histórica utilizada no
treinamento continha proporcionalmente mais autuações em determinados setores devido a fiscalizações direcionadas
realizadas no passado, e não necessariamente por maior incidência real de irregularidades. O modelo aprendeu e perpetuou
esse padrão desproporcional. O problema de governança e ética em IA que está caracterizado nessa situação é:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956764
Banco de Dados
A Secretaria da Fazenda de determinado Estado implementou uma solução corporativa para centralizar dados fiscais provenientes
de múltiplas fontes heterogêneas: declarações de contribuintes, notas fiscais eletrônicas, dados cadastrais e informações de fiscalizações. A equipe técnica precisava garantir escalabilidade, processamento de grandes volumes e capacidade analítica para identificar irregularidades tributárias. Após análise, optou-se por uma arquitetura que permite armazenar dados brutos em formato nativo, aplicar transformações sob demanda mediante ferramentas de processamento distribuído e disponibilizar estruturas otimizadas
para consultas analíticas pelos auditores fiscais, mantendo a governança através de controles transacionais sobre os metadados.
A arquitetura implementada
A arquitetura implementada
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956763
Banco de Dados
Uma Secretaria da Fazenda Estadual recebeu uma base de dados contendo 2,3 milhões de registros de declarações fiscais para
análise de conformidade tributária. Durante a fase de exploração inicial, a equipe técnica identificou diversos problemas: campos de
CNPJ com formatações inconsistentes (alguns com pontuação, outros sem), valores monetários registrados com separadores
decimais divergentes (vírgula e ponto), datas em formatos distintos (DD/MM/AÄAA, AAAA-MM-DD), campos obrigatórios vazios em
aproximadamente 12% dos registros, e a presença de valores extremos de receita bruta (outliers) que distorciam as análises
estatísticas. Além disso, a variável "regime tributário" apresentava categorias redundantes devidoa erros de digitação (ex:
"Simples Nacional", "SIMPLES NACIONAL", "Simples nacional"). Para viabilizar a análise de risco fiscal e a construção de modelos
preditivos, tornou-se necessário aplicar técnicas sistemáticas de preparação dos dados antes do processamento analítico.
Considerando as melhores práticas de pré-processamento de dados, o tratamento correto e adequado para essa situação é
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956762
Banco de Dados
Um sistema estadual de arrecadação consolida diariamente indicadores tributários provenientes de múltiplas fontes e, para acelerar
leituras repetitivas desses indicadores já consolidados, a equipe de Dados está avaliando armazená-los em um banco NoSQL do
tipo chave-valor. Considerando as características desse modelo de dados, a justificativa que melhor fundamenta essa escolha é:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956761
Banco de Dados
No desenvolvimento de um modelo de detecção de contribuintes com alto risco de simulação de operações, após definir claramente com a área de fiscalização quais tipos de fraude serão priorizados, quais indicadores de negócio serão acompanhados
(como aumento de autos de infração qualificados e redução de fiscalizações improdutivas) e quais restrições legais e
operacionais existem para uso do modelo, a equipe de uma Secretaria da Fazenda registra esses critérios e alinha expectativas
com a alta gestão. Com base na metodologia CRISP-DM, essa descrição se encaixa principalmente na fase de
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956759
Direito Digital
Um órgão fazendário estadual fiscaliza o transporte de cargas e mantém bases de NF-e e declarações tributárias com dados
pessoais e sensíveis. A legislação tributária fixa prazos mínimos de guarda, enquanto a LGPD permite retenção apenas pelo
tempo necessário e sob certas condições para fins estatísticos. Encerrados os prazos legais, o órgão quer seguir fazendo
análises estatísticas de longo prazo. Nesse cenário, a política de retenção e descarte que atende a esses requisitos é:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956758
Banco de Dados
Uma equipe de fiscalização deseja gerar um relatório priorizando contribuintes cujo volume de NF-e emitidas seja atípico. A
tabela nfe contém, entre outras, as colunas contribuinte id e qtd_emitidas. Deseja-se listar os contribuintes cuja
quantidade emitida no mês seja maior que 5000 ou menor que 10, ordenando a saída do maior para o menor valor de
qtd_emitidas. O comando SQL que atende ao requisito é:
SELECT contribuinte_id,
SELECT contribuinte_id,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956753
Contabilidade Geral
Em 01/12/2025, a empresa Sonhos & Cia. obteve um empréstimo no valor de R$ 10.000.000 com as seguintes características:
• Prazo total: 8 anos.
• Taxa de juros compostos: 11% ao ano.
• Pagamentos: parcelas iguais e anuais de R$ 1.943.210,54, com vencimento em 01 de dezembro.
Para a obtenção do empréstimo, a empresa incorreu em custos de transação no valor total de R$ 571.927,00, pagos no ato da assinatura. Sabendo que a taxa de custo efetivo da emissão foi de 1% ao mês (equivalente a 12,68% ao ano), a empresa Sonhos & Cia
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956751
Contabilidade Geral
Considere:
I. O uso de estimativas razoáveis é parte essencial da elaboração de demonstrações contábeis e não reduz sua confiabilidade.
II. São exemplos de estimativas contábeis: ajuste para perdas esperadas de crédito, valor líquido realizável de um item de estoque e despesa de depreciação para um item do ativo imobilizado.
III. Os efeitos de mudanças nas estimativas contábeis são reconhecidos nas demonstrações contábeis de forma prospectiva, a partir da data dessa mudança.
IV. A entidade deve corrigir os erros materiais de períodos anteriores de forma retrospectiva, a partir da data em que tal erro foi identificado, salvo quando for impraticável determinar os efeitos específicos do período ou o efeito cumulativo do erro.
Está correto o que se afirma em
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956748
Contabilidade Geral
Texto associado
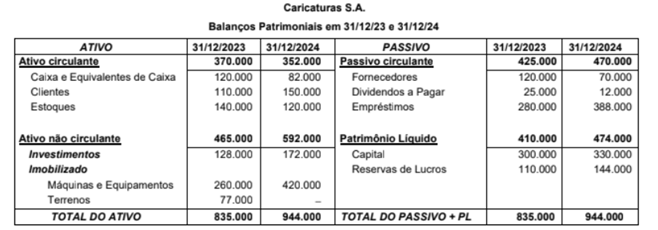
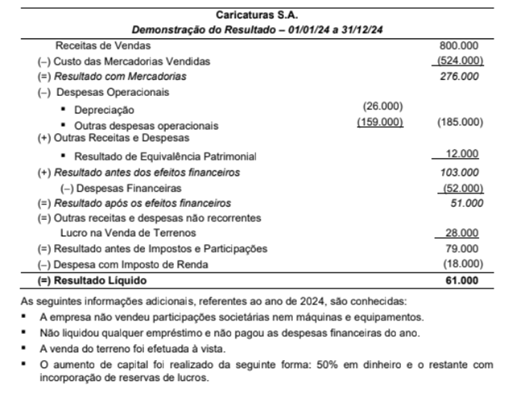
Atenção: Utilize os dados a seguir para responder à questão.
A empresa Caricaturas S.A. apresentou as seguintes demonstrações contábeis referentes ao ano de 2024:
O valor, em reais, correspondente ao Caixa das Atividades de Financiamentos é:
O valor, em reais, correspondente ao Caixa das Atividades de Investimentos é:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956747
Contabilidade Geral
Texto associado
Atenção: Utilize os dados a seguir para responder à questão.
A empresa Caricaturas S.A. apresentou as seguintes demonstrações contábeis referentes ao ano de 2024:
O valor, em reais, correspondente ao Caixa das Atividades de Financiamentos é:
O valor, em reais, correspondente ao Caixa das Atividades de Financiamentos é:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956746
Contabilidade Geral
Em 31/12/2024, a empresa Surpresa S.A. possuía um investimento em empresa no exterior (coligada) e as seguintes informações contábeis nesta data eram conhecidas:
• Valor contábil: R$ 4.600.000
• Ajustes acumulados de conversão: R$ 200.000 (saldo credor)
Em 31/12/2024, a empresa Surpresa S.A. vendeu 75% de sua participação nessa empresa no exterior por R$ 4.800.000 à vista e a participação remanescente (25%) passou a ser considerada um ativo financeiro, pois a empresa Surpresa S.A. perdeu a influência significativa na investida. O valor justo da participação remanescente na data da venda era R$ 1.500.000.
Com base nestas informações, o resultado que a empresa Surpresa S.A. reconheceu na Demonstração de Resultados, relacionado com a alienação de parte do investimento e coma perda de influência significativa sobre o saldo remanescente, foi, em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956745
Contabilidade Geral
A empresa comercial Aços S.A. apresentou a seguinte Demonstração do Resultado do ano de 2024 (valores em reais):
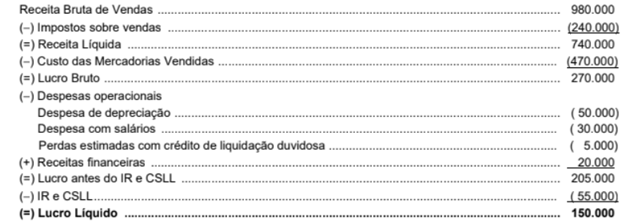
O valor dos tributos recuperáveis, referentes aos produtos que foram vendidos no ano de 2024, totalizava R$ 45.000. Com base nestas informações, o Valor Adicionado Total a Distribuir pela empresa, no ano de 2024, foi, em reais,
O valor dos tributos recuperáveis, referentes aos produtos que foram vendidos no ano de 2024, totalizava R$ 45.000. Com base nestas informações, o Valor Adicionado Total a Distribuir pela empresa, no ano de 2024, foi, em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956744
Contabilidade Geral
A empresa comercial Direto da Fonte S.A. realizou as seguintes vendas durante o mês de dezembro de 2025:
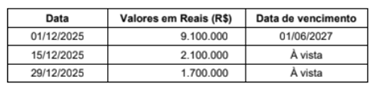
A taxa de juros praticada pela empresa para as vendas a prazo, em dezembro de 2025, era de 1,5% ao mês, sendo que a taxa equivalente para o período de 01/12/2025 a 01/06/2027 era 30%.
A empresa reconheceu na Demonstração do Resultado do ano de 2025, especificamente em relação às vendas efetuadas no mês de dezembro de 2025, receita de vendas no valor de
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956739
Contabilidade Geral
A empresa Só Financiamentos S.A. realizou, em 31/12/2024, um contrato de arrendamento de uma máquina que será utilizada
em suas operações. A vida útil econômica estimada para a máquina é 10 anos e não terá valor de revenda. O contrato será
pago em 5 prestações anuais, iguais e consecutivas de R$ 561.568, a taxa implícita do contrato é 4% a.a. e a primeira prestação
vencerá em 31/12/2025. Sabendo-se que, na data de início do contrato, o valor justo da máquina era R$ 2.600.000, o valor
presente das prestações do contrato era R$ 2.500.000 e que a empresa pretende ficar com a máquina no final do prazo do
contrato, a empresa Só Financiamentos S.A. reconheceu
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956738
Contabilidade Geral
No dia 31/12/2022, uma empresa realizou uma aplicação financeira no valor de R$ 1.000.000 remunerados à taxa de juros compostos de 10% ao ano e com vencimento para 31/12/2026. Os títulos foram classificados como mensurados ao valor justo por
meio de outros resultados abrangentes e os valores justos de mercado desses títulos em 31 de dezembro de cada ano são apresentados a seguir:
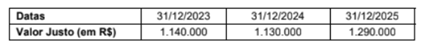
Sabendo que esses títulos foram resgatados pela empresa em 31/12/2025 pelo valor justo na data, os impactos reconhecidos nas Demonstrações dos Resultados dos anos de 2023, 2024 e 2025, decorrentes exclusivamente dessa aplicação financeira, foram, respectivamente, em reais,
Sabendo que esses títulos foram resgatados pela empresa em 31/12/2025 pelo valor justo na data, os impactos reconhecidos nas Demonstrações dos Resultados dos anos de 2023, 2024 e 2025, decorrentes exclusivamente dessa aplicação financeira, foram, respectivamente, em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956737
Direito Tributário
Um contribuinte do ICMS do Estado de São Paulo promoveu a importação de mercadoria do exterior, a ser desembaraçada no
porto de Santos/SP. Tendo conhecimento de que a Fazenda Pública paulista considera que não há isenção do ICMS na importação dessa mercadoria do exterior e que, por causa disso, haverá exigência do pagamento do ICMS no momento do desembaraço aduaneiro dessa mercadoria, esse contribuinte, que discorda do entendimento acerca da isenção, impetrou, por meio de
seu advogado, mandado de segurança, com o objetivo exclusivo de obter provimento judicial para impedir que a autoridade
federal exija o comprovante do pagamento do ICMS, no momento do desembaraço aduaneiro.
O provimento judicial foi concedido, mas o contribuinte teria de efetuar o depósito administrativo integral do crédito tributário a ser pago no momento do desembaraço, o qual, aliás, estava em vias de ocorrer. O referido depósito foi feito integralmente. Tendo em conta os fatos narrados acima e a disciplina estabelecida pela Lei estadual nº (SP) 13.457, de 18 de março de 2009,
O provimento judicial foi concedido, mas o contribuinte teria de efetuar o depósito administrativo integral do crédito tributário a ser pago no momento do desembaraço, o qual, aliás, estava em vias de ocorrer. O referido depósito foi feito integralmente. Tendo em conta os fatos narrados acima e a disciplina estabelecida pela Lei estadual nº (SP) 13.457, de 18 de março de 2009,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956736
Direito Tributário
A prática de ato processual, depois de escoado o prazo determinado pela legislação do processo administrativo tributário,
acarreta, como regra, a perda do direito de a parte interessada praticar esse ato. Isso acontece, inclusive, em relação à defesa
que o contribuinte pode apresentar, em decorrência de Auto de Infração e Imposição de Multa (AlIM) lavrado em seu nome.
Em razão disso, considerando o disposto na Lei estadual (SP) nº 13.457, de 18 de março de 2009, e considerando que o dia 18 (sexta-feira) e o dia 21 (segunda-feira) de abril de 2025 foram datas de feriado nacional, se um contribuinte tiver sido notificado da lavratura de AlIM, validamente, por edital publicado no Diário Oficial do Estado de São Paulo do dia 16 de abril de 2025, a notificação de lavratura do AlIM será considerada feita a esse contribuinte, no dia
Em razão disso, considerando o disposto na Lei estadual (SP) nº 13.457, de 18 de março de 2009, e considerando que o dia 18 (sexta-feira) e o dia 21 (segunda-feira) de abril de 2025 foram datas de feriado nacional, se um contribuinte tiver sido notificado da lavratura de AlIM, validamente, por edital publicado no Diário Oficial do Estado de São Paulo do dia 16 de abril de 2025, a notificação de lavratura do AlIM será considerada feita a esse contribuinte, no dia

 Conheça nossos planos