Questões de Concurso
Para agência reguladora
Foram encontradas 21.981 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


A respeito do método de estimação por MQO, julgue o item que se segue.
A estatística R2
é utilizada como critério de seleção para
diferentes formas funcionais de estimação de uma variável
dependente yt
, podendo-se, por exemplo, mediante essa
estatística, comparar o desempenho do modelo yt
= a + βxt
+ ut com o desempenho do modelo lnyt
= a + βlnxt
+ ut
, em que xt
é a variável independente e ut
é uma variável aleatória de média
igual a zero.
A respeito do método de estimação por MQO, julgue o item que se segue.
Um elevado valor da estatística R2 em um modelo de regressão linear simples com uma variável independente x e uma variável dependente y implica, necessariamente, causalidade entre y e x.
A respeito do método de estimação por MQO, julgue o item que se segue.
Na análise de séries temporais, a suposição de ausência de
autocorrelação serial dos resíduos deve sempre ser verificada
para garantir que os estimadores de mínimos quadrados
ordinários sejam não viesados e consistentes.
Acerca das propriedades dos estimadores de MQO em regressão linear simples, julgue o item subsequente.
A suposição de homocedasticidade é fundamental para mostrar
que os estimadores de MQO são não viesados.
Acerca das propriedades dos estimadores de MQO em regressão linear simples, julgue o item subsequente.
Se o estimador de MQO for não viesado e consistente, então
ele será, necessariamente, eficiente.
Acerca das propriedades dos estimadores de MQO em regressão linear simples, julgue o item subsequente.
De acordo com a hipótese de consistência do estimador de MQO, à medida que o número de observações aumenta, o valor esperado do estimador converge para o valor do parâmetro a ser estimado e a variância do estimador converge para zero.
Acerca das propriedades dos estimadores de MQO em regressão linear simples, julgue o item subsequente.
Para o coeficiente angular β, o estimador de MQO  apresenta uma componente não aleatória, β, e outra componente
aleatória, a qual depende da covariância Cov(xt
, ut
), tal que
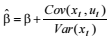 em que ut
é o resíduo da regressão e Var(xt
) é a variância da variável independente xt
do modelo de
regressão.
Acerca das propriedades dos estimadores de MQO em regressão linear simples, julgue o item subsequente.
Se E(u | x) > 0, em que u é o resíduo e x é a variável explicativa
de um modelo de regressão linear simples, então as estimativas
de MQO serão viesadas.
Considerando que o modelo de regressão por mínimos quadrados ordinários (MQO) seja dado por  , em que
 é o valor estimado pelo modelo para a variável dependente yt , xt , é a variável independente e â e
 são, respectivamente, os estimadores dos coeficientes linear a e angular β de um modelo de regressão linear simples, julgue o item a seguir.
Na regressão pela origem  , em que â = 0,
 é um estimador não viesado de β.
Considerando que o modelo de regressão por mínimos quadrados ordinários (MQO) seja dado por  , em que
 é o valor estimado pelo modelo para a variável dependente yt , xt , é a variável independente e â e
 são, respectivamente, os estimadores dos coeficientes linear a e angular β de um modelo de regressão linear simples, julgue o item a seguir.
O estimador  pode ser escrito da seguinte forma:
 em que Var(xt
) é a variância de xt e Cov(xt
,yt
) é a covariância de xt
e yt
.
Considerando que o modelo de regressão por mínimos quadrados
ordinários (MQO) seja dado por  , em que
 é o valor estimado pelo modelo para a variável dependente yt
, xt
, é a variável
independente e â e
 são, respectivamente, os estimadores dos coeficientes linear a e angular β de um modelo de regressão linear
simples, julgue o item a seguir.
Ao se multiplicar a variável dependente por uma constante c
qualquer, as estimativas de MQO são multiplicadas por c, isto
é, â e  são multiplicados por c.
Considere que uma série temporal {Xt
} seja gerada por  em que B representa o operador de atraso (backshift), tal que
BZt
= Zt-1, θ seja uma constante real e Zt
seja um ruído aleatório com
média nula e variância unitária.
Acerca da série temporal {Xt }, julgue o item subsecutivo.
A função de densidade espectral da série temporal {Xt
} é dada
por  em que |ω| < π.
Considere que uma série temporal {Xt
} seja gerada por em que B representa o operador de atraso (backshift), tal que
BZt
= Zt-1, θ seja uma constante real e Zt
seja um ruído aleatório com
média nula e variância unitária.
Acerca da série temporal {Xt }, julgue o item subsecutivo.
Se θ = 5, o processo {Xt } não é estacionário.
Considere que uma série temporal {Xt
} seja gerada por em que B representa o operador de atraso (backshift), tal que
BZt
= Zt-1, θ seja uma constante real e Zt
seja um ruído aleatório com
média nula e variância unitária.
Acerca da série temporal {Xt }, julgue o item subsecutivo.
A média e a variância do processo {Xt
} são, respectivamente,
iguais a 0 e 1.
No que se refere aos métodos estatísticos de análise multivariada empregados na situação descrita acima, julgue o seguinte item.
Por meio da análise de correspondência, é possível representar as relações existentes em um conjunto de dados quantitativos com base em uma árvore de decisão. Essa técnica permite associar os aspectos confiabilidade, segurança, tarifa e locais de parada com o grau de satisfação dos usuários do serviço público de transporte.
No que se refere aos métodos estatísticos de análise multivariada empregados na situação descrita acima, julgue o seguinte item.
A análise de conglomerados é a técnica que permite agrupar os usuários segundo o grau de satisfação com os serviços de transporte público.
No que se refere aos métodos estatísticos de análise multivariada empregados na situação descrita acima, julgue o seguinte item.
Empregando-se a análise discriminante, é possível separar estatisticamente os usuários insatisfeitos daqueles que se consideram satisfeitos, com base nas características do usuário. Essa técnica é uma forma especializada de regressão em que se ajusta a probabilidade de um indivíduo pertencer a um grupo ou a outro grupo com base no seu perfil (como, por exemplo, idade, gênero, renda e escolaridade).
Considerando que W(t) represente um processo gaussiano com E[W(t)] = 0 e Var[W(t)] = t, em que t > 0, julgue o próximo item.
Dada uma malha temporal 0 < t1 < t2 < ..., < tn, é correto afirmar que as variáveis aleatórias W(t1), W(t2),..., W(tn) seguem, conjuntamente, uma distribuição normal multivariada.
Considerando que W(t) represente um processo gaussiano com E[W(t)] = 0 e Var[W(t)] = t, em que t > 0, julgue o próximo item.
O processo W(t) não é estacionário.
Considerando que W(t) represente um processo gaussiano com E[W(t)] = 0 e Var[W(t)] = t, em que t > 0, julgue o próximo item.
Se s < t, então a função de covariância desse processo será
Cov[W(s), W(t)] = t -s.

 Conheça nossos planos