Questões de Concurso
Para agência reguladora
Foram encontradas 21.981 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435383
Matemática Financeira
No item a seguir é apresentada uma situação hipotética seguida de uma assertiva a ser julgada.
Nos anos de 20X1 a 20X5, consecutivos, uma empresa de telefonia estimou o fluxo de caixa mostrado na tabela abaixo, que inclui as projeções de entradas de caixa advindas do uso contínuo do ativo e as projeções de saídas de caixa, que são necessariamente incorridas para gerar as entradas de caixa e que podem ser diretamente atribuídas — ou alocadas —, em base consistente e razoável, aos equipamentos e meios de transmissão. Essa entidade utiliza uma taxa de desconto antes dos impostos, que reflete as avaliações atuais de mercado acerca do valor do dinheiro no tempo e do risco específico do ativo, igual a 3% a.a.
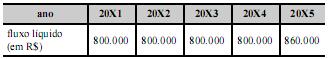
Nessa situação, considerando 3,72 e 0,86 como valores aproximados, respectivamente, para a soma 1,03-1 + 1,03-2 + 1,03-3 + 1,03-4 e para 1,03-5 , é correto afirmar que o valor em uso estimado para os equipamentos e meios de transmissão da empresa de telefonia é superior a R$ 4 mil.
Nos anos de 20X1 a 20X5, consecutivos, uma empresa de telefonia estimou o fluxo de caixa mostrado na tabela abaixo, que inclui as projeções de entradas de caixa advindas do uso contínuo do ativo e as projeções de saídas de caixa, que são necessariamente incorridas para gerar as entradas de caixa e que podem ser diretamente atribuídas — ou alocadas —, em base consistente e razoável, aos equipamentos e meios de transmissão. Essa entidade utiliza uma taxa de desconto antes dos impostos, que reflete as avaliações atuais de mercado acerca do valor do dinheiro no tempo e do risco específico do ativo, igual a 3% a.a.
Nessa situação, considerando 3,72 e 0,86 como valores aproximados, respectivamente, para a soma 1,03-1 + 1,03-2 + 1,03-3 + 1,03-4 e para 1,03-5 , é correto afirmar que o valor em uso estimado para os equipamentos e meios de transmissão da empresa de telefonia é superior a R$ 4 mil.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435382
Contabilidade Geral
No item a seguir é apresentada uma situação hipotética seguida de uma assertiva a ser julgada.
A empresa PG do Brasil S.A. aceitou pagar R$ 320 milhões pela aquisição de 100% do capital da Cia. RP, que mantém suas operações em um país vizinho. Em decorrência dessa operação, a PG do Brasil S.A. reconheceu um goodwill no valor de R$ 40 milhões. Entretanto, após a aquisição, o referido país vizinho aprovou lei que restringia a participação da Cia. RP no mercado, o que reduzia os resultados projetados pela empresa PG do Brasil S.A. na época da aquisição. Nessa situação, a PG do Brasil S.A. deverá realizar o teste de redução ao valor recuperável em relação ao goodwill.
A empresa PG do Brasil S.A. aceitou pagar R$ 320 milhões pela aquisição de 100% do capital da Cia. RP, que mantém suas operações em um país vizinho. Em decorrência dessa operação, a PG do Brasil S.A. reconheceu um goodwill no valor de R$ 40 milhões. Entretanto, após a aquisição, o referido país vizinho aprovou lei que restringia a participação da Cia. RP no mercado, o que reduzia os resultados projetados pela empresa PG do Brasil S.A. na época da aquisição. Nessa situação, a PG do Brasil S.A. deverá realizar o teste de redução ao valor recuperável em relação ao goodwill.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435381
Contabilidade Geral
No item a seguir é apresentada uma situação hipotética seguida de uma assertiva a ser julgada.
Um item do imobilizado de uma empresa foi registrado inicialmente pelo valor de custo de R$ 200 mil. Dois anos depois, a amortização acumulada desse imobilizado foi de R$ 80 mil. Entretanto, foram estimados os seguintes valores para esse imobilizado: R$ 110 mil para o valor em uso e R$ 140 mil para o valor justo líquido da despesa de venda. Nessa situação, no final do segundo ano deverá ser reconhecida uma perda por impairment, referente a esse item, no valor de R$ 20 mil.
Um item do imobilizado de uma empresa foi registrado inicialmente pelo valor de custo de R$ 200 mil. Dois anos depois, a amortização acumulada desse imobilizado foi de R$ 80 mil. Entretanto, foram estimados os seguintes valores para esse imobilizado: R$ 110 mil para o valor em uso e R$ 140 mil para o valor justo líquido da despesa de venda. Nessa situação, no final do segundo ano deverá ser reconhecida uma perda por impairment, referente a esse item, no valor de R$ 20 mil.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435380
Contabilidade Geral
No que diz respeito a normas contábeis e a registros/evidenciação das informações contábeis das EPST, julgue o item que se segue.
São passíveis de ajuste ao valor presente não somente os ativos realizáveis que tenham sido negociados ou determinados sem a previsão de encargos ou rendimentos financeiros, mas também aqueles que tenham sido negociados ou determinados com previsão de encargos ou rendimentos financeiros, porém com taxas não condizentes com as prevalecentes no mercado para as condições econômicas do momento e para os riscos das entidades envolvidas.
São passíveis de ajuste ao valor presente não somente os ativos realizáveis que tenham sido negociados ou determinados sem a previsão de encargos ou rendimentos financeiros, mas também aqueles que tenham sido negociados ou determinados com previsão de encargos ou rendimentos financeiros, porém com taxas não condizentes com as prevalecentes no mercado para as condições econômicas do momento e para os riscos das entidades envolvidas.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435379
Contabilidade Geral
No que diz respeito a normas contábeis e a registros/evidenciação das informações contábeis das EPST, julgue o item que se segue.
Os pagamentos do arrendamento mercantil operacional serão reconhecidos como despesa em uma base de linha reta durante o prazo do arrendamento mercantil, não sendo admitida a adoção de outra base sistemática, ainda que mais representativa do modelo temporal do benefício do usuário.
Os pagamentos do arrendamento mercantil operacional serão reconhecidos como despesa em uma base de linha reta durante o prazo do arrendamento mercantil, não sendo admitida a adoção de outra base sistemática, ainda que mais representativa do modelo temporal do benefício do usuário.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435378
Contabilidade Pública
No que diz respeito a normas contábeis e a registros/evidenciação das informações contábeis das EPST, julgue o item que se segue.
O recebimento de uma subvenção caracteriza prova conclusiva de que as condições a ela associadas sejam cumpridas, não importando, no método de contabilização a ser adotado, a forma como essa subvenção é recebida. Assim, o reconhecimento da receita de subvenção governamental no momento de seu recebimento será admitido independentemente do cumprimento das condições necessárias à sua efetivação.
O recebimento de uma subvenção caracteriza prova conclusiva de que as condições a ela associadas sejam cumpridas, não importando, no método de contabilização a ser adotado, a forma como essa subvenção é recebida. Assim, o reconhecimento da receita de subvenção governamental no momento de seu recebimento será admitido independentemente do cumprimento das condições necessárias à sua efetivação.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435377
Contabilidade Geral
No que se refere às especificidades do registro contábil, e respectiva evidenciação, das EPST, julgue o item.
As participações de caráter permanente em sociedades e os direitos de qualquer natureza que não sejam classificáveis no ativo circulante, sejam realizáveis a longo prazo e não se destinem à manutenção da atividade da empresa serão registradas no ativo não circulante e apresentarão, em uma única conta sintética, de maneira agrupada, todas as participações societárias em empresas prestadoras de serviço de telecomunicações ou de outro segmento.
As participações de caráter permanente em sociedades e os direitos de qualquer natureza que não sejam classificáveis no ativo circulante, sejam realizáveis a longo prazo e não se destinem à manutenção da atividade da empresa serão registradas no ativo não circulante e apresentarão, em uma única conta sintética, de maneira agrupada, todas as participações societárias em empresas prestadoras de serviço de telecomunicações ou de outro segmento.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435376
Contabilidade Geral
No que se refere às especificidades do registro contábil, e respectiva evidenciação, das EPST, julgue o item.
Os custos de serviços técnicos em andamento, por conta de receita recebida antecipadamente ou não, incluindo os gastos com aceitação unificada de materiais adquiridos para a própria empresa ou de propriedade de outras empresas, de curto prazo, serão contabilizados no ativo circulante no subgrupo de despesas antecipadas até a sua efetiva realização, pelo regime de competência.
Os custos de serviços técnicos em andamento, por conta de receita recebida antecipadamente ou não, incluindo os gastos com aceitação unificada de materiais adquiridos para a própria empresa ou de propriedade de outras empresas, de curto prazo, serão contabilizados no ativo circulante no subgrupo de despesas antecipadas até a sua efetiva realização, pelo regime de competência.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435375
Contabilidade Geral
No que se refere às especificidades do registro contábil, e respectiva evidenciação, das EPST, julgue o item.
A contabilização dos estoques destinados à venda será feita de forma segregada em dois grupos de contas; entre os quais o primeiro contemplará os bens destinados à venda para usuários finais, e o segundo registrará os bens destinados à venda para outras prestadoras.
A contabilização dos estoques destinados à venda será feita de forma segregada em dois grupos de contas; entre os quais o primeiro contemplará os bens destinados à venda para usuários finais, e o segundo registrará os bens destinados à venda para outras prestadoras.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435374
Análise de Balanços
Julgue o próximo item a respeito das diretrizes de alocação de receitas, custos e despesas operacionais e capital empregado das EPST.
O capital de giro médio mensal necessário para as operações da prestadora é obtido tomando-se a fração de 1/12 do montante representado pela soma do custo dos serviços prestados e das despesas gerais e administrativas da parte de despesas do plano geral para separação e alocação de contas (PGSAC).
O capital de giro médio mensal necessário para as operações da prestadora é obtido tomando-se a fração de 1/12 do montante representado pela soma do custo dos serviços prestados e das despesas gerais e administrativas da parte de despesas do plano geral para separação e alocação de contas (PGSAC).
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435373
Contabilidade de Custos
Julgue o próximo item a respeito das diretrizes de alocação de receitas, custos e despesas operacionais e capital empregado das EPST.
A alocação dos custos e das despesas operacionais e do capital empregado será feita aos produtos que os tenham gerado de maneira direta, sendo adotado o custeio por absorção. Além de levar em conta o custo de capital aplicável, serão consideradas as despesas de depreciação ou amortização incorridas, relativas aos ativos imobilizados alocados àquele produto.
A alocação dos custos e das despesas operacionais e do capital empregado será feita aos produtos que os tenham gerado de maneira direta, sendo adotado o custeio por absorção. Além de levar em conta o custo de capital aplicável, serão consideradas as despesas de depreciação ou amortização incorridas, relativas aos ativos imobilizados alocados àquele produto.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435372
Contabilidade Geral
Nas empresas prestadoras de serviços de telecomunicações (EPST), o processo de alocação de custos e despesas operacionais, receitas e capital empregado é realizado segundo a identificação de direcionadores. Acerca dos princípios gerais que devem ser aplicados para a elaboração do documento de separação e alocação de contas (DSAC), julgue o item seguinte.
Nos casos de serviços cuja prestação dependa de outros serviços, os registros das transferências internas de custos devem ser efetuados de forma homogênea, sendo a sua precificação independente da oferta de outras prestadoras de serviços de telecomunicações.
Nos casos de serviços cuja prestação dependa de outros serviços, os registros das transferências internas de custos devem ser efetuados de forma homogênea, sendo a sua precificação independente da oferta de outras prestadoras de serviços de telecomunicações.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435371
Contabilidade Geral
Nas empresas prestadoras de serviços de telecomunicações (EPST), o processo de alocação de custos e despesas operacionais, receitas e capital empregado é realizado segundo a identificação de direcionadores. Acerca dos princípios gerais que devem ser aplicados para a elaboração do documento de separação e alocação de contas (DSAC), julgue o item seguinte.
O DSAC deve estabelecer as inter-relações adequadas tanto aos registros de contabilidade quanto aos sistemas informativos nos quais se fundamentam os direcionadores; assim, os valores dos registros contábeis serão utilizados como parâmetros de maneira íntegra e tempestiva, de acordo com o que preconiza o princípio da oportunidade, emanado pelo Conselho Federal de Contabilidade.
O DSAC deve estabelecer as inter-relações adequadas tanto aos registros de contabilidade quanto aos sistemas informativos nos quais se fundamentam os direcionadores; assim, os valores dos registros contábeis serão utilizados como parâmetros de maneira íntegra e tempestiva, de acordo com o que preconiza o princípio da oportunidade, emanado pelo Conselho Federal de Contabilidade.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Analista Administrativo - Suporte e Infraestrutura de TI |
Q435370
Segurança da Informação
Julgue os itens seguintes, com relação às políticas de becape e recuperação de dados.
A técnica de desduplicação de dados na origem, ou seja, quando o becape está sendo realizado, é mais indicada para grandes volumes de dados.
A técnica de desduplicação de dados na origem, ou seja, quando o becape está sendo realizado, é mais indicada para grandes volumes de dados.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Analista Administrativo - Suporte e Infraestrutura de TI |
Q435369
Segurança da Informação
Julgue os itens seguintes, com relação às políticas de becape e recuperação de dados.
Uma das características da solução de becape Symantec NetBackup é a tecnologia de recuperação granular para máquinas virtuais, que permite que o conteúdo dos arquivos seja indexado e restaurado sem que haja necessidade de recuperar toda a máquina virtual.
Uma das características da solução de becape Symantec NetBackup é a tecnologia de recuperação granular para máquinas virtuais, que permite que o conteúdo dos arquivos seja indexado e restaurado sem que haja necessidade de recuperar toda a máquina virtual.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Analista Administrativo - Suporte e Infraestrutura de TI |
Q435368
Segurança da Informação
Julgue os itens seguintes, com relação às políticas de becape e recuperação de dados.
O uso de snapshot é ideal como complemento aos becapes granulares de arquivos, sendo possível voltar a imagem inteira de um sistema para um ponto anterior no tempo caso o sistema necessite ser restaurado.
O uso de snapshot é ideal como complemento aos becapes granulares de arquivos, sendo possível voltar a imagem inteira de um sistema para um ponto anterior no tempo caso o sistema necessite ser restaurado.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Analista Administrativo - Suporte e Infraestrutura de TI |
Q435367
Redes de Computadores
Acerca da tecnologia de redes, protocolos e serviços IP, julgue os itens a seguir.
Um dos avanços significativos do protocolo IPv6 com relação ao IPv4 é o suporte à autoconfiguração automática de endereços IP, o que torna o uso de servidor DHCP totalmente desnecessário.
Um dos avanços significativos do protocolo IPv6 com relação ao IPv4 é o suporte à autoconfiguração automática de endereços IP, o que torna o uso de servidor DHCP totalmente desnecessário.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Analista Administrativo - Suporte e Infraestrutura de TI |
Q435366
Redes de Computadores
Acerca da tecnologia de redes, protocolos e serviços IP, julgue os itens a seguir.
Em VPNs, PPTP, L2TP e IPSec são exemplos de protocolos usados em um tunelamento em nível 2.
Em VPNs, PPTP, L2TP e IPSec são exemplos de protocolos usados em um tunelamento em nível 2.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Analista Administrativo - Suporte e Infraestrutura de TI |
Q435365
Redes de Computadores
Acerca da tecnologia de redes, protocolos e serviços IP, julgue os itens a seguir.
O padrão IEEE 802.11ac, que pertence à nova geração da tecnologia de redes sem fio, especifica a faixa de 2,4 GHz para operação e permite a transferência de dados com velocidade de até 1 Gbps.
O padrão IEEE 802.11ac, que pertence à nova geração da tecnologia de redes sem fio, especifica a faixa de 2,4 GHz para operação e permite a transferência de dados com velocidade de até 1 Gbps.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Analista Administrativo - Suporte e Infraestrutura de TI |
Q435364
Redes de Computadores
Com relação aos sistemas de armazenamento de redes de comunicação, julgue os próximos itens.
SAN (storage area network) é uma rede de armazenamento de dados de alto desempenho que se comporta como se fosse uma única unidade de armazenamento, mesmo que possua um array com centenas de discos iSCSI.
SAN (storage area network) é uma rede de armazenamento de dados de alto desempenho que se comporta como se fosse uma única unidade de armazenamento, mesmo que possua um array com centenas de discos iSCSI.

 Conheça nossos planos