Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 25.333 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484886
Contabilidade Geral
Em cada item a seguir é apresentada uma situação hipotética acerca do processo contábil de reconhecimento, mensuração e evidenciação, seguida de uma assertiva a ser julgada.
Ao realizar uma venda a prazo a um cliente especial, a empresa vendedora efetuou o cálculo das duplicatas a receber, com taxa de juros de 0,50% ao mês. Normalmente a taxa de juros praticada pelo mercado é de 1% ao mês. Para ajustar a valor presente a operação de venda a prazo, o responsável pelo reconhecimento contábil da operação considerou adequado o uso da taxa de 0,50% ao mês.
Nessa situação, a decisão do responsável está correta por refletir fielmente o valor justo da transação de venda a prazo.
Ao realizar uma venda a prazo a um cliente especial, a empresa vendedora efetuou o cálculo das duplicatas a receber, com taxa de juros de 0,50% ao mês. Normalmente a taxa de juros praticada pelo mercado é de 1% ao mês. Para ajustar a valor presente a operação de venda a prazo, o responsável pelo reconhecimento contábil da operação considerou adequado o uso da taxa de 0,50% ao mês.
Nessa situação, a decisão do responsável está correta por refletir fielmente o valor justo da transação de venda a prazo.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484885
Contabilidade Geral
Em cada item a seguir é apresentada uma situação hipotética acerca do processo contábil de reconhecimento, mensuração e evidenciação, seguida de uma assertiva a ser julgada.
A investidora Delta possui 40% de participação na investida Gama. Durante o exercício 20X1, a empresa investidora Delta adquiriu $ 500.000,00 de mercadorias da investida, com custo de $ 350.000,00. Ao final de 20X1, a investidora Delta apurou a venda de 25% das mercadorias adquiridas da investida, com custo de $ 125.000,00. Nesse mesmo período, a investida Gama apurou lucro no valor de $ 250.000,00.
Nessa situação, o lançamento contábil para o reconhecimento do resultado positivo de equivalência patrimonial deve ser o seguinte:
D participação em Gama
C resultado positivo de equivalência patrimonial $ 55.000,00
A investidora Delta possui 40% de participação na investida Gama. Durante o exercício 20X1, a empresa investidora Delta adquiriu $ 500.000,00 de mercadorias da investida, com custo de $ 350.000,00. Ao final de 20X1, a investidora Delta apurou a venda de 25% das mercadorias adquiridas da investida, com custo de $ 125.000,00. Nesse mesmo período, a investida Gama apurou lucro no valor de $ 250.000,00.
Nessa situação, o lançamento contábil para o reconhecimento do resultado positivo de equivalência patrimonial deve ser o seguinte:
D participação em Gama
C resultado positivo de equivalência patrimonial $ 55.000,00
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484884
Contabilidade Geral
Em cada item a seguir é apresentada uma situação hipotética acerca do processo contábil de reconhecimento, mensuração e evidenciação, seguida de uma assertiva a ser julgada.
A empresa Alfa realizou investimento no momento da constituição da empresa Beta no valor total de $ 5.000,00 em ações ordinárias, sem mais-valia nem goodwill. O capital total de Beta é de $ 15.000,00, representado somente por ações ordinárias. Durante o exercício, Beta incorporou ao seu patrimônio líquido o valor de $ 3.000,00, referente aos lucros gerados e não distribuídos. No exercício seguinte, Alfa realizou isoladamente um aumento de capital em Beta no valor de $ 5.000,00. Após essa integralização, o patrimônio líquido de Beta passou a ser representado pelo capital de $ 20.000,00 (somente ações ordinárias) e o lucro do exercício anterior totalmente incorporado à reserva de lucros.
Nessa situação, o ativo de Alfa deve apresentar o valor reconhecido de $ 11.500,00 como investimento realizado em Beta.
A empresa Alfa realizou investimento no momento da constituição da empresa Beta no valor total de $ 5.000,00 em ações ordinárias, sem mais-valia nem goodwill. O capital total de Beta é de $ 15.000,00, representado somente por ações ordinárias. Durante o exercício, Beta incorporou ao seu patrimônio líquido o valor de $ 3.000,00, referente aos lucros gerados e não distribuídos. No exercício seguinte, Alfa realizou isoladamente um aumento de capital em Beta no valor de $ 5.000,00. Após essa integralização, o patrimônio líquido de Beta passou a ser representado pelo capital de $ 20.000,00 (somente ações ordinárias) e o lucro do exercício anterior totalmente incorporado à reserva de lucros.
Nessa situação, o ativo de Alfa deve apresentar o valor reconhecido de $ 11.500,00 como investimento realizado em Beta.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484883
Contabilidade Geral
Acerca do processo contábil de reconhecimento, mensuração e evidenciação, julgue o item a seguir.
As companhias abertas são incentivadas a disponibilizar seus relatórios financeiros intermediários no mínimo semestralmente, em até sessenta dias após o fim do período intermediário, dos quais devem constar o balanço patrimonial condensado, a demonstração condensada das mutações do patrimônio líquido, a demonstração condensada dos fluxos de caixa e as notas explicativas.
As companhias abertas são incentivadas a disponibilizar seus relatórios financeiros intermediários no mínimo semestralmente, em até sessenta dias após o fim do período intermediário, dos quais devem constar o balanço patrimonial condensado, a demonstração condensada das mutações do patrimônio líquido, a demonstração condensada dos fluxos de caixa e as notas explicativas.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484882
Contabilidade Geral
Acerca do processo contábil de reconhecimento, mensuração e evidenciação, julgue o item a seguir.
O valor justo consiste em uma mensuração a valor de saída, contrariamente ao custo-histórico, que se enquadra como uma mensuração a valor de entrada.
O valor justo consiste em uma mensuração a valor de saída, contrariamente ao custo-histórico, que se enquadra como uma mensuração a valor de entrada.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484881
Contabilidade Geral
Acerca do processo contábil de reconhecimento, mensuração e evidenciação, julgue o item a seguir.
Para fins de divulgação de participações em outras entidades, a entidade estruturada caracteriza-se por ter patrimônio suficiente para permitir o financiamento de suas atividades.
Para fins de divulgação de participações em outras entidades, a entidade estruturada caracteriza-se por ter patrimônio suficiente para permitir o financiamento de suas atividades.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484880
Contabilidade Geral
Acerca do processo contábil de reconhecimento, mensuração e evidenciação, julgue o item a seguir.
Na contabilização de ativos, os ativos intangíveis serão amortizados e dispensados do impairment test, caso sua vida útil seja definida.
Na contabilização de ativos, os ativos intangíveis serão amortizados e dispensados do impairment test, caso sua vida útil seja definida.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484879
Contabilidade Geral
A respeito do Pronunciamento Técnico CPC 03, que trata de demonstração dos fluxos de caixa, julgue o item abaixo.
Considerando-se que as informações da tabela abaixo foram obtidas durante a elaboração da demonstração do fluxo de caixa de uma instituição financeira, é correto afirmar que o aumento das taxas de câmbio sobre o caixa e equivalentes de caixa foi inferior a R$ 50 mil no período.
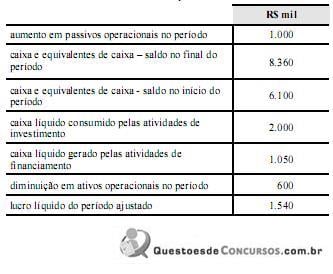
Considerando-se que as informações da tabela abaixo foram obtidas durante a elaboração da demonstração do fluxo de caixa de uma instituição financeira, é correto afirmar que o aumento das taxas de câmbio sobre o caixa e equivalentes de caixa foi inferior a R$ 50 mil no período.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484878
Contabilidade Geral
Julgue o item a seguir, com base no Pronunciamento Técnico CPC 23, que trata de políticas contábeis, mudança de estimativa e retificação de erros.
Não constitui mudança nas políticas contábeis nem a adoção de política contábil para transações, outros eventos ou condições que difiram em essência daqueles que ocorriam anteriormente nem a adoção de nova política contábil para transações, outros eventos ou condições que não ocorriam anteriormente ou eram imateriais.
Não constitui mudança nas políticas contábeis nem a adoção de política contábil para transações, outros eventos ou condições que difiram em essência daqueles que ocorriam anteriormente nem a adoção de nova política contábil para transações, outros eventos ou condições que não ocorriam anteriormente ou eram imateriais.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484877
Contabilidade Geral
Julgue o item a seguir, com base no Pronunciamento Técnico CPC 25, que trata de provisões, passivos contingentes e ativos contingentes.
Os ativos contingentes devem ser reconhecidos nas demonstrações contábeis quando for possível a realização de uma estimativa confiável do valor.
Os ativos contingentes devem ser reconhecidos nas demonstrações contábeis quando for possível a realização de uma estimativa confiável do valor.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484876
Contabilidade Geral
A respeito do Pronunciamento Técnico CPC 24, que trata de evento subsequente, julgue o próximo item.
Considere que determinada instituição financeira tenha identificado significativos eventos subsequentes ao período contábil e que, dada a natureza deles, não tenha havido ajustes nas demonstrações contábeis. Nesse caso, a instituição financeira poderá evidenciar, ou não, estes eventos subsequentes.
Considere que determinada instituição financeira tenha identificado significativos eventos subsequentes ao período contábil e que, dada a natureza deles, não tenha havido ajustes nas demonstrações contábeis. Nesse caso, a instituição financeira poderá evidenciar, ou não, estes eventos subsequentes.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484875
Contabilidade Geral
Julgue o item a seguir, relativo ao Pronunciamento Técnico CPC 5, que trata de divulgação de partes relacionadas.
Considere que o modelo ilustrado na figura abaixo represente as relações entre cinco empresas (A, B, C, D e E), de modo que a empresa A controla a empresa B, B controla C, C controla D, e D controla E. Considere, ainda, que as empresas A e D estejam dispensadas de publicar demonstrações contábeis consolidadas. Nessa situação, a empresa E deve divulgar o nome da empresa C, visto que é a controladora do nível seguinte que elabora demonstrações consolidadas.
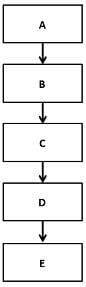
Considere que o modelo ilustrado na figura abaixo represente as relações entre cinco empresas (A, B, C, D e E), de modo que a empresa A controla a empresa B, B controla C, C controla D, e D controla E. Considere, ainda, que as empresas A e D estejam dispensadas de publicar demonstrações contábeis consolidadas. Nessa situação, a empresa E deve divulgar o nome da empresa C, visto que é a controladora do nível seguinte que elabora demonstrações consolidadas.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484874
Contabilidade Geral
Com relação ao Pronunciamento Técnico CPC 1, que trata da redução ao valor recuperável de ativos, julgue o item abaixo.
Ao realizar o teste de recuperabilidade do ativo, é necessário determinar tanto o valor justo líquido de despesas de venda de um ativo quanto seu valor em uso.
Ao realizar o teste de recuperabilidade do ativo, é necessário determinar tanto o valor justo líquido de despesas de venda de um ativo quanto seu valor em uso.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484873
Conhecimentos Bancários
Ainda no que se refere ao COSIF, julgue o item a seguir.
O comitê de auditoria deve elaborar um relatório anual contendo, entre outras informações, a avaliação da qualidade das demonstrações contábeis relativas aos respectivos períodos, com ênfase na aplicação das práticas contábeis adotadas no Brasil e no cumprimento de normas editadas pelo BACEN e com evidenciação das deficiências detectadas.
O comitê de auditoria deve elaborar um relatório anual contendo, entre outras informações, a avaliação da qualidade das demonstrações contábeis relativas aos respectivos períodos, com ênfase na aplicação das práticas contábeis adotadas no Brasil e no cumprimento de normas editadas pelo BACEN e com evidenciação das deficiências detectadas.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484872
Conhecimentos Bancários
Ainda no que se refere ao COSIF, julgue o item a seguir.
Em uma operação de desconto de títulos, na qual o cliente recebe o valor líquido das despesas de juros, a instituição financeira deverá registrar o valor correspondente aos juros em conta patrimonial de rendas antecipadas.
Em uma operação de desconto de títulos, na qual o cliente recebe o valor líquido das despesas de juros, a instituição financeira deverá registrar o valor correspondente aos juros em conta patrimonial de rendas antecipadas.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484871
Conhecimentos Bancários
Ainda no que se refere ao COSIF, julgue o item a seguir.
Se uma instituição autorizada a funcionar pelo BACEN controla outra instituição que possui participação societária na controladora, as participações recíprocas e eventuais dividendos declarados entre ambas devem ser eliminados para a obtenção do balanço patrimonial consolidado.
Se uma instituição autorizada a funcionar pelo BACEN controla outra instituição que possui participação societária na controladora, as participações recíprocas e eventuais dividendos declarados entre ambas devem ser eliminados para a obtenção do balanço patrimonial consolidado.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484870
Conhecimentos Bancários
Ainda no que se refere ao COSIF, julgue o item a seguir.
O objetivo básico do conjunto das demonstrações financeiras é o fornecimento de informações que visem garantir uniformidade à obtenção e à divulgação de informações econômico-financeiras atualizadas, de modo a atender o maior número possível de interessados no desempenho das atividades sociais do sistema financeiro.
O objetivo básico do conjunto das demonstrações financeiras é o fornecimento de informações que visem garantir uniformidade à obtenção e à divulgação de informações econômico-financeiras atualizadas, de modo a atender o maior número possível de interessados no desempenho das atividades sociais do sistema financeiro.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484869
Conhecimentos Bancários
Julgue o item a seguir, de acordo com o Plano Contábil das Instituições do Sistema Financeiro Nacional (COSIF).
Considere que a carteira de operações de crédito de uma instituição financeira inclua, no momento do levantamento do balancete mensal, as operações descritas na tabela abaixo. Com base nessas informações, é correto afirmar que a provisão para créditos de liquidação duvidosa constituída para essas operações corresponde a R$ 36.000,00.
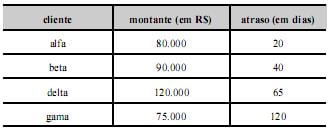
Considere que a carteira de operações de crédito de uma instituição financeira inclua, no momento do levantamento do balancete mensal, as operações descritas na tabela abaixo. Com base nessas informações, é correto afirmar que a provisão para créditos de liquidação duvidosa constituída para essas operações corresponde a R$ 36.000,00.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484868
Conhecimentos Bancários
Julgue o item a seguir, de acordo com o Plano Contábil das Instituições do Sistema Financeiro Nacional (COSIF)
As notas explicativas que acompanham as demonstrações contábeis das instituições financeiras autorizadas a funcionar pelo BACEN devem evidenciar, detalhadamente, entre outras informações, a composição da carteira de operações de crédito, sendo informados a distribuição das operações, segregadas por tipo de cliente e atividade econômica, a distribuição por faixa de vencimento.
As notas explicativas que acompanham as demonstrações contábeis das instituições financeiras autorizadas a funcionar pelo BACEN devem evidenciar, detalhadamente, entre outras informações, a composição da carteira de operações de crédito, sendo informados a distribuição das operações, segregadas por tipo de cliente e atividade econômica, a distribuição por faixa de vencimento.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484867
Conhecimentos Bancários
Julgue o item a seguir, de acordo com o Plano Contábil das Instituições do Sistema Financeiro Nacional (COSIF).
Nas operações com opções realizadas por conta própria pelas instituições financeiras, pelas demais instituições autorizadas a funcionar pelo BACEN e pelas administradoras de consórcios, deve-se registrar, na data da operação, o valor dos prêmios pagos ou recebidos na adequada conta de ativo ou passivo, respectivamente. Se a opção for exercida, deve ser baixado como receita ou despesa, conforme o caso.
Nas operações com opções realizadas por conta própria pelas instituições financeiras, pelas demais instituições autorizadas a funcionar pelo BACEN e pelas administradoras de consórcios, deve-se registrar, na data da operação, o valor dos prêmios pagos ou recebidos na adequada conta de ativo ou passivo, respectivamente. Se a opção for exercida, deve ser baixado como receita ou despesa, conforme o caso.

 Conheça nossos planos