Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 25.333 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q483122
Contabilidade Geral
Analise as afirmativas a seguir sobre as condições para reconhecer uma provisão pela entidade e marque a alternativa que apresenta apenas as corretas.
I Deve-se reconhecer uma provisão quando existe uma obrigação presente decorrente de eventos passados.
II Quando há base confiável para que se possa estabelecer o seu valor, a provisão pode ser constituída.
III A obrigação presente corresponde a obrigação em que não há outra opção a não ser liquidá-la.
IV A probabilidade de haver saída de recurso envolvendo benefícios econômicos possibilita o reconhecimento da provisão.
V – A provisão relacionada ao passivo contingente deve ser constituída, mesmo que seja remota a sua ocorrência.
I Deve-se reconhecer uma provisão quando existe uma obrigação presente decorrente de eventos passados.
II Quando há base confiável para que se possa estabelecer o seu valor, a provisão pode ser constituída.
III A obrigação presente corresponde a obrigação em que não há outra opção a não ser liquidá-la.
IV A probabilidade de haver saída de recurso envolvendo benefícios econômicos possibilita o reconhecimento da provisão.
V – A provisão relacionada ao passivo contingente deve ser constituída, mesmo que seja remota a sua ocorrência.
Q483121
Contabilidade Geral
Texto associado
Considere os saldos iniciais e os fatos ocorridos no patrimônio líquido da companhia Horizonte no ano
de 2012 e responda a questão.
Saldos Iniciais da Companhia Horizonte: Capital Social: R$ 12.250, Reserva de Capital: R$ 2.000,
Reserva de Contingência: R$ 2.000 e Outros Resultados Abrangentes: R$ 1.250.
Fatos ocorridos durante o ano de 2012 na Companhia Horizonte:
• Os sócios integralizaram R$ 2.500 em dinheiro;
• Ocorreu resgate de bônus de subscrição no valor de R$ 250;
• A empresa comprou por R$ 1.250 suas próprias ações;
• Lucro líquido do exercício foi de $ 2.142,00;
• As destinações do lucro seguem os seguintes critérios: Reserva Legal, segundo as
determinações societárias; 10% de Reserva Estatutária; 20% de Reserva para Contingência e 15%
para Reserva para Expansão;
• O estatuto da empresa determina que os dividendos mínimos obrigatórios correspondam ao
percentual mínimo exigido do lucro ajustado nos termos da lei societária.
• Nesse período deixaram de existir as razões pelas quais as reservas de contingência de
períodos anteriores foram constituídas.
• No período ocorreram ganhos atuariais sobre aplicações financeiras de longo prazo de R$ 500
e perdas com variação cambial de financiamentos no valor de R$ 1.500.
de 2012 e responda a questão.
Saldos Iniciais da Companhia Horizonte: Capital Social: R$ 12.250, Reserva de Capital: R$ 2.000,
Reserva de Contingência: R$ 2.000 e Outros Resultados Abrangentes: R$ 1.250.
Fatos ocorridos durante o ano de 2012 na Companhia Horizonte:
• Os sócios integralizaram R$ 2.500 em dinheiro;
• Ocorreu resgate de bônus de subscrição no valor de R$ 250;
• A empresa comprou por R$ 1.250 suas próprias ações;
• Lucro líquido do exercício foi de $ 2.142,00;
• As destinações do lucro seguem os seguintes critérios: Reserva Legal, segundo as
determinações societárias; 10% de Reserva Estatutária; 20% de Reserva para Contingência e 15%
para Reserva para Expansão;
• O estatuto da empresa determina que os dividendos mínimos obrigatórios correspondam ao
percentual mínimo exigido do lucro ajustado nos termos da lei societária.
• Nesse período deixaram de existir as razões pelas quais as reservas de contingência de
períodos anteriores foram constituídas.
• No período ocorreram ganhos atuariais sobre aplicações financeiras de longo prazo de R$ 500
e perdas com variação cambial de financiamentos no valor de R$ 1.500.
O valor do resultado abrangente total do período é de:
Q483120
Contabilidade Geral
Texto associado
Considere os saldos iniciais e os fatos ocorridos no patrimônio líquido da companhia Horizonte no ano
de 2012 e responda a questão.
Saldos Iniciais da Companhia Horizonte: Capital Social: R$ 12.250, Reserva de Capital: R$ 2.000,
Reserva de Contingência: R$ 2.000 e Outros Resultados Abrangentes: R$ 1.250.
Fatos ocorridos durante o ano de 2012 na Companhia Horizonte:
• Os sócios integralizaram R$ 2.500 em dinheiro;
• Ocorreu resgate de bônus de subscrição no valor de R$ 250;
• A empresa comprou por R$ 1.250 suas próprias ações;
• Lucro líquido do exercício foi de $ 2.142,00;
• As destinações do lucro seguem os seguintes critérios: Reserva Legal, segundo as
determinações societárias; 10% de Reserva Estatutária; 20% de Reserva para Contingência e 15%
para Reserva para Expansão;
• O estatuto da empresa determina que os dividendos mínimos obrigatórios correspondam ao
percentual mínimo exigido do lucro ajustado nos termos da lei societária.
• Nesse período deixaram de existir as razões pelas quais as reservas de contingência de
períodos anteriores foram constituídas.
• No período ocorreram ganhos atuariais sobre aplicações financeiras de longo prazo de R$ 500
e perdas com variação cambial de financiamentos no valor de R$ 1.500.
de 2012 e responda a questão.
Saldos Iniciais da Companhia Horizonte: Capital Social: R$ 12.250, Reserva de Capital: R$ 2.000,
Reserva de Contingência: R$ 2.000 e Outros Resultados Abrangentes: R$ 1.250.
Fatos ocorridos durante o ano de 2012 na Companhia Horizonte:
• Os sócios integralizaram R$ 2.500 em dinheiro;
• Ocorreu resgate de bônus de subscrição no valor de R$ 250;
• A empresa comprou por R$ 1.250 suas próprias ações;
• Lucro líquido do exercício foi de $ 2.142,00;
• As destinações do lucro seguem os seguintes critérios: Reserva Legal, segundo as
determinações societárias; 10% de Reserva Estatutária; 20% de Reserva para Contingência e 15%
para Reserva para Expansão;
• O estatuto da empresa determina que os dividendos mínimos obrigatórios correspondam ao
percentual mínimo exigido do lucro ajustado nos termos da lei societária.
• Nesse período deixaram de existir as razões pelas quais as reservas de contingência de
períodos anteriores foram constituídas.
• No período ocorreram ganhos atuariais sobre aplicações financeiras de longo prazo de R$ 500
e perdas com variação cambial de financiamentos no valor de R$ 1.500.
A reserva de capital e o somatório das reservas de lucro correspondem, respectivamente, a:
Q483119
Contabilidade Geral
Texto associado
Considere os saldos iniciais e os fatos ocorridos no patrimônio líquido da companhia Horizonte no ano
de 2012 e responda a questão.
Saldos Iniciais da Companhia Horizonte: Capital Social: R$ 12.250, Reserva de Capital: R$ 2.000,
Reserva de Contingência: R$ 2.000 e Outros Resultados Abrangentes: R$ 1.250.
Fatos ocorridos durante o ano de 2012 na Companhia Horizonte:
• Os sócios integralizaram R$ 2.500 em dinheiro;
• Ocorreu resgate de bônus de subscrição no valor de R$ 250;
• A empresa comprou por R$ 1.250 suas próprias ações;
• Lucro líquido do exercício foi de $ 2.142,00;
• As destinações do lucro seguem os seguintes critérios: Reserva Legal, segundo as
determinações societárias; 10% de Reserva Estatutária; 20% de Reserva para Contingência e 15%
para Reserva para Expansão;
• O estatuto da empresa determina que os dividendos mínimos obrigatórios correspondam ao
percentual mínimo exigido do lucro ajustado nos termos da lei societária.
• Nesse período deixaram de existir as razões pelas quais as reservas de contingência de
períodos anteriores foram constituídas.
• No período ocorreram ganhos atuariais sobre aplicações financeiras de longo prazo de R$ 500
e perdas com variação cambial de financiamentos no valor de R$ 1.500.
de 2012 e responda a questão.
Saldos Iniciais da Companhia Horizonte: Capital Social: R$ 12.250, Reserva de Capital: R$ 2.000,
Reserva de Contingência: R$ 2.000 e Outros Resultados Abrangentes: R$ 1.250.
Fatos ocorridos durante o ano de 2012 na Companhia Horizonte:
• Os sócios integralizaram R$ 2.500 em dinheiro;
• Ocorreu resgate de bônus de subscrição no valor de R$ 250;
• A empresa comprou por R$ 1.250 suas próprias ações;
• Lucro líquido do exercício foi de $ 2.142,00;
• As destinações do lucro seguem os seguintes critérios: Reserva Legal, segundo as
determinações societárias; 10% de Reserva Estatutária; 20% de Reserva para Contingência e 15%
para Reserva para Expansão;
• O estatuto da empresa determina que os dividendos mínimos obrigatórios correspondam ao
percentual mínimo exigido do lucro ajustado nos termos da lei societária.
• Nesse período deixaram de existir as razões pelas quais as reservas de contingência de
períodos anteriores foram constituídas.
• No período ocorreram ganhos atuariais sobre aplicações financeiras de longo prazo de R$ 500
e perdas com variação cambial de financiamentos no valor de R$ 1.500.
O valor do patrimônio líquido ao final do período de 31/12/2012 foi de:
Q483118
Contabilidade Geral
A empresa Sorriso S/A apresentou suas contas de resultado com os saldos do período de 2013.
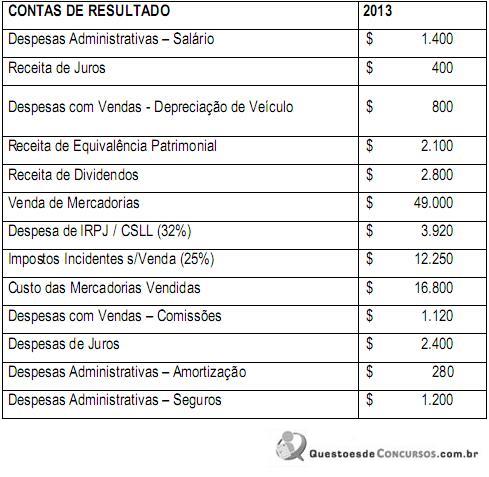
Com base na elaboração da Demonstração do Resultado do Exercício de acordo com o CPC 26 –
Apresentação das Demonstrações Contábeis marque a alternativa correta:
Com base na elaboração da Demonstração do Resultado do Exercício de acordo com o CPC 26 –
Apresentação das Demonstrações Contábeis marque a alternativa correta:
Q483117
Contabilidade Geral
Assinale a alternativa que contém apenas transações que afetam o caixa:
Q483116
Contabilidade Geral
Texto associado
A Cia. Vitória apresenta um investimento em sua coligada a Cia. Dimitri no valor de R$ 200.000, que
possui o Patrimônio Líquido no valor de R$ 1.000.000. Em 2013, a Cia. Dimitri apurou um lucro de R$
200.000 e reconheceu um ganho na remensuração a valor justo de instrumentos financeiros
disponíveis para venda no valor R$ 160.000. Com base nessas informações, responda a questão
a seguir.
possui o Patrimônio Líquido no valor de R$ 1.000.000. Em 2013, a Cia. Dimitri apurou um lucro de R$
200.000 e reconheceu um ganho na remensuração a valor justo de instrumentos financeiros
disponíveis para venda no valor R$ 160.000. Com base nessas informações, responda a questão
a seguir.
A Cia. Dimitri reconheceu a distribuição dos dividendos de R$ 120.000 no período a serem pagos em 2014 utilizando o lançamento:
Q483115
Contabilidade Geral
Texto associado
A Cia. Vitória apresenta um investimento em sua coligada a Cia. Dimitri no valor de R$ 200.000, que
possui o Patrimônio Líquido no valor de R$ 1.000.000. Em 2013, a Cia. Dimitri apurou um lucro de R$
200.000 e reconheceu um ganho na remensuração a valor justo de instrumentos financeiros
disponíveis para venda no valor R$ 160.000. Com base nessas informações, responda a questão
a seguir.
possui o Patrimônio Líquido no valor de R$ 1.000.000. Em 2013, a Cia. Dimitri apurou um lucro de R$
200.000 e reconheceu um ganho na remensuração a valor justo de instrumentos financeiros
disponíveis para venda no valor R$ 160.000. Com base nessas informações, responda a questão
a seguir.
O reconhecimento correto na Investidora do ganho na remensuração a valor justo dos instrumentos financeiros disponíveis para venda é representado pelo lançamento:
Q483114
Contabilidade Geral
A Cia. Star adquiriu 40% de participação acionária na Cia Tek por R$ 12.000.000,00, que garantiu também o poder de determinar as políticas operacionais e financeiras da investida. No momento da transação, o patrimônio líquido da investidaTek valia R$ 10.000.000,00 e existiam ativos líquidos que mensurados a valor justo valiam R$ 7.000.000,00 a mais do que reconhecidos no patrimônio da investida. Considerando essas informações, o reconhecimento inicial correto da aquisição das ações na Cia. Star é:
Q483113
Contabilidade Geral
O Método da Equivalência Patrimonial (MEP) é adotado pela atual legislação societária para avaliar e contabilizar as aplicações em participações societárias em coligadas e controladas. Sobre a aplicação do método é correto afirmar que:
Q483112
Contabilidade Geral
Texto associado
Uma entidade apresentou, em 31/12/2010, os seguintes saldos de contas. Com base nesses saldos,
responda a questão, conforme determina o CPC 26 – Apresentação das
Demonstrações Contábeis.

responda a questão, conforme determina o CPC 26 – Apresentação das
Demonstrações Contábeis.
O total do Patrimônio Líquido da entidade no período foi de:
Q483111
Contabilidade Geral
Texto associado
Uma entidade apresentou, em 31/12/2010, os seguintes saldos de contas. Com base nesses saldos,
responda a questão, conforme determina o CPC 26 – Apresentação das
Demonstrações Contábeis.
responda a questão, conforme determina o CPC 26 – Apresentação das
Demonstrações Contábeis.
O total do Ativo Não Circulante é:
Q483110
Contabilidade Geral
Texto associado
Uma entidade apresentou, em 31/12/2010, os seguintes saldos de contas. Com base nesses saldos,
responda a questão, conforme determina o CPC 26 – Apresentação das
Demonstrações Contábeis.
responda a questão, conforme determina o CPC 26 – Apresentação das
Demonstrações Contábeis.
O total do Ativo Circulante é:
Q483109
Contabilidade Geral
Assinale a alternativa que contempla a conta que pode ser classificada no Ativo Intangível de uma instituição financeira:
Q483108
Contabilidade Geral
Para realizar o teste de recuperabilidade de um ativo intangível com vida útil indefinida é necessário:
Q483107
Análise de Balanços
A entidade deve verificar se há perda de valor recuperável de uma Unidade Geradora de Caixa (UGC) quando:
Q483106
Contabilidade Geral
Não é considerada mudança de estimativas contábeis, segundo o CPC 23 – Políticas Contábeis, Mudanças de Estimativa e Retificação de Erro aquelas decorrentes de alteração:
Q483105
Contabilidade Geral
Em relação aos critérios de avaliação e mensuração do ativo imobilizado, determinados no CPC 27 – Ativo Imobilizado, assinale a opção incorreta:
Q483104
Contabilidade Geral
De acordo com o CPC 46 – Mensuração a Valor Justo não é correto afirmar que:
Q483103
Contabilidade Geral
São receitas e despesas que correspondem a outros resultados abrangentes, exceto:

 Conheça nossos planos