Questões de Concurso Público CRT-ES 2026 para Analista Contábil

Foram encontradas 50 questões

Ano: 2026 Banca: Quadrix Órgão: CRT-ES Prova: Quadrix - 2026 - CRT-ES - Analista Contábil |
Q4351892 Não definido
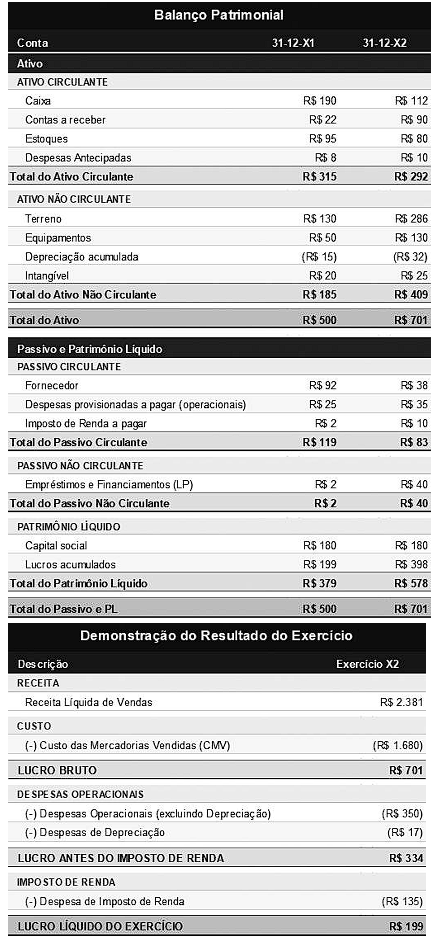
A Beta Comércio Ltda., sociedade empresária do ramo comercial, apresentou as demonstrações contábeis a seguir, elaboradas em conformidade com o regime de competência. Os valores foram expressos em milhares de reais. Assim, para fins de cálculo, ressalta‑se que, no exercício X2, não houve distribuição de lucros, integralização de capital, baixas de imobilizado, perdas ou reclassificações de estoques. 

Com base nessa situação hipotética e nas demonstrações contábeis apresentadas, julgue o item seguinte.


Na demonstração dos fluxos de caixa elaborada pelo método indireto, a redução dos estoques da Beta de R$ 95 mil para R$ 80 mil entre X1 e X2 deverá ser tratada como ajuste positivo de R$ 15 mil no fluxo de caixa das atividades operacionais, pois a diminuição de ativo circulante operacional representa a liberação de recursos do capital de giro.

Alternativas
Ano: 2026 Banca: Quadrix Órgão: CRT-ES Prova: Quadrix - 2026 - CRT-ES - Analista Contábil |
Q4351893 Não definido
A Beta Comércio Ltda., sociedade empresária do ramo comercial, apresentou as demonstrações contábeis a seguir, elaboradas em conformidade com o regime de competência. Os valores foram expressos em milhares de reais. Assim, para fins de cálculo, ressalta‑se que, no exercício X2, não houve distribuição de lucros, integralização de capital, baixas de imobilizado, perdas ou reclassificações de estoques. 

Com base nessa situação hipotética e nas demonstrações contábeis apresentadas, julgue o item seguinte.


Pelo método indireto, o fluxo de caixa das atividades operacionais da Beta no exercício X2 – considerando o lucro líquido de R$ 199 mil, a depreciação de R$ 17 mil e as variações de todas as contas operacionais do capital de giro – será de R$ 117 mil.

Alternativas
Ano: 2026 Banca: Quadrix Órgão: CRT-ES Prova: Quadrix - 2026 - CRT-ES - Analista Contábil |
Q4351894 Não definido
A Beta Comércio Ltda., sociedade empresária do ramo comercial, apresentou as demonstrações contábeis a seguir, elaboradas em conformidade com o regime de competência. Os valores foram expressos em milhares de reais. Assim, para fins de cálculo, ressalta‑se que, no exercício X2, não houve distribuição de lucros, integralização de capital, baixas de imobilizado, perdas ou reclassificações de estoques. 

Com base nessa situação hipotética e nas demonstrações contábeis apresentadas, julgue o item seguinte.


Ainda que o balanço patrimonial da Beta Comércio Ltda. apresente saldos comparativos de 31‑12‑X1 e 31‑12‑X2, a sua natureza passa a ser dinâmica, pois a comparação entre os dois exercícios permite evidenciar a formação do resultado.

Alternativas
Ano: 2026 Banca: Quadrix Órgão: CRT-ES Prova: Quadrix - 2026 - CRT-ES - Analista Contábil |
Q4351895 Não definido
A Beta Comércio Ltda., sociedade empresária do ramo comercial, apresentou as demonstrações contábeis a seguir, elaboradas em conformidade com o regime de competência. Os valores foram expressos em milhares de reais. Assim, para fins de cálculo, ressalta‑se que, no exercício X2, não houve distribuição de lucros, integralização de capital, baixas de imobilizado, perdas ou reclassificações de estoques. 

Com base nessa situação hipotética e nas demonstrações contábeis apresentadas, julgue o item seguinte.


A Beta Comércio Ltda., na condição de arrendatária, firmou arrendamento de imóvel comercial por 36 meses, sem enquadramento nas exceções de curto prazo ou de ativo de baixo valor. Assim sendo, deverá reconhecer apenas despesa linear de aluguel, sem registrar o ativo de direito de uso ou passivo de arrendamento, enquanto não houver transferência da propriedade jurídica do imóvel.

Alternativas
Ano: 2026 Banca: Quadrix Órgão: CRT-ES Prova: Quadrix - 2026 - CRT-ES - Analista Contábil |
Q4351896 Não definido
A Beta Comércio Ltda., sociedade empresária do ramo comercial, apresentou as demonstrações contábeis a seguir, elaboradas em conformidade com o regime de competência. Os valores foram expressos em milhares de reais. Assim, para fins de cálculo, ressalta‑se que, no exercício X2, não houve distribuição de lucros, integralização de capital, baixas de imobilizado, perdas ou reclassificações de estoques. 

Com base nessa situação hipotética e nas demonstrações contábeis apresentadas, julgue o item seguinte.


A adoção das IFRS (International Financial Reporting Standards) permite que a Beta Comércio Ltda. mensure os seus estoques pelo UEPS (último a entrar primeiro a sair), desde que o método seja aplicado de forma consistente, divulgado em notas explicativas e não gere distorção relevante no custo das mercadorias vendidas.

Alternativas
Ano: 2026 Banca: Quadrix Órgão: CRT-ES Prova: Quadrix - 2026 - CRT-ES - Analista Contábil |
Q4351897 Não definido
A Beta Comércio Ltda., sociedade empresária do ramo comercial, apresentou as demonstrações contábeis a seguir, elaboradas em conformidade com o regime de competência. Os valores foram expressos em milhares de reais. Assim, para fins de cálculo, ressalta‑se que, no exercício X2, não houve distribuição de lucros, integralização de capital, baixas de imobilizado, perdas ou reclassificações de estoques. 

Com base nessa situação hipotética e nas demonstrações contábeis apresentadas, julgue o item seguinte.


Caso a Beta Comércio Ltda. seja optante pelo Simples Nacional, as receitas decorrentes da compra e da revenda de mercadorias deverão ser tributadas, em regra, pelo Anexo I da LC nº 123/2006, por se tratar de atividade comercial, sem prejuízo da segregação de receitas, se a empresa também exercer atividades sujeitas a outros anexos.

Alternativas
Ano: 2026 Banca: Quadrix Órgão: CRT-ES Prova: Quadrix - 2026 - CRT-ES - Analista Contábil |
Q4351898 Não definido
A Beta Comércio Ltda., sociedade empresária do ramo comercial, apresentou as demonstrações contábeis a seguir, elaboradas em conformidade com o regime de competência. Os valores foram expressos em milhares de reais. Assim, para fins de cálculo, ressalta‑se que, no exercício X2, não houve distribuição de lucros, integralização de capital, baixas de imobilizado, perdas ou reclassificações de estoques. 

Com base nessa situação hipotética e nas demonstrações contábeis apresentadas, julgue o item seguinte.


Com base nas demonstrações da Beta Comércio Ltda., um relatório gerencial destinado à tomada de decisão deve considerar aspectos como a redução de R$ 78 mil no caixa, o aumento de R$ 68 mil nas contas a receber e a margem líquida de aproximadamente 8,36%, não sendo adequado concluir, apenas pelo crescimento do ativo total de R$ 500 mil para R$ 701 mil, que houve melhora financeira global da entidade.

Alternativas
Ano: 2026 Banca: Quadrix Órgão: CRT-ES Prova: Quadrix - 2026 - CRT-ES - Analista Contábil |
Q4351899 Não definido
A Beta Comércio Ltda., sociedade empresária do ramo comercial, apresentou as demonstrações contábeis a seguir, elaboradas em conformidade com o regime de competência. Os valores foram expressos em milhares de reais. Assim, para fins de cálculo, ressalta‑se que, no exercício X2, não houve distribuição de lucros, integralização de capital, baixas de imobilizado, perdas ou reclassificações de estoques. 

Com base nessa situação hipotética e nas demonstrações contábeis apresentadas, julgue o item seguinte.


O eSocial funciona como fonte primária de dados tanto para o FGTS‑Digital quanto para a DCTFWeb, de modo que o envio incorreto ou intempestivo dos eventos de folha de pagamento no eSocial compromete a apuração do FGTS e a geração da DCTFWeb, podendo resultar em inconsistências no recolhimento das contribuições previdenciárias e do FGTS.

Alternativas
Ano: 2026 Banca: Quadrix Órgão: CRT-ES Prova: Quadrix - 2026 - CRT-ES - Analista Contábil |
Q4351900 Não definido
A Beta Comércio Ltda., sociedade empresária do ramo comercial, apresentou as demonstrações contábeis a seguir, elaboradas em conformidade com o regime de competência. Os valores foram expressos em milhares de reais. Assim, para fins de cálculo, ressalta‑se que, no exercício X2, não houve distribuição de lucros, integralização de capital, baixas de imobilizado, perdas ou reclassificações de estoques. 

Com base nessa situação hipotética e nas demonstrações contábeis apresentadas, julgue o item seguinte.


Na contabilização da folha de pagamento da Beta Comércio Ltda., a contribuição previdenciária patronal integra o custo da folha e deve ser reconhecida como despesa do período pelo regime de competência. Assim, a contribuição previdenciária descontada dos empregados, por sua vez, também representa uma despesa da empresa, visto que esta assume a responsabilidade pelo recolhimento perante a Previdência Social.

Alternativas
Ano: 2026 Banca: Quadrix Órgão: CRT-ES Prova: Quadrix - 2026 - CRT-ES - Analista Contábil |
Q4351901 Não definido
A Beta Comércio Ltda., sociedade empresária do ramo comercial, apresentou as demonstrações contábeis a seguir, elaboradas em conformidade com o regime de competência. Os valores foram expressos em milhares de reais. Assim, para fins de cálculo, ressalta‑se que, no exercício X2, não houve distribuição de lucros, integralização de capital, baixas de imobilizado, perdas ou reclassificações de estoques. 

Com base nessa situação hipotética e nas demonstrações contábeis apresentadas, julgue o item seguinte.


A provisão mensal de férias e de 13º salário deve ser reconhecida pelo regime de competência, à medida que os empregados prestam serviços e adquirem proporcionalmente esses direitos, com o registro simultâneo da despesa e da respectiva obrigação.

Alternativas
Respostas
21: C
22: E
23: E
24: E
25: E
26: C
27: C
28: C
29: E
30: C