Questões de Concurso Público CRT-ES 2026 para Analista Contábil
Foram encontradas 50 questões


No que se refere ao orçamento público, à execução orçamentária e financeira e à contabilidade aplicada ao setor público, julgue o item a seguir, à luz da legislação vigente.
As receitas extraorçamentárias são ingressos de recursos nos cofres públicos que se incorporam definitivamente ao patrimônio do ente, distinguindo‑se das receitas orçamentárias por não dependerem de autorização legislativa para sua utilização.
No que se refere ao orçamento público, à execução orçamentária e financeira e à contabilidade aplicada ao setor público, julgue o item a seguir, à luz da legislação vigente.
Os estágios da receita pública compreendem previsão, lançamento, recolhimento e arrecadação. Dessa forma, o recolhimento corresponderá à etapa em que o contribuinte entrega os recursos ao agente arrecadador, ao passo que a arrecadação consistirá na transferência desses valores à conta do Tesouro.
No que se refere ao orçamento público, à execução orçamentária e financeira e à contabilidade aplicada ao setor público, julgue o item a seguir, à luz da legislação vigente.
Na classificação da receita orçamentária por natureza, o código 1.3.0.0.00.0.0 apresenta, do quarto ao sétimo dígitos, o desdobramento da receita. Os 5º e 6º dígitos, representados por “00”, indicam desdobramento reservado à União, pois a faixa de 50 a 98 é de uso exclusivo dos estados, do Distrito Federal e dos municípios.
No que se refere ao orçamento público, à execução orçamentária e financeira e à contabilidade aplicada ao setor público, julgue o item a seguir, à luz da legislação vigente.
Suponha‑se que a Beta Air, fundação pública federal atuante no ramo da aviação, mantivesse uma oficina de manutenção e fabricação de componentes aeronáuticos. Assim sendo, no exercício de 2025, a entidade registrou R$ 380.000 provenientes da fabricação desses componentes e R$ 400.000 provenientes de sua comercialização. Nesse caso, é correto afirmar que o total da receita corrente‑industrial será de R$ 780.000.
No que se refere ao orçamento público, à execução orçamentária e financeira e à contabilidade aplicada ao setor público, julgue o item a seguir, à luz da legislação vigente.
Na execução da despesa pública, o empenho é o ato emanado de autoridade competente que cria, para o Estado, obrigação de pagamento, sempre pendente de implemento de condição, ao passo que a liquidação consiste na verificação do direito adquirido pelo credor, com apuração da origem e do objeto do que se deve pagar, da importância exata e de quem tem direito ao recebimento.
No que se refere ao orçamento público, à execução orçamentária e financeira e à contabilidade aplicada ao setor público, julgue o item a seguir, à luz da legislação vigente.
Os créditos suplementares destinam‑se às despesas para as quais não haja dotação orçamentária específica, ao passo que os créditos especiais reforçam dotações já existentes e os extraordinários são abertos para qualquer insuficiência ordinária de dotação.
No que se refere ao orçamento público, à execução orçamentária e financeira e à contabilidade aplicada ao setor público, julgue o item a seguir, à luz da legislação vigente.
Restos a pagar processados correspondem às despesas empenhadas e liquidadas, mas não pagas até 31 de dezembro, enquanto os restos a pagar não processados correspondem às despesas empenhadas, mas ainda não liquidadas até o encerramento do exercício financeiro.
No que se refere ao orçamento público, à execução orçamentária e financeira e à contabilidade aplicada ao setor público, julgue o item a seguir, à luz da legislação vigente.
As despesas de exercícios anteriores correspondem às despesas regularmente empenhadas no exercício de origem e que não foram pagas até 31 de dezembro, devendo ser inscritas como obrigações de curto prazo no exercício seguinte.
No que se refere ao orçamento público, à execução orçamentária e financeira e à contabilidade aplicada ao setor público, julgue o item a seguir, à luz da legislação vigente.
O suprimento de fundos constitui regime de adiantamento aplicável aos casos de despesas expressamente definidos em lei, consistindo na entrega de numerário a servidor, sempre precedida de empenho na dotação própria, para realizar despesas que não possam subordinar‑se ao processo normal de aplicação. Dessa maneira, será vedado o adiantamento a servidor em alcance ou a responsável por dois adiantamentos simultâneos.
No que se refere ao orçamento público, à execução orçamentária e financeira e à contabilidade aplicada ao setor público, julgue o item a seguir, à luz da legislação vigente.
No Plano de Contas Aplicado ao Setor Público (PCASP), as classes 3 e 4 registram, respectivamente, as variações patrimoniais aumentativas e as variações patrimoniais diminutivas. Assim, por terem natureza de resultado, essas classes são encerradas ao final do exercício, mediante a transferência de seus saldos para as contas de resultado acumulado na classe 2, de modo que o balanço patrimonial reflita apenas os saldos patrimoniais permanentes.
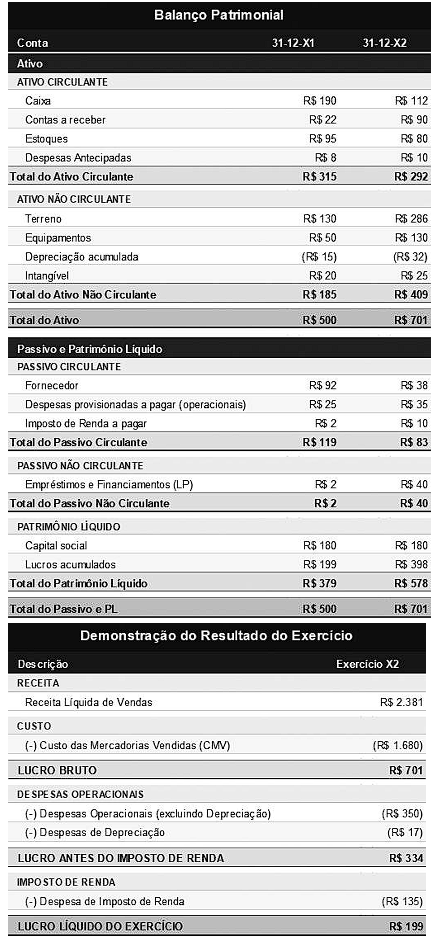
Com base nessa situação hipotética e nas demonstrações contábeis apresentadas, julgue o item seguinte.
O patrimônio da Beta Comércio Ltda. é composto de bens, direitos e obrigações avaliáveis em moeda, sendo representado, no balanço patrimonial, pelo ativo, pelo passivo e pelo patrimônio líquido.
Com base nessa situação hipotética e nas demonstrações contábeis apresentadas, julgue o item seguinte.
Em 31‑12‑X2, o patrimônio líquido da Beta corresponde à soma do ativo circulante com o ativo não circulante, sendo deduzida, portanto, apenas do passivo circulante.
Com base nessa situação hipotética e nas demonstrações contábeis apresentadas, julgue o item seguinte.
Ao evidenciar a composição do ativo, do passivo e do patrimônio líquido da Beta Comércio Ltda., permitindo o acompanhamento dos bens, dos direitos e das obrigações da entidade, a contabilidade exerce a sua função administrativa, a qual é relacionada ao controle do patrimônio.
Com base nessa situação hipotética e nas demonstrações contábeis apresentadas, julgue o item seguinte.
A despesa de depreciação de R$ 17 mil representa a saída de caixa ocorrida em X2, razão pela qual se reduzem, simultaneamente, o resultado e o saldo de caixa da Beta.
Com base nessa situação hipotética e nas demonstrações contábeis apresentadas, julgue o item seguinte.
Considerando o estoque inicial de R$ 95 mil, o estoque final de R$ 80 mil e o custo das mercadorias vendidas de R$ 1.680 mil, as compras de mercadorias da Beta Comércio Ltda. em X2 foram de R$ 1.695 mil.
Com base nessa situação hipotética e nas demonstrações contábeis apresentadas, julgue o item seguinte.
A margem bruta da Beta Comércio Ltda. em X2 foi inferior a 30% da receita líquida de vendas.
Com base nessa situação hipotética e nas demonstrações contábeis apresentadas, julgue o item seguinte.
As mercadorias adquiridas pela Beta Comércio Ltda. que ainda se encontrarem em trânsito na data do balanço deverão ser registradas no passivo, sob a rubrica “estoques em trânsito”, ainda que o controle econômico dos bens já tenha sido transferido à entidade, pois, somente após a entrada física no estabelecimento comercial, tais mercadorias poderão integrar o ativo circulante.
Com base nessa situação hipotética e nas demonstrações contábeis apresentadas, julgue o item seguinte.
Em 31‑12‑X2, a liquidez corrente da Beta foi superior a 3, ainda que o ativo circulante inclua estoques e despesas antecipadas, pois esse índice considera o ativo circulante total em relação ao passivo circulante, sem excluir tais contas de sua base de cálculo.
Com base nessa situação hipotética e nas demonstrações contábeis apresentadas, julgue o item seguinte.
Em 31‑12‑X2, o capital circulante líquido da Beta Comércio Ltda. foi de R$ 97 mil, tendo sido calculado com base no ativo circulante operacional líquido, após a exclusão das disponibilidades do numerador.
Com base nessa situação hipotética e nas demonstrações contábeis apresentadas, julgue o item seguinte.
O grau de endividamento da Beta em 31‑12‑X2, calculado pela razão entre o passivo exigível total e o ativo total, é inferior a 20%, indicando que menos de um quinto dos ativos da empresa é financiado por capital de terceiros.

 Conheça nossos planos