Questões de Concurso Público UFPR 2026 para Contador
Foram encontradas 8 questões


Q4328012
Contabilidade Pública
Durante o ano de 2025, a Prefeitura de um pequeno município arrecadou os seguintes valores relativos às receitas públicas:
● Dividendos recebidos de empresa de economia mista em que há participação societária: $ 2.000
● Obtenção de empréstimo junto ao Banco do Brasil: $ 24.000
● Recebimento de cota-parte do Fundo de Participação dos Municípios: $ 30.000
● Recebimento de IPTU: $ 50.000
● Recebimento de repasse relativo a convênio firmado junto ao Ministério da Educação para aquisição de computadores para escolas municipais: $ 6.000
● Recebimento de aluguéis relativos à utilização de espaços públicos: $ 5.000
● Recebimento de Contribuição de Melhoria decorrente de pavimentação de ruas: $ 4.000
● Recebimento de Taxa de Coleta de Lixo e Limpeza Urbana: $ 8.000
● Recebimentos relativos à venda de veículos: $ 16.000
● Rendimentos de aplicações financeiras junto ao Banco do Brasil: $ 3.000
Com base nas informações acima, assinale a alternativa em que são apresentados os valores das receitas correntes e de capital, respectivamente, para o ano de 2025.
Q4328013
Contabilidade Pública
Assinale a alternativa em que é apresentada a forma correta de como um Ente Público deve contabilizar a contratação
de operações de crédito com prazo de pagamento superior a 12 meses a partir da data das demonstrações contábeis
do período atual.
Q4328015
Contabilidade Pública
Em 01/04/2025, a Prefeitura de um pequeno município localizado no oeste do estado adquiriu um caminhão para utilização na Secretaria de Obras Públicas, com as seguintes informações:
● Preço de aquisição: $ 54.000
● Gastos de modificação da carroceria, a fim de atender as necessidades da Secretaria de Obras Públicas: $ 9.000
● O veículo entrou em operação em 01/06/2025, permanecendo em uso normal em 31/12/2025
● Vida útil econômica: 10 anos, com a depreciação iniciando a partir da entrada em operação do veículo
● O método de depreciação é o de Cotas Constantes
● Valor residual ao final da vida útil econômica: 12% do preço de aquisição
Considerando as disposições da Norma Brasileira de Contabilidade aplicada ao Setor Público NBC TSP 07 – Ativo Imobilizado e os dados acima, assinale a alternativa correta.
Q4328016
Contabilidade Pública
A Norma Brasileira de Contabilidade aplicada ao Setor Público NBC TSP 26 – Ativo Biológico e Produto Agrícola
determina que:
Q4328017
Contabilidade Pública
O Balanço Financeiro, previsto no Artigo 103 da Lei n. 4.320/64 demonstra a receita e a despesa orçamentárias, bem
como os recebimentos e pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie do
exercício anterior e do seguinte. Observe os dados abaixo, extraídos do Balanço Financeiro de 2025 de um pequeno
município localizado no noroeste do estado.
● Despesas extraorçamentárias: $ 150
● Receitas orçamentárias: $ 400
● Restos a pagar do exercício: $ 20
● Outras receitas extraorçamentárias: $ 60
● Saldo financeiro positivo relativo a 2024: $ 120
● Despesas orçamentárias: $ 350
Qual é o valor do saldo financeiro para o exercício seguinte?
● Despesas extraorçamentárias: $ 150
● Receitas orçamentárias: $ 400
● Restos a pagar do exercício: $ 20
● Outras receitas extraorçamentárias: $ 60
● Saldo financeiro positivo relativo a 2024: $ 120
● Despesas orçamentárias: $ 350
Qual é o valor do saldo financeiro para o exercício seguinte?
Q4328018
Contabilidade Pública
Considere os seguintes dados de um município localizado na região sudoeste do estado, relativos a 2025:
● Alienação de bens móveis: $ 50
● Amortização da dívida: $ 240
● Despesas correntes empenhadas: $ 1.200
● Despesas de capital empenhadas: $ 300
● Dotação atualizada das receitas correntes: $ 1.300
● Dotação atualizada das receitas de capital: $ 560
● Operações de crédito realizadas: $ 480
● Previsão atualizada das despesas correntes: $ 1.300
● Previsão atualizada das despesas de capital: $ 560
● Receitas tributárias arrecadadas: $ 930
● Restos a pagar não processados, relativos a despesas correntes: $ 80
● Restos a pagar processados, relativos a despesas correntes: $ 50
● Restos a pagar não processados, relativos a despesas de capital: $ 20
● Restos a pagar processados, relativos a despesas de capital: $ 10
● Transferência de cota-parte do Fundo de Participação dos Municípios: $ 320
● Transferência do duodécimo para a Câmara de Vereadores: $ 150
Considerando as disposições da Norma Brasileira de Contabilidade aplicada ao Setor Público NBC TSP 12 – Demonstração dos Fluxos de Caixa e os dados acima, assinale a alternativa correta.
Q4328019
Contabilidade Pública
No Balanço Orçamentário, previsto no artigo 102 da Lei n. 4.320/64, evidenciam-se as receitas e as despesas
orçamentárias, detalhadas em níveis relevantes de análise, confrontando os valores previstos e suas alterações com
os valores efetivamente executados, demonstrando, assim, o superávit ou o déficit orçamentário para o período. Os
dados a seguir referem-se ao Balanço Orçamentário em 31/12/2025 de um município localizado na região sul do estado:
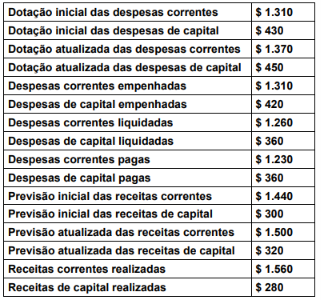
Considerando os dados, assinale a alternativa correta.
Considerando os dados, assinale a alternativa correta.
Q4328020
Contabilidade Pública
A Demonstração das Variações Patrimoniais, prevista no artigo 104 da Lei n. 4.320/64, evidencia as variações verificadas no patrimônio, indicando o resultado patrimonial do exercício. Em 31/12/2025, a prefeitura de um município localizado na região oeste do estado apresentou os seguintes valores:
● Alienação de bens móveis, ao valor de custo: $ 160
● Pagamento de parcelas (principal mais juros) da dívida: $ 800
● Amortização da dívida: 70% do valor total das parcelas
● Juros e encargos da dívida: 30% do valor total das parcelas
● Aquisição de veículos: $ 200
● Depreciação, amortização e exaustão: $ 80
● Despesas de custeio empenhadas: $ 1.600
● Despesas de custeio liquidadas: 95% das despesas de custeio empenhadas
● Despesas de custeio pagas: 90% das despesas de custeio empenhadas
● Operações de crédito contratadas: $ 1.000
● Recebimento de veículos em doação: $ 240
● Receitas imobiliárias lançadas: $ 200
● Receitas imobiliárias realizadas: 90% das receitas imobiliárias lançadas
● Receitas tributárias lançadas: $ 2.000
● Receitas tributárias arrecadadas: 96% das receitas tributárias lançadas
● Rendimentos de aplicações financeiras: $ 120
Considerando os dados, assinale a alternativa correta.

 Conheça nossos planos