Questões de Concurso Público Prefeitura de São Valentim do Sul - RS 2026 para Auditor Fiscal e Tributário
Foram encontradas 7 questões


Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320347
Direito Tributário
Durante procedimento de auditoria fiscal
realizado em 2026, o Auditor Fiscal identificou que
determinada sociedade empresária prestadora de
serviços sujeitos ao ISSQN apresentou
regularmente suas declarações referentes aos fatos
geradores ocorridos em março de 2021,
informando corretamente a base tributável, mas
não efetuou qualquer pagamento do imposto
declarado.
Em outra competência do mesmo exercício,
referente a agosto de 2021, a empresa omitiu
integralmente determinada operação tributável,
que não constou de suas declarações nem foi objeto
de pagamento antecipado.
Considerando as regras gerais do Código Tributário Nacional (CTN) e distinguindo adequadamente constituição do crédito, lançamento por homologação, decadência e prescrição, assinale a alternativa correta.
Considerando as regras gerais do Código Tributário Nacional (CTN) e distinguindo adequadamente constituição do crédito, lançamento por homologação, decadência e prescrição, assinale a alternativa correta.
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320348
Direito Tributário
Uma empresa fiscalizada pelo Município
apresentou ao Auditor Fiscal livros contábeis,
documentos eletrônicos e extratos de faturamento.
Durante a auditoria foram constatadas
divergências relevantes entre os documentos
apresentados. Parte das notas fiscais indicava
valores inferiores aos recebimentos identificados
em outros registros idôneos, e determinadas receitas não possuíam documentação fiscal
correspondente.
O Auditor concluiu que os documentos apresentados pelo contribuinte não permitiam identificar com segurança o preço efetivo de determinadas operações e cogitou realizar o arbitramento da base de cálculo.
Analise as afirmativas:
I. O arbitramento não constitui penalidade autônoma aplicada ao contribuinte, mas técnica de determinação da base tributável quando presentes os pressupostos legais.
II. A existência de inconsistências na escrituração permite ao Auditor desconsiderar integralmente toda a documentação apresentada, independentemente da demonstração das razões técnicas que comprometem sua confiabilidade
III. O arbitramento deve estar apoiado em critérios juridicamente admissíveis e elementos capazes de sustentar racionalmente a determinação da matéria tributável.
IV. O emprego do arbitramento não afasta o direito do sujeito passivo de contestar a avaliação realizada pela Administração.
Está correto o que se afirma em:
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320349
Direito Tributário
Uma empresa de engenharia possui
estabelecimento no Município X e executou
serviços sujeitos ao ISSQN para contratantes
localizados nos Municípios Y e Z. Durante
fiscalização, determinado servidor sustentou a
seguinte conclusão:
“Como o ISSQN é imposto municipal, pertence necessariamente ao Município onde estiver domiciliado o tomador do serviço, pois é nesse território que se verifica o resultado econômico da contratação.”
O Auditor responsável pelo procedimento rejeitou a conclusão e determinou que fossem identificados, para cada serviço, sua classificação jurídica e os elementos relevantes à determinação do local de incidência.
A partir do caso apresentado, é correto afirmar que a orientação do Auditor:
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320350
Direito Tributário
Durante atualização cadastral, o setor tributário
identificou imóvel localizado em área cuja
classificação para fins de IPTU passou a ser
questionada pelo proprietário. O contribuinte
alegou que a simples localização física dentro de
área definida administrativamente como urbana
seria suficiente para resolver definitivamente a
incidência.
O Auditor consultou o Código Tributário
Municipal de São Valentim do Sul e verificou que
sua disciplina considera, para caracterização da
zona urbana, a definição por lei municipal e
requisitos relacionados à existência de
determinados melhoramentos públicos.
À luz do Código Tributário Municipal, assinale a alternativa incorreta.
À luz do Código Tributário Municipal, assinale a alternativa incorreta.
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320351
Direito Tributário
Em determinado processo administrativo
tributário, cinco Auditores apresentaram as
seguintes conclusões:
I. A moratória atua no campo da suspensão da exigibilidade do crédito tributário.
II. A isenção atua, segundo a sistemática do CTN, como hipótese de exclusão do crédito tributário.
III. O pagamento constitui modalidade de extinção do crédito tributário.
IV. A impugnação administrativa regularmente apresentada pode repercutir na exigibilidade do crédito enquanto pendente a controvérsia administrativa, nos termos da legislação aplicável.
V. A anistia e a remissão possuem a mesma natureza jurídica e produzem necessariamente efeitos idênticos sobre qualquer obrigação tributária.
Analise as afirmativas e assinale a alternativa correta.
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320355
Direito Tributário
O Município implantou modelo eletrônico de
seleção de contribuintes para fiscalização do
ISSQN. O sistema atribui maior risco aos
contribuintes que apresentam simultaneamente:
• crescimento expressivo de movimentação econômica identificada em fontes externas;
• redução persistente do ISSQN declarado;
• divergência entre documentos fiscais e declarações;
• alteração abrupta do padrão histórico de faturamento.
Após o processamento, determinada empresa recebeu pontuação de risco de 97/100. Um fiscal propôs que o sistema lavrasse automaticamente auto de infração, sustentando que a elevada pontuação constituiria prova suficiente de sonegação. Outro Auditor defendeu que o modelo fosse utilizado para selecionar e priorizar a fiscalização, cabendo ao procedimento fiscal verificar as inconsistências e reunir evidências antes da constituição do crédito.
Considerando noções de dados, auditoria e administração tributária, assinale a alternativa correta.
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320356
Direito Tributário
Durante auditoria eletrônica de uma empresa
prestadora de serviços, foram obtidos os seguintes
dados relativos a determinado período:
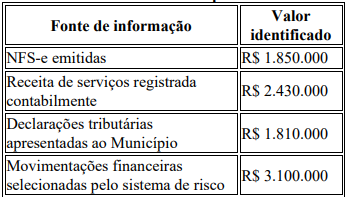
A fiscalização constatou ainda que parte das movimentações financeiras correspondia a transferências entre contas da própria empresa e que determinada parcela da receita contábil estava relacionada a fatos cuja natureza jurídica ainda precisava ser examinada. Um Auditor propôs lançar ISSQN diretamente sobre R$ 3.100.000, por corresponder ao maior valor encontrado. Outro propôs considerar automaticamente R$ 2.430.000 como base tributável, porque a contabilidade constitui confissão irretratável do fato gerador. Um terceiro recomendou conciliar as fontes, eliminar duplicidades e eventos não tributáveis, identificar a natureza das receitas e confrontar os resultados com os documentos fiscais e a legislação aplicável antes de determinar eventual diferença tributável. A partir das informações apresentadas, assinale a alternativa que representa o procedimento tecnicamente mais adequado.
A fiscalização constatou ainda que parte das movimentações financeiras correspondia a transferências entre contas da própria empresa e que determinada parcela da receita contábil estava relacionada a fatos cuja natureza jurídica ainda precisava ser examinada. Um Auditor propôs lançar ISSQN diretamente sobre R$ 3.100.000, por corresponder ao maior valor encontrado. Outro propôs considerar automaticamente R$ 2.430.000 como base tributável, porque a contabilidade constitui confissão irretratável do fato gerador. Um terceiro recomendou conciliar as fontes, eliminar duplicidades e eventos não tributáveis, identificar a natureza das receitas e confrontar os resultados com os documentos fiscais e a legislação aplicável antes de determinar eventual diferença tributável. A partir das informações apresentadas, assinale a alternativa que representa o procedimento tecnicamente mais adequado.

 Conheça nossos planos