Questões de Concurso Público CFC 2026 para Perito Contábil
Foram encontradas 7 questões


Em uma perícia contábil tributária, o perito utilizou scripts em Python e consultas SQL para cruzar 12 milhões de registros de NF-e, arquivos do SPED e movimentações bancárias. O algoritmo desenvolvido classificou 4,8% das operações como anômalas. Sem realizar a reconciliação das bases de origem, sem checar a integridade dos dados, sem examinar os documentos de suporte e sem registrar nos planilha de trabalho os parâmetros do código, o perito tratou todos os alertas automáticos como irregularidades comprovadas e encerrou o laudo.
Considerando a NBC TP 01 (R2) – PERÍCIA CONTÁBIL e as normas ético-profissionais aplicáveis, assinale a afirmativa correta.
Considerando a estrutura mínima obrigatória de elaboração de laudo pericial determinada na NBC TP 01 – PERÍCIA CONTÁBIL, assinale a afirmativa correta.
Um perito contábil foi intimado para a apresentação de sua proposta de honorários em processo judicial que trata de demanda tributária.
Considerando o quanto definido na NBC PP 01 (R2) – PERITO CONTÁBIL, assinale a afirmativa correta.
Durante a realização de uma perícia contábil em uma sociedade empresária S.A., o perito contábil foi contratado para verificar a correta mensuração do ágio por expectativa de rentabilidade futura (goodwill) reconhecido em uma combinação de negócios ocorrida em 31 de julho de 2026.
Na data da aquisição, a empresa S.A. apresentava as seguintes informações patrimoniais:
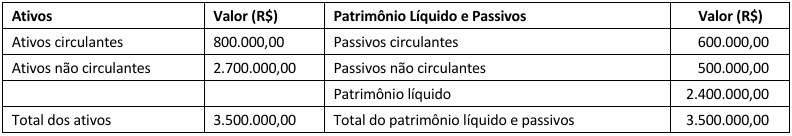
Constatou-se que a adquirente desembolsou R$ 3.000.000,00 para adquirir a totalidade das ações de outra companhia, que passou a operar como uma unidade geradora de caixa. Na data da aquisição, foi apurado que o valor justo dos ativos líquidos identificáveis da adquirida era de R$ 2.750.000,00. Nos seis meses subsequentes à aquisição, a unidade apresentou sucessivos prejuízos operacionais, surgindo evidências de possível perda por desvalorização de ativos.
Considerando-se as informações apresentadas e os preceitos da NBC TG 15 (R4) – COMBINAÇÃO DE NEGÓCIOS, o valor do goodwill a ser reconhecido na data da aquisição é de
O Conselho Federal de Contabilidade (CFC) regulamenta a atuação dos profissionais inscritos em seus quadros. A execução de trabalhos periciais exige o cumprimento rigoroso de diretrizes normativas estruturais vigentes. Os limites de atuação técnica, o escopo e a competência são definidos pelos normativos do CFC. O exercício profissional em diferentes instâncias jurisdicionais demanda o conhecimento dos tipos de perícia. A estrita observância das normas garante a validade material dos laudos e pareceres elaborados.
À luz da NBC TP 01 (R2) - PERÍCIA CONTÁBIL, avalie se cada afirmativa a seguir é verdadeira (V) ou falsa (F).
( ) A perícia contábil é de competência exclusiva de contador em situação regular em Conselho Regional de Contabilidade (CRC).
( ) O laudo pericial contábil e o parecer técnico contábil não se limitam ao objeto da perícia deferida, determinada ou contratada.
( ) A perícia extrajudicial é exercida no âmbito arbitral, estatal ou voluntário, sendo esta última contratada espontaneamente pelo interessado.
( ) As premissas normativas aplicam-se à perícia judicial e estatal, dispensando-se o seu cumprimento obrigatório nas perícias arbitrais.
As afirmativas são, respectivamente,
Avalie, com base nas disposições da NBC PP 01 (R2) – PERITO CONTÁBIL, se cada afirmativa a seguir, sobre o laudo pericial contábil, é verdadeira (V) ou falsa (F):
( ) Caso o perito nomeado verifique que não será possível concluir o laudo no prazo fixado, ele poderá apresentar a justificativa e requerer a dilação do prazo no momento da entrega do trabalho, independentemente do vencimento original.
( ) O perito contábil é o responsável pelo trabalho realizado por sua equipe técnica na elaboração do laudo pericial.
( ) Uma vez recebidos os honorários periciais, o perito não é obrigado a efetuar qualquer devolução de valores, mesmo que a autoridade competente considere o laudo pericial contábil inconclusivo ou deficiente.
( ) O zelo profissional do perito inclui assumir a responsabilidade pessoal por todas as informações prestadas, procedimentos adotados, diligências realizadas e conclusões apresentadas no laudo pericial contábil.
As afirmativas são, respectivamente,
I. O CFC e os CRCs não podem oferecer ou apoiar, a qualquer título, cursos preparatórios para os candidatos ao Exame de Qualificação Técnica (EQT) para perito contábil.
II. Para ser considerado aprovado no Exame de Qualificação Técnica (EQT), o candidato deve obter, no mínimo, 60% (sessenta por cento) dos pontos previstos na prova, sendo suficiente que esse percentual seja alcançado na soma das questões objetivas e dissertativas.
III. A aprovação no Exame de Qualificação Técnica (EQT) assegura ao contador o registro permanente e incondicional no Cadastro Nacional de Peritos Contábeis (CNPC), não havendo obrigatoriedade de participação em programas de educação continuada após o registro.
Está correto o que se afirma em

 Conheça nossos planos