Questões de Concurso Público TJ-CE 2008 para Analista Judiciário - Contabilidade
Foram encontradas 22 questões


Com o intuito de preservar-se financeira e economicamente, a empresa deve constituir reserva de lucros a realizar. A assembléia geral poderá destinar para essa reserva o montante do dividendo obrigatório, previsto em lei ou no estatuto da empresa, que ultrapassar a parcela realizada do lucro líquido do exercício.
Considere que, após a apuração do dividendo mínimo obrigatório, uma empresa apresente, em reais, os seguintes valores.
Nessa situação hipotética, já consideradas as modificações advindas da Lei n.° 11.638/2007, o valor a ser destinado para a reserva de lucros a realizar será de R$ 1.200.
A reserva legal e a reserva de capital deverão ser constituídas para assegurar a integridade do capital social. A primeira poderá ser utilizada para resgate de partes beneficiárias, enquanto a segunda, não.
A contabilidade é responsável pela escrituração dos eventos das empresas e por sua evidenciação em demonstrações específicas. Acerca das especificidades das demonstrações contábeis e da sua elaboração, julgue os itens a seguir.
Se uma empresa efetuar a venda de um ativo permanente, receber à vista e auferir lucro de R$ 20.000, o registro desse evento contábil não afetará o capital circulante líquido porque tanto a conta de destino — disponibilidades — quanto a conta de origens — ativo permanente — fazem parte do ativo.
A contabilidade é responsável pela escrituração dos eventos das empresas e por sua evidenciação em demonstrações específicas. Acerca das especificidades das demonstrações contábeis e da sua elaboração, julgue os itens a seguir.
A contabilização da amortização acumulada de patentes adquiridas pela empresa reduz o valor total do ativo permanente intangível. A empresa poderá registrar provisão para perda de investimentos, mas não poderá contabilizar a provisão para perda de intangíveis.
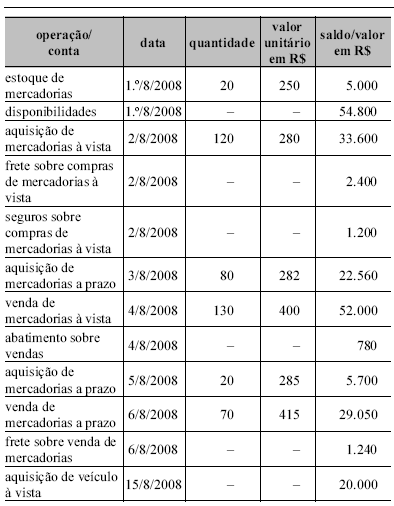
Ao se utilizar o sistema de inventário permanente e o PEPS como critério de avaliação dos estoques, o registro contábil da venda de mercadorias do dia 6/8/2008 será o seguinte.
D custo da mercadoria vendida . . . . . . . . . . . R$ 19.720
D clientes . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 29.050
C estoques . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 19.720
C receita de vendas . . . . . . . . . . . . . . . . . . . . R$ 29.050
Utilizando-se o sistema de inventário periódico e o UEPS, o valor do custo da mercadoria vendida (CMV) apurada ao final do mês de agosto será igual a R$ 11.340.
Após a contabilização de todos os eventos apresentados, o capital circulante líquido (CCL) será reduzido em R$ 5.980.
No caso de a empresa pagar frete sobre compras do dia 5/8/2008 no valor de R$ 1.200, o lançamento contábil correto desse pagamento será o seguinte.
D estoques . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 1.200
C banco . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 1.200
Ao final do dia 4/8/2008, o saldo da conta de mercadorias disponíveis para revenda, considerando o sistema permanente e a média ponderada móvel, foi maior do que R$ 26.000.
Caso a empresa utilize o sistema de controle permanente e o UEPS como critério para apuração do CMV, o resultado bruto obtido será maior do que o resultado obtido, também pelo sistema permanente, pelo PEPS.
O registro da amortização de itens do ativo intangível não afeta o valor histórico contabilizado na respectiva conta. A amortização tem de ser contabilizada em conta específica e redutora de ativo e tem de obedecer às normas da Secretaria da Receita Federal para seu cálculo
Com a variação dos valores de ações negociadas em bolsas de valores, as empresas que emitiram ações deverão contabilizar em seu patrimônio líquido a provisão para desvalorização de ações. Essa conta é responsável pela representação correta do valor das ações a preço de mercado conforme determinam a Lei das Sociedades por Ações e suas alterações recentes.
A contabilização da participação de empregados a pagar proporcionará uma redução no resultado do período em que a participação foi apurada e um acréscimo ao passivo circulante da empresa. Caso a empresa resolva efetuar o pagamento dessa participação em longo prazo, o valor do capital circulante líquido da empresa não será afetado no momento da contabilização, mas será afetado no momento do pagamento.
Com o intuito de consolidar as informações contábeis em um único demonstrativo contábil, a escrituração comercial e a fiscal devem ser observadas simultaneamente para evitar a distorção das demonstrações contábeis. Quando houver divergência entre as normas, prevalecerá a norma da legislação fiscal para fins de elaboração das demonstrações contábeis.
Acerca da avaliação de ativos, passivos e investimentos em coligadas e controladas, julgue os itens de 66 a 70
O valor contábil de um ativo imobilizado é obtido pela diferença entre o valor com que o ativo está representado em conta específica e o valor de toda a sua respectiva depreciação e provisão para perdas.
Acerca da avaliação de ativos, passivos e investimentos em coligadas e controladas, julgue os itens de 66 a 70
Atualmente a exigência de relevância para fins de avaliação de investimentos em sociedades coligadas pelo método de equivalência patrimonial é desconsiderada. O conceito de relevância foi substituído pelo conceito de influência significativa.
Acerca da avaliação de ativos, passivos e investimentos em coligadas e controladas, julgue os itens de 66 a 70
As aplicações em instrumentos financeiros derivativos com intenção de comercialização até o fim do próximo exercício social devem ser contabilizadas em contas de compensação não demonstradas no balanço patrimonial.
Acerca da avaliação de ativos, passivos e investimentos em coligadas e controladas, julgue os itens de 66 a 70
As aplicações em títulos de crédito classificados no realizável em longo prazo e com intenção de venda devem ser avaliadas pelo valor de mercado ou por valor equivalente.
Acerca da avaliação de ativos, passivos e investimentos em coligadas e controladas, julgue os itens de 66 a 70
As obrigações classificadas no passivo exigível a longo prazo devem ser representadas pelo seu valor histórico, segundo o que determina o princípio contábil do custo como base de valor aliado ao princípio contábil da oportunidade.

 Conheça nossos planos