Questões de Concurso Público Petrobras 2007 para Contador Júnior
Foram encontradas 150 questões


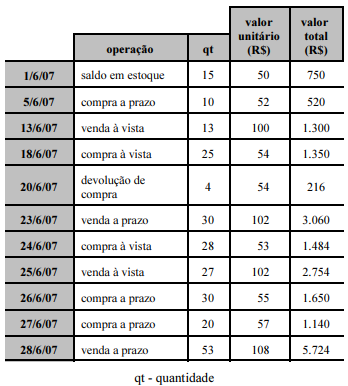
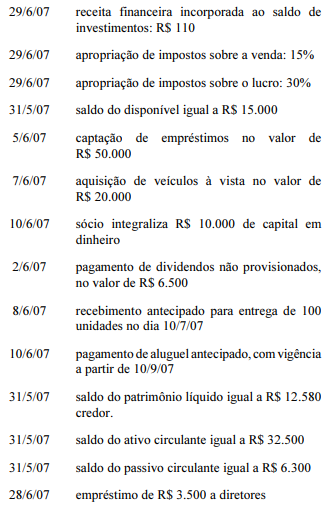
O capital circulante líquido, considerando-se o inventário permanente e o PEPS, aumentou em R$ 12.150
Ao se adotar o UEPS, o valor do ativo circulante, em uma economia inflacionária, com impacto direto no custo das mercadorias adquiridas, é maior do que o valor obtido ao se adotar o PEPS.
O registro da aquisição de mercadorias a prazo proporciona um acréscimo ao ativo circulante e um acréscimo ao passivo circulante. Caso a empresa adquira mercadorias para recebimento futuro, com entrega de cheque pré-datado, a operação deverá ser registrada, de acordo com as normas contábeis, somente quando a mercadoria chegar ao estabelecimento.
A venda de mercadorias a prazo aumenta o valor do ativo circulante, caso a empresa obtenha lucro bruto na operação.
O índice de liquidez corrente da empresa é maior do que 1,05.
O índice de endividamento da empresa é menor do que 73,8%.
O índice de liquidez geral da empresa é maior do que 1,01.
O índice de liquidez imediata da empresa é menor do que 1,01.
A margem bruta apurada é maior do que 88,74%.
A margem líquida apurada é maior do que 50,3%.
O índice de capital próprio da empresa é maior do que 1,35.
O giro do estoque é maior do que 1,35.
O saldo da conta de lucros ou prejuízos acumulados, antes da apuração do resultado do exercício, é devedor e corresponde a R$ 131.607.
Caso a empresa receba aporte de capital de um sócio no valor de R$ 20.000 e destine esse recurso para pagamento de todas as dívidas de curto prazo, então, a movimentação no demonstrativo do fluxo de caixa será nula, pois as atividades de financiamento movimentarão o mesmo montante a débito e a crédito.
Caso a empresa resolva comercializar seu ativo permanente imobilizado por R$ 100.000, ocorrerá um decréscimo de R$ 2.000 no resultado do exercício.
Caso a empresa capte R$ 30.000 de empréstimos de longo prazo, haverá um aumento no índice de liquidez corrente. Desse modo, o novo índice apurado será maior do que 1,10.
Acerca da fusão, cisão ou incorporação de empresas, julgue os próximos itens.
Os credores de sociedades que sofreram incorporação não podem pleitear judicialmente a anulação da operação. Como a nova sociedade é sucessora natural das dívidas, a cobrança dos valores pelos credores cabe aos novos responsáveis.
Acerca da fusão, cisão ou incorporação de empresas, julgue os próximos itens.
Caso uma empresa seja incorporada, mas tenha emitido debêntures antes desse processo e os títulos ainda estejam em circulação, a operação de incorporação dependerá da autorização dos debenturistas, exceto quando for assegurado documentalmente, pela empresa, o resgate das debêntures no prazo mínimo de seis meses.
Acerca da fusão, cisão ou incorporação de empresas, julgue os próximos itens.
No caso de substituição das ações de empresas que sofreram fusão, os valores históricos do ativo e do passivo das sociedades envolvidas na operação devem ser utilizados como parâmetro para a nova empresa a fim de que não ocorram distorções do valor real da nova sociedade.

 Conheça nossos planos