Questões de Concurso Público Petrobras 2007 para Analista de Pesquisa Operacional Júnior
Foram encontradas 149 questões


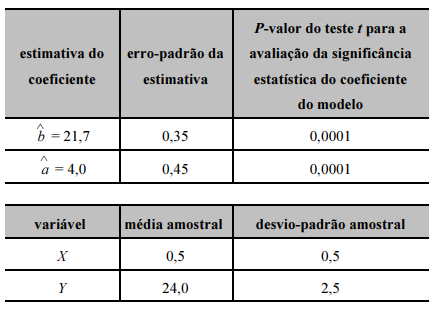
A estimativa de F é igual a 2,5.
No estudo em questão, metade das respostas Y foi obtida pelo primeiro método de produção e a outra metade foi obtida pelo segundo método.
A correlação linear de Pearson entre Y e X é inferior a 0,9.
A soma de quadrados dos resíduos do modelo ajustado é inferior a 40% da soma de quadrados total.
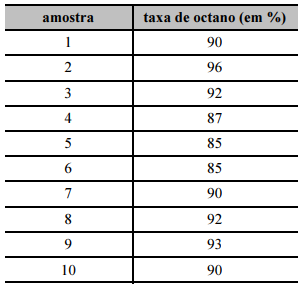
O desvio-padrão amostral da taxa de octano é inferior a 4%.
A estimativa do erro-padrão da média amostral é superior a 2%.
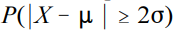 será superior a 0,3.
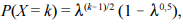 em
que k ≥ 1 e
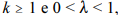 julgue o item que se segue.
 vezes. em
que k ≥ 1 e julgue o item que se segue.
 em
que k ≥ 1 e julgue o item que se segue.
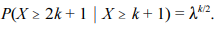
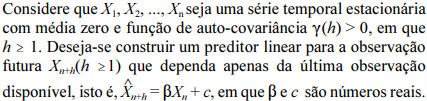
Com base nessas informações, julgue o item subseqüente.
O melhor preditor linear de X n+h é igual a Y(h) X n .
Com base nessas informações, julgue o item subseqüente.
 em que h ≥ 1, é nula.
Com base nessas informações, julgue o item subseqüente.

Com base nessas informações, julgue o item subseqüente.
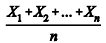 não é um estimador
consistente da média do processo, mesmo que lim y(h) = 0.

A simulação numérica como otimização de processos é um problema matemático e computacionalmente complexo, pois, em geral, as funções de custo ou objetivo são dependentes de uma grande quantidade de parâmetros, em cujo espaço de busca elas representam hipersuperfícies com um mínimo global e vários mínimos locais. Para esse tipo de problema, os métodos gradientes ou derivativos não são os mais convenientes, visto que fornecem informações apenas de mínimos locais. Nesse caso, é necessária a utilização de métodos de otimização globais, os quais permitem mapear-se a hipersuperfície da função objetivo, visando-se à busca do mínimo global ou absoluto. Hoje, existe uma variedade de métodos com tais características, entre os quais estão os métodos heurísticos e meta-heurísticos, tais como a busca tabu, o algoritmo genético e o simulated annealing (SA).
O método de otimização SA foi proposto, inicialmente, por Kirkpatrick e colaboradores. Alguns anos depois, o desempenho desse procedimento foi melhorado pelos pesquisadores H. Szu e R. Hartley, cujo método ficou conhecido como fast simulated annealing (FSA). Em 1996, Tsallis, Stariolo e Mundim propuseram a generalização do SA e a aplicaram a diferentes problemas. Esse método ficou conhecido como GSA, do inglês generalized simulated annealing e tem como caso particular os métodos propostos por Kirkpatrick e Szu. No método GSA, diferentes distribuições de probabilidades podem ser obtidas, variando-se o parâmetro q de Tsallis.
Considerando as informações do texto acima, julgue o item a seguir.
É correto inferir-se do texto que as diferentes metodologias SA, FSA e GSA são métodos de otimização global.
A simulação numérica como otimização de processos é um problema matemático e computacionalmente complexo, pois, em geral, as funções de custo ou objetivo são dependentes de uma grande quantidade de parâmetros, em cujo espaço de busca elas representam hipersuperfícies com um mínimo global e vários mínimos locais. Para esse tipo de problema, os métodos gradientes ou derivativos não são os mais convenientes, visto que fornecem informações apenas de mínimos locais. Nesse caso, é necessária a utilização de métodos de otimização globais, os quais permitem mapear-se a hipersuperfície da função objetivo, visando-se à busca do mínimo global ou absoluto. Hoje, existe uma variedade de métodos com tais características, entre os quais estão os métodos heurísticos e meta-heurísticos, tais como a busca tabu, o algoritmo genético e o simulated annealing (SA).
O método de otimização SA foi proposto, inicialmente, por Kirkpatrick e colaboradores. Alguns anos depois, o desempenho desse procedimento foi melhorado pelos pesquisadores H. Szu e R. Hartley, cujo método ficou conhecido como fast simulated annealing (FSA). Em 1996, Tsallis, Stariolo e Mundim propuseram a generalização do SA e a aplicaram a diferentes problemas. Esse método ficou conhecido como GSA, do inglês generalized simulated annealing e tem como caso particular os métodos propostos por Kirkpatrick e Szu. No método GSA, diferentes distribuições de probabilidades podem ser obtidas, variando-se o parâmetro q de Tsallis.
Considerando as informações do texto acima, julgue o item a seguir.
A diferença básica entre os métodos de otimização de sistemas físicos denominados Monte Carlo e GSA é que, neste, a temperatura varia com o tempo.
A simulação numérica como otimização de processos é um problema matemático e computacionalmente complexo, pois, em geral, as funções de custo ou objetivo são dependentes de uma grande quantidade de parâmetros, em cujo espaço de busca elas representam hipersuperfícies com um mínimo global e vários mínimos locais. Para esse tipo de problema, os métodos gradientes ou derivativos não são os mais convenientes, visto que fornecem informações apenas de mínimos locais. Nesse caso, é necessária a utilização de métodos de otimização globais, os quais permitem mapear-se a hipersuperfície da função objetivo, visando-se à busca do mínimo global ou absoluto. Hoje, existe uma variedade de métodos com tais características, entre os quais estão os métodos heurísticos e meta-heurísticos, tais como a busca tabu, o algoritmo genético e o simulated annealing (SA).
O método de otimização SA foi proposto, inicialmente, por Kirkpatrick e colaboradores. Alguns anos depois, o desempenho desse procedimento foi melhorado pelos pesquisadores H. Szu e R. Hartley, cujo método ficou conhecido como fast simulated annealing (FSA). Em 1996, Tsallis, Stariolo e Mundim propuseram a generalização do SA e a aplicaram a diferentes problemas. Esse método ficou conhecido como GSA, do inglês generalized simulated annealing e tem como caso particular os métodos propostos por Kirkpatrick e Szu. No método GSA, diferentes distribuições de probabilidades podem ser obtidas, variando-se o parâmetro q de Tsallis.
Considerando as informações do texto acima, julgue o item a seguir.
Assim como nos métodos derivativos ou gradientes, o simulated annealing depende da derivada da função custo ou objetivo.
A simulação numérica como otimização de processos é um problema matemático e computacionalmente complexo, pois, em geral, as funções de custo ou objetivo são dependentes de uma grande quantidade de parâmetros, em cujo espaço de busca elas representam hipersuperfícies com um mínimo global e vários mínimos locais. Para esse tipo de problema, os métodos gradientes ou derivativos não são os mais convenientes, visto que fornecem informações apenas de mínimos locais. Nesse caso, é necessária a utilização de métodos de otimização globais, os quais permitem mapear-se a hipersuperfície da função objetivo, visando-se à busca do mínimo global ou absoluto. Hoje, existe uma variedade de métodos com tais características, entre os quais estão os métodos heurísticos e meta-heurísticos, tais como a busca tabu, o algoritmo genético e o simulated annealing (SA).
O método de otimização SA foi proposto, inicialmente, por Kirkpatrick e colaboradores. Alguns anos depois, o desempenho desse procedimento foi melhorado pelos pesquisadores H. Szu e R. Hartley, cujo método ficou conhecido como fast simulated annealing (FSA). Em 1996, Tsallis, Stariolo e Mundim propuseram a generalização do SA e a aplicaram a diferentes problemas. Esse método ficou conhecido como GSA, do inglês generalized simulated annealing e tem como caso particular os métodos propostos por Kirkpatrick e Szu. No método GSA, diferentes distribuições de probabilidades podem ser obtidas, variando-se o parâmetro q de Tsallis.
Considerando as informações do texto acima, julgue o item a seguir.
Para o caso particular em que o parâmetro q da distribuição de probabilidade usada no método GSA seja igual 1, tem-se que essa distribuição torna-se exatamente a própria distribuição de Cauchy-Lorentz, a qual é utilizada no método FSA.
A simulação numérica como otimização de processos é um problema matemático e computacionalmente complexo, pois, em geral, as funções de custo ou objetivo são dependentes de uma grande quantidade de parâmetros, em cujo espaço de busca elas representam hipersuperfícies com um mínimo global e vários mínimos locais. Para esse tipo de problema, os métodos gradientes ou derivativos não são os mais convenientes, visto que fornecem informações apenas de mínimos locais. Nesse caso, é necessária a utilização de métodos de otimização globais, os quais permitem mapear-se a hipersuperfície da função objetivo, visando-se à busca do mínimo global ou absoluto. Hoje, existe uma variedade de métodos com tais características, entre os quais estão os métodos heurísticos e meta-heurísticos, tais como a busca tabu, o algoritmo genético e o simulated annealing (SA).
O método de otimização SA foi proposto, inicialmente, por Kirkpatrick e colaboradores. Alguns anos depois, o desempenho desse procedimento foi melhorado pelos pesquisadores H. Szu e R. Hartley, cujo método ficou conhecido como fast simulated annealing (FSA). Em 1996, Tsallis, Stariolo e Mundim propuseram a generalização do SA e a aplicaram a diferentes problemas. Esse método ficou conhecido como GSA, do inglês generalized simulated annealing e tem como caso particular os métodos propostos por Kirkpatrick e Szu. No método GSA, diferentes distribuições de probabilidades podem ser obtidas, variando-se o parâmetro q de Tsallis.
Considerando as informações do texto acima, julgue o item a seguir.

 Conheça nossos planos