Questões de Concurso
Sobre planejamento e controle de obras em engenharia civil
Foram encontradas 5.227 questões


( ) O planejamento físico-financeiro da obra deve ser elaborado previamente ao início da execução, servindo como instrumento dinâmico de controle, podendo ser ajustado ao longo do empreendimento desde que mantida a rastreabilidade das alterações.
( ) A gestão da qualidade em obras públicas de saneamento restringe-se à verificação final dos serviços executados, sendo dispensável a adoção de controles sistemáticos durante as etapas intermediárias da obra.
( ) O controle tecnológico de materiais e serviços é parte integrante da gestão da qualidade e contribui para a prevenção de não conformidades, retrabalhos e desperdícios ao longo da execução da obra.
( ) Em obras de ampliação e conservação de instalações operacionais existentes, o planejamento deve considerar exclusivamente as atividades de construção, não sendo necessário avaliar interferências com a operação contínua do sistema.
( ) O acompanhamento sistemático do cronograma permite identificar desvios de prazo e produtividade, subsidiando a adoção de ações corretivas pelo engenheiro responsável pela obra.
( ) A gestão da qualidade e o planejamento de obras são processos independentes entre si, não havendo necessidade de integração entre controles de prazo, custo, qualidade e segurança.
A sequência está correta em
I.O coeficiente de consumo de um insumo material em uma composição de custos representa estritamente a quantidade líquida teórica contida no produto final executado, sendo expressamente vedada a inclusão de quaisquer percentuais de perda por quebra, transporte interno ou manuseio no canteiro de obras, os quais devem ser lançados exclusivamente como custos indiretos na planilha orçamentária geral.
II. Nas composições de equipamentos, o custo horário produtivo difere do custo horário improdutivo essencialmente porque o segundo não computa os gastos com combustíveis, energia e operação direta, mas continua considerando as parcelas referentes à depreciação, juros e manutenção (custo de propriedade).
III.Os encargos sociais incidentes sobre a mão de obra horista refletem o custo total da hora efetivamente trabalhada, o qual é superior ao salário nominal/hora base, uma vez que o cálculo considera a proporção entre os dias trabalhados e os dias não trabalhados e as incidências sobre rescisões e obrigações previdenciárias.
IV.Na estrutura de formação do preço de venda a partir do custo direto obtido pelas composições analíticas, os Benefícios e Despesas Indiretas deve ser calculado por meio de uma fórmula de incidência que contemple os tributos incidentes sobre o faturamento, sendo inadequado o seu cálculo por meio da simples aplicação de um percentual linear direto sobre o custo total sem considerar o regime tributário e a carga fiscal.
Está correto o que se afirma em:
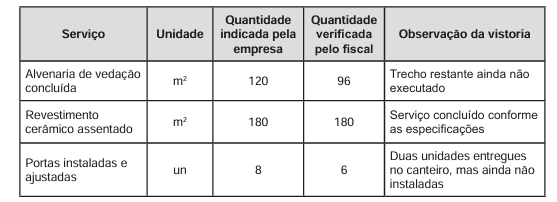
Boletim elaborado com base nos procedimentos de fiscalização e medição de obras públicas.
Antes do fechamento da medição, o representante da empresa solicitou o ateste integral das quantidades apresentadas, argumentando que a alvenaria seria concluída na semana seguinte e que as duas portas já se encontravam no canteiro.
A análise conjunta do boletim e das evidências da vistoria conduz o fiscal a
( ) O projeto básico deve apresentar elementos suficientes para caracterizar e dimensionar a obra, permitindo a avaliação de seus custos e a definição dos métodos e do prazo de execução, não ( sendo suficiente a apresentação de soluções meramente conceituais.
( ) O projeto executivo deve detalhar as soluções previstas no projeto básico, contendo os elementos necessários e suficientes à execução completa da obra, inclusive especificações dos serviços, materiais e equipamentos
( ) Na contratação integrada, a Administração Pública deve obrigatoriamente elaborar previamente o projeto básico completo, cabendo ao contratado apenas desenvolver o projeto executivo e executar a obra.
( ) Durante a execução de uma obra pública, a identificação de uma incompatibilidade entre o projeto e as condições efetivamente encontradas no local pode justificar a revisão da solução, desde que observados os procedimentos administrativos, técnicos e contratuais aplicáveis.
( ) A aprovação do projeto pela Administração transfere ao Poder Público a responsabilidade pelas soluções técnicas nele contidas, afastando a responsabilidade do profissional ou empresa que tenha elaborado o projeto.
( ) A fiscalização da execução deve verificar a conformidade dos serviços realizados com os projetos, especificações e demais documentos contratuais, não se limitando à conferência dos valores apresentados para pagamento.
Assinale a sequência correta:
Considerando os procedimentos de orçamento, elaboração de planilhas, fluxogramas, controles e organização do canteiro de obras, assinale a alternativa incorreta:
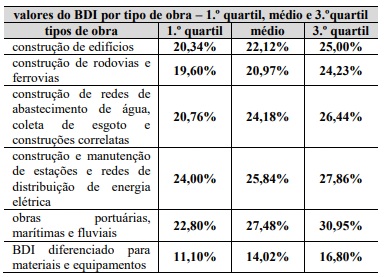
Na tabela anterior, constam os parâmetros de referência de BDI adotados pelo Tribunal de Contas da União (TCU). Com base nessas informações, julgue o item seguinte, no que diz respeito ao cálculo de benefício e despesas indiretas (BDI).
Apesar de haver uma faixa de referência para cada tipo de obra, o parâmetro almejado para as contratações públicas é o BDI médio.
No que diz respeito à engenharia de custos, julgue o item a seguir.
Durante a elaboração de uma composição de custo, o orçamentista deve considerar, na estimativa dos coeficientes de consumo, as perdas por entulho, as perdas por furto ou roubo e as perdas incorporadas.
No que diz respeito à engenharia de custos, julgue o item a seguir.
BDI é uma taxa que corresponde às despesas indiretas, aos impostos incidentes sobre o preço de venda e à remuneração do construtor, sendo aplicada sobre todos os custos diretos de um empreendimento (serviços compostos de materiais, mão de obra e equipamentos) para se obter o preço final de venda.
No que diz respeito à engenharia de custos, julgue o item a seguir.
Durante a elaboração de uma composição de custos, é facultado ao orçamentista desconsiderar o reaproveitamento de materiais, diferentemente das perdas, que não podem ser desconsideradas.
O preço de venda de obra ou de serviço de engenharia é definido como o valor final pago ao contratado pelo contratante, representando o custo direto acrescido da remuneração e das despesas indiretas do construtor.
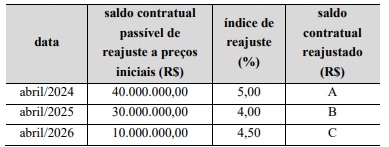
- valor inicial do contrato: R$ 45.000.000,00;
- data de assinatura do contrato: dezembro de 2023;
- referência contratual para concessão de reajuste: data base do orçamento (abril de 2023).
Com base nas informações apresentadas na situação hipotética precedente, julgue o item subsequente.
O valor A indicado na tabela, referente ao saldo contratual reajustado em abril de 2024, é igual a R$ 42.000.000,00.
Acerca do BIM (Building Information Modelling) e do Sistema de Custos Referenciais de Obras (SICRO), bem como de suas aplicações em obras de infraestrutura de transportes, julgue o item a seguir.
Os preços referenciais do SICRO contemplam os custos de transporte dos insumos até o local da obra, cabendo ao orçamentista apenas verificar a compatibilidade dos preços unitários com os do mercado local.
Acerca do BIM (Building Information Modelling) e do Sistema de Custos Referenciais de Obras (SICRO), bem como de suas aplicações em obras de infraestrutura de transportes, julgue o item a seguir.
Embora a implantação do canteiro de obras constitua serviço específico passível de orçamento e medição, os custos associados à manutenção de suas instalações durante a execução do empreendimento integram, em regra, a parcela referente à administração local da obra.
Acerca do planejamento de projetos e obras de engenharia, julgue o item subsequente.
No planejamento de obras rodoviárias, a disponibilidade sazonal de materiais e as condições climáticas podem constituir restrições relevantes à programação dos serviços.

 Conheça nossos planos