Questões de Concurso Sobre economia
Foram encontradas 18.670 questões


Q435998
Economia
No que se refere à teoria do consumidor, julgue o item que se segue.
Quando preços dos bens e renda do consumidor são multiplicados por escalar positivo, a restrição orçamentária não é alterada.
Quando preços dos bens e renda do consumidor são multiplicados por escalar positivo, a restrição orçamentária não é alterada.
Q435997
Economia
Em relação aos efeitos preço, renda e substituição em uma microeconomia, julgue o item seguinte.
Quando a elevação do preço do bem causa redução da quantidade demandada, diz-se que o bem é inferior.
Quando a elevação do preço do bem causa redução da quantidade demandada, diz-se que o bem é inferior.
Q435996
Economia
Em relação aos efeitos preço, renda e substituição em uma microeconomia, julgue o item seguinte.
Dois bens são complementares se a elasticidade-preço cruzada da demanda é positiva.
Dois bens são complementares se a elasticidade-preço cruzada da demanda é positiva.
Q435995
Economia
alimento tecido
economia A 3 4
economia B 2 3
A tabela acima apresenta os coeficientes técnicos de horas de trabalho da mão de obra na produção de uma unidade de alimento e de uma unidade de tecido em duas economias, identificadas como A e B. A partir dessas informações, julgue o item a seguir.
A economia B apresenta vantagem relativa na produção de alimentos e tecidos, em comparação com a economia A.
Q435994
Economia
alimento tecido
economia A 3 4
economia B 2 3
A tabela acima apresenta os coeficientes técnicos de horas de trabalho da mão de obra na produção de uma unidade de alimento e de uma unidade de tecido em duas economias, identificadas como A e B. A partir dessas informações, julgue o item a seguir.
Na comparação entre as duas economias, verifica-se que a economia B possui vantagem absoluta na produção de tecidos.
Q435991
Economia
alimento tecido
economia A 3 4
economia B 2 3
A tabela acima apresenta os coeficientes técnicos de horas de trabalho da mão de obra na produção de uma unidade de alimento e de uma unidade de tecido em duas economias, identificadas como A e B. A partir dessas informações, julgue o item a seguir.
A economia A tem menos custo de oportunidade na produção de tecidos que a economia B.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Economia |
Q435603
Economia
Em uma economia cuja taxa de retorno do ativo livre de risco é de 4% a.a., uma ação tem risco sistemático igual ao dobro do risco de mercado. Com base nessas informações e nas teorias de apreçamento, julgue os itens subsecutivos.
Em um modelo CAPM, se o prêmio pelo risco de mercado esperado pelos investidores for de 6% a.a., a taxa mínima de atratividade para investimento na ação será de 8% a.a.
Em um modelo CAPM, se o prêmio pelo risco de mercado esperado pelos investidores for de 6% a.a., a taxa mínima de atratividade para investimento na ação será de 8% a.a.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Economia |
Q435602
Economia
Em uma economia cuja taxa de retorno do ativo livre de risco é de 4% a.a., uma ação tem risco sistemático igual ao dobro do risco de mercado. Com base nessas informações e nas teorias de apreçamento, julgue os itens subsecutivos.
O modelo de formação de preços por arbitragem (APT) baseia-se na hipótese de que há a possibilidade de ganhos por arbitragem sem risco, ou seja, dois bens idênticos podem ser vendidos a preços diferentes.
O modelo de formação de preços por arbitragem (APT) baseia-se na hipótese de que há a possibilidade de ganhos por arbitragem sem risco, ou seja, dois bens idênticos podem ser vendidos a preços diferentes.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Economia |
Q435601
Economia
Em uma economia cuja taxa de retorno do ativo livre de risco é de 4% a.a., uma ação tem risco sistemático igual ao dobro do risco de mercado. Com base nessas informações e nas teorias de apreçamento, julgue os itens subsecutivos.
Se a taxa de retorno da ação for de 16% a.a., o alfa de Jensen na equação CAPM será nulo.
Se a taxa de retorno da ação for de 16% a.a., o alfa de Jensen na equação CAPM será nulo.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Economia |
Q435600
Economia
Texto associado
m investidor tem a função utilidade dada por U(W) = W1/2, em que W indica o nível de riqueza. Esse investidordeve escolher a loteria, A ou a B, cujos prêmios e probabilidades deocorrência são apresentados na tabela abaixo.

Com base nessas informações, julgue os itens subsequentes.
O coeficiente de aversão relativa ao risco do referido investidor é igual a 1/2.
O coeficiente de aversão relativa ao risco do referido investidor é igual a 1/2.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Economia |
Q435599
Economia
Texto associado
m investidor tem a função utilidade dada por U(W) = W1/2, em que W indica o nível de riqueza. Esse investidordeve escolher a loteria, A ou a B, cujos prêmios e probabilidades deocorrência são apresentados na tabela abaixo.
Com base nessas informações, julgue os itens subsequentes.
Para o investidor em questão, a loteria B é preferível à loteria A.
Para o investidor em questão, a loteria B é preferível à loteria A.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Economia |
Q435598
Economia

O diagrama acima ilustra um conjunto de oportunidades de investimento do mercado (área sombreada), formado por carteiras com diferentes padrões de risco e retorno. O ponto R representa o retorno do ativo livre de risco da economia.
Considerando essas informações, julgue os itens que se seguem.
O segmento de reta RT representa a fronteira eficiente de investimentos e indica as carteiras com o maior retorno esperado para um dado nível de risco.
Considerando essas informações, julgue os itens que se seguem.
O segmento de reta RT representa a fronteira eficiente de investimentos e indica as carteiras com o maior retorno esperado para um dado nível de risco.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Economia |
Q435597
Economia
O diagrama acima ilustra um conjunto de oportunidades de investimento do mercado (área sombreada), formado por carteiras com diferentes padrões de risco e retorno. O ponto R representa o retorno do ativo livre de risco da economia.
Considerando essas informações, julgue os itens que se seguem.
A carteira ótima de ativos de risco, representada pelo ponto T, maximiza a utilidade esperada dos investidores independentemente do nível de aversão ao risco.
Considerando essas informações, julgue os itens que se seguem.
A carteira ótima de ativos de risco, representada pelo ponto T, maximiza a utilidade esperada dos investidores independentemente do nível de aversão ao risco.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Economia |
Q435596
Economia
No que se refere às propriedades dos mercados e dos agentes financeiros, julgue o item abaixo.
Os testes de volatilidade são utilizados para testar a hipótese de racionalidade do mercado financeiro.
Os testes de volatilidade são utilizados para testar a hipótese de racionalidade do mercado financeiro.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Economia |
Q435595
Economia
No modelo de regressão linear simples yt = a + βxt + ut , yt é a variável dependente, xt é a variável independente, a e β são parâmetros,â  são parâmetros estimados, respectivamente, de a e β, ut é o termo de erro e n é o número de observações. No que tange ao problema ótimo de minimização da soma dos quadrados dos resíduos, julgue os itens subsequentes.
A derivada parcial da soma dos quadrados dos resíduos em relação ao parâmetro estimado â é igual a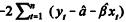
são parâmetros estimados, respectivamente, de a e β, ut é o termo de erro e n é o número de observações. No que tange ao problema ótimo de minimização da soma dos quadrados dos resíduos, julgue os itens subsequentes.A derivada parcial da soma dos quadrados dos resíduos em relação ao parâmetro estimado â é igual a
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Economia |
Q435594
Economia
No modelo de regressão linear simples yt = a + βxt + ut , yt é a variável dependente, xt é a variável independente, a e β são parâmetros,â são parâmetros estimados, respectivamente, de a e β, ut é o termo de erro e n é o número de observações. No que tange ao problema ótimo de minimização da soma dos quadrados dos resíduos, julgue os itens subsequentes
A segunda derivada parcial da soma dos quadrados dos resíduos em relação ao parâmetro estimado â é igual a 2n.
são parâmetros estimados, respectivamente, de a e β, ut é o termo de erro e n é o número de observações. No que tange ao problema ótimo de minimização da soma dos quadrados dos resíduos, julgue os itens subsequentesA segunda derivada parcial da soma dos quadrados dos resíduos em relação ao parâmetro estimado â é igual a 2n.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Economia |
Q435593
Economia
No modelo de regressão linear simples yt = a + βxt + ut , yt é a variável dependente, xt é a variável independente, a e β são parâmetros,â são parâmetros estimados, respectivamente, de a e β, ut é o termo de erro e n é o número de observações. No que tange ao problema ótimo de minimização da soma dos quadrados dos resíduos, julgue os itens subsequentes.
A derivada parcial da soma dos quadrados dos resíduos em relação ao parâmetro estimado é igual a
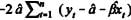
são parâmetros estimados, respectivamente, de a e β, ut é o termo de erro e n é o número de observações. No que tange ao problema ótimo de minimização da soma dos quadrados dos resíduos, julgue os itens subsequentes.A derivada parcial da soma dos quadrados dos resíduos em relação ao parâmetro estimado
é igual a
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Economia |
Q435592
Economia
Um modelo, para N pessoas, é expresso por log(salárioit) = θ1 + θ2d2t + Xit γ + δ1 feminino + δ2d2 t feminino + c i + uit em que i é o indicativo do indivíduo, com i = 1, 2, ..., N e té o indicativo do tempo, com t= 1, 2. Nesse modelo,θ1 ,θ2 , γ ,δ1 e δ2 são parâmetros, Xitsão as variáveis que afetam o salário e d2t é uma variável de tempo, com d2t = 1 se t = 2 e d2t = 0 se t = 1, uit é o erro de estimação e ci é o efeito não observado. Supondo que E ( u it| feminino,Xi1, Xi2,ci ) = 0, para t = 1, 2 e i= 1, 2,.., N, julgue os itens seguintes.
O modelo refere-se a um problema de efeitos aleatórios.
O modelo refere-se a um problema de efeitos aleatórios.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Economia |
Q435591
Economia
Um modelo, para N pessoas, é expresso por log(salárioit) = θ1 + θ2d2t + Xit γ + δ1 feminino + δ2d2 t feminino + c i + uit em que i é o indicativo do indivíduo, com i = 1, 2, ..., N e té o indicativo do tempo, com t= 1, 2. Nesse modelo,θ1 ,θ2 , γ ,δ1 e δ2 são parâmetros, Xitsão as variáveis que afetam o salário e d2t é uma variável de tempo, com d2t = 1 se t = 2 e d2t = 0 se t = 1, uit é o erro de estimação e ci é o efeito não observado. Supondo que E ( u it| feminino,Xi1, Xi2,ci ) = 0, para t = 1, 2 e i= 1, 2,.., N, julgue os itens seguintes.
Considerando-se pessoas de sexos diferentes, mas com habilidades e características semelhantes, elas terão crescimento médio de salários diferentes se δ2 não for significativamente diferente de 0 (em termos estatísticos).
Considerando-se pessoas de sexos diferentes, mas com habilidades e características semelhantes, elas terão crescimento médio de salários diferentes se δ2 não for significativamente diferente de 0 (em termos estatísticos).
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Economia |
Q435590
Economia
Um modelo, para N pessoas, é expresso por log(salárioit) = θ1 + θ2d2t + Xit γ + δ1 feminino + δ2d2 t feminino + c i + uit em que i é o indicativo do indivíduo, com i = 1, 2, ..., N e té o indicativo do tempo, com t= 1, 2. Nesse modelo,θ1 ,θ2 , γ ,δ1 e δ2 são parâmetros, Xitsão as variáveis que afetam o salário e d2t é uma variável de tempo, com d2t = 1 se t = 2 e d2t = 0 se t = 1, uit é o erro de estimação e ci é o efeito não observado. Supondo que E ( u it| feminino,Xi1, Xi2,ci ) = 0, para t = 1, 2 e i= 1, 2,.., N, julgue os itens seguintes.
O parâmetro θ2 refere-se ao segundo período e mensura o crescimento no salário das pessoas em relação ao primeiro período.
O parâmetro θ2 refere-se ao segundo período e mensura o crescimento no salário das pessoas em relação ao primeiro período.

 Conheça nossos planos