Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.233 questões


Conforme a Norma Brasileira de Contabilidade, NBC TSP Estrutura Conceitual, de 2016, que revoga a Resolução CFC 1.282/2010, analise as seguintes assertivas:
I. Passivo é uma obrigação presente, derivada de evento passado, cuja extinção deva resultar na saída de recursos da entidade.
II. As entidades do setor público podem ter uma série de obrigações. Obrigação presente é uma obrigação que ocorre por força de lei (obrigação legal ou obrigação legalmente vinculada) ou uma obrigação que não ocorre por força de lei (obrigação não legalmente vinculada), as quais não possam ser evitadas pela entidade.
III. Para satisfazer a definição de passivo, é necessário que a obrigação presente surja como resultado de transação ou de outro evento passado e necessite da saída de recursos da entidade para ser extinta.
Quais estão corretas?
I. A Lei n◦ 4.320/64 classifica a receita pública em duas categorias econômicas: corrente e de capital.
II. O superávit do orçamento corrente constitui item da classificação da receita orçamentária.
III. Os dividendos são exemplos de receitas correntes.
IV. O recolhimento da receita pública é feito em estrita observância ao princípio da unidade financeira.
I. A contabilidade do setor público vem passando por um significativo processo de evolução, que deve ser analisada e contextualizada de forma histórica, considerando-se como primeiro marco histórico a edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP), publicado em 1960, seguido da edição da Lei 4.320 em 1964.
II. Considera-se Patrimônio Público o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados pelas entidades do setor público, que seja portador ou represente um fluxo de benefícios, presente ou futuro, inerente à prestação de serviços públicos ou à exploração econômica por entidades do setor público e suas obrigações.
III. O objetivo da elaboração e divulgação da informação contábil é fornecer informações para fins de prestação de contas e responsabilização (goodwill) e tomada de decisão.
IV. Ativos são recursos controlados pela entidade como resultado de eventos passados e do qual se espera que resultem para a entidade benefícios econômicos futuros ou potencial de serviços.
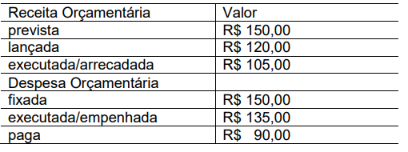
Nessa situação, o resultado do balanço orçamentário apurado ao final do referido exercício apresentou-se de acordo com a descrição da alternativa:

 Conheça nossos planos