Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.233 questões


De acordo com o Manual de Contabilidade Aplicado ao Setor Público, analise as seguintes afirmativas acerca das Demonstrações Contábeis Aplicadas ao Setor Público e assinale a alternativa correta.
I. Tanto o superávit financeiro utilizado quanto a reabertura de créditos adicionais devem ser detalhados no campo “Saldo de exercícios anteriores” do balanço orçamentário.
II. O balanço financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte. É composto por um único quadro que evidencia a movimentação financeira das entidades do setor público.
III. No balanço patrimonial apura-se o superávit financeiro, que corresponde à diferença positiva entre o ativo financeiro e o passivo financeiro. O superávit financeiro do exercício anterior é fonte de recursos para a abertura de créditos suplementares e especiais, devendo-se conjugar, ainda, os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas.
IV. A demonstração das variações patrimoniais evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício.
Em relação às Demonstrações Contábeis aplicadas ao setor público, numere a coluna 2 identificando os conceitos elencados na coluna 1 e assinale a alternativa que apresenta a sequência correta, de cima para baixo.
COLUNA 1
1.Balanço orçamentário
2.Balanço financeiro
3.Balanço patrimonial
4.Demonstração das variações patrimoniais
5.Demonstração dos fluxos de caixa
6.Demonstração das mutações no patrimônio líquido
COLUNA 2
( ) Demonstração obrigatória para as empresas estatais dependentes, desde que constituídas sob a forma de sociedades anônimas, e facultativa para os demais órgãos e entidades dos entes da Federação. Demonstra, por exemplo, o superávit ou déficit patrimonial, os ajustes de exercícios anteriores, a destinação do resultado, entre outros pontos.
( ) Permite a análise de como as políticas adotadas provocaram alterações no patrimônio público, considerando-se a finalidade de atender às demandas da sociedade.
( ) Evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
( ) Nesta demonstração, no momento inicial da execução
orçamentária, tem-se, em geral, o equilíbrio entre receita
prevista e despesa fixada.
O plano de contas é a estrutura básica da escrituração contábil, formada por uma relação padronizada de contas contábeis, que permite o registro contábil dos atos e fatos praticados pela entidade de maneira padronizada e sistematizada, bem como a elaboração de relatórios gerenciais e demonstrações contábeis de acordo com as necessidades de informações dos usuários. A esse respeito, identifique quais dos itens abaixo correspondem a objetivos do Plano de Contas Aplicado ao Setor Público (PCASP), previstos no Manual de Contabilidade Aplicado ao Setor Público (MCASP), e assinale a alternativa correta.
I. Contribuir para a racionalização de custos no setor público.
II. Permitir o detalhamento das contas contábeis, a partir do nível mínimo estabelecido pela Receita Federal, de modo que possa ser adequado às peculiaridades de cada ente.
III. Permitir a elaboração de relatórios nos padrões adotados por organismos internacionais como o Government Finance Statistics Manual (GFSM) do Fundo Monetário Internacional (FMI).
IV. Padronizar os registros contábeis das entidades do setor público.
V. Contribuir para o atendimento aos acordos comerciais previstos pela Organização Mundial do Comércio (OMC).
VI. Distinguir os registros de natureza patrimonial, orçamentária e de controle.
Com base na Lei nº 4.320/64, analise as afirmativas abaixo, relacionadas à proposta orçamentária, e assinale a alternativa correta.
I. É fortemente recomendável, mas não exigível, que esteja contida na proposta orçamentária a mensagem que conterá exposição circunstanciada da situação econômico-financeira, documentada com demonstração da dívida fundada e flutuante, saldos de créditos especiais, restos a pagar e outros compromissos financeiros exigíveis, exposição e justificação da política econômico-financeira do governo e justificação da receita e despesa, particularmente no tocante ao orçamento de capital.
II. Se não receber a proposta orçamentária no prazo fixado na Constituição Federal, o Poder Legislativo federal considerará como proposta a Lei de Orçamento vigente.
III. A proposta orçamentária conterá o programa anual atualizado de investimentos, inversões financeiras e transferências previstos no Quadro de Recursos e de Aplicação de Capital.
IV. Cabe exclusivamente aos órgãos de contabilidade a organização de demonstrações mensais da receita arrecadada, segundo as rubricas, para servirem de base à estimativa da receita, na proposta orçamentária.
Sobre a classificação da receita orçamentária, numere a coluna 2 identificando as origens das receitas correntes, listadas na coluna 1, e assinale a alternativa que apresenta a sequência correta, de cima para baixo.
COLUNA 1
1. Receita tributária
2. Receita de contribuições
3. Receita patrimonial
4. Receita agropecuária
5. Receita industrial
6. Receita de serviços
7. Transferências correntes
8. Outras receitas correntes
COLUNA 2
( ) Iluminação pública
( ) Cessão de direitos
( ) Contribuições de melhoria
( ) Multa e juros de mora
( ) Exploração de bens públicos
( ) Produção vegetal
A normatização do tratamento contábil aplicável à receita de transação com contraprestação está prevista no Manual de Contabilidade Aplicada ao Setor Público (MCASP). Com relação aos dispositivos vinculados à transação com contraprestação, analise as afirmativas abaixo e assinale a alternativa correta.
I. As variações patrimoniais aumentativas decorrentes de transações com contraprestação compreendem apenas os valores brutos de benefícios econômicos ou potencial de serviços recebidos ou a receber pela entidade em decorrência de suas atividades.
II. Os valores recebidos em nome de terceiros constituem benefícios econômicos ou potencial de serviços da entidade, por resultarem em aumentos de ativos ou redução de passivos.
III. Transação com contraprestação é aquela em que a entidade fornece ativos ou serviços ou tem passivos negociados e entrega valor aproximado ao justo em troca, prioritariamente sob a forma de dinheiro, bens, serviços ou uso de ativos.
IV. Os empréstimos e financiamentos se caracterizam como transações com contraprestação por impactarem a situação patrimonial líquida, em razão de gerarem variações diferentes entre ativos e passivos.
Analise o quadro a seguir descrito, e em seguida responda o que se pede:
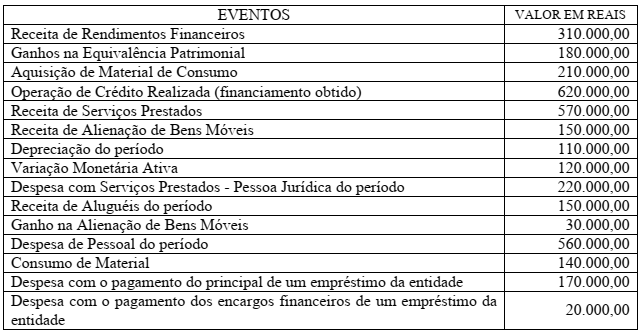
Os eventos apresentados no quadro acima podem, ou não, ter impactado no Resultado Patrimonial do
exercício, você como Auditor do IFPA, ao analisar a relação de eventos descrita, precisa verificar se a
informação produzida pela Contabilidade da Entidade está correta. Com base somente nos dados
presentados no quadro acima, assinale a alternativa em que se encontra o valor correto do Resultado
Patrimonial do exercício financeiro, apurado na Demonstração das Variações Patrimoniais – DVP:
Segundo a classificação pela natureza econômica, a receita orçamentária classifica-se em: receitas correntes e receitas de capital. Analise o quadro a seguir descrito, e em seguida responda o que se pede:
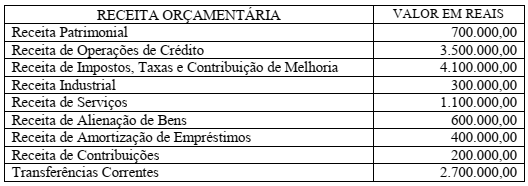
O total das Receitas Correntes está em:
Leia atentamente o enunciado a seguir e assinale a alternativa CORRETA:
As despesas do exercício anterior na forma da lei 4.320/64, dependem de reconhecimento da dívida decorrente de compromissos gerados no exercício financeiro anterior ao ano em que deve ocorrer o efetivo pagamento, na condição em que à época havia crédito próprio e saldo suficiente no orçamento, mas que não tenham sido processados por inexistência, anulação ou falta de emissão de nota de empenho. Desta forma, poderão ser pagas, nos termos da Lei supra, as contas de dotação específica consignada, sempre que possível, na sequência seguinte:
Utilize as informações a seguir para responder à questão.
As seguintes informações, referentes a transações ocorridas no mês de novembro de 2017, foram extraídas do sistema de contabilidade de um determinado ente público municipal:
- Arrecadação de Receitas de Impostos no valor de R$ 35.000.000,00. Tal receita foi lançada no mês de outubro de 2017.
- Lançamento e arrecadação de Receitas de Serviços no valor de R$ 5.000.000,00.
- Lançamento de Receitas com Aluguéis e Arrendamentos no valor de R$ 2.500.000,00. Tal receita foi arrecadada em dezembro de 2017.
- Obtenção de Operação de Crédito no valor de R$ 1.000.000,00 com vencimento em setembro de 2018. Tal operação de crédito constava na Lei Orçamentária Anual referente ao exercício financeiro de 2017.
- Pagamento de R$ 50.000,00 a fornecedores referentes a despesas com a aquisição de utensílios de laboratório. Em outubro de 2017, tais utensílios foram entregues pelo fornecedor e a despesa foi liquidada pelo valor total da nota de empenho emitida em setembro de 2017.
- Pagamento, no valor de R$ 900.000,00, de restos a pagar processados inscritos em 31/12/2016 referentes a despesas com a aquisição de um bem imóvel.
- Amortização de R$ 80.000,00 referentes ao principal de uma Operação de Crédito por Antecipação de Receita Orçamentária.
- Liquidação de despesa, no valor de R$ 15.000,00, referente à aquisição de material de construção para reparos em imóveis. A nota de empenho foi emitida em setembro de 2017 e a despesa foi paga em março de 2018 pelo valor total do empenho.
- Empenho, liquidação e pagamento de despesa com Pessoal e Encargos Sociais no valor de R$ 20.000.000,00.
- Empenho de despesa, no valor de R$ 5.000,00, referente a Outros Serviços de Terceiros - Pessoa Jurídica, contratados para a adaptação de um bem imóvel do edifício-sede do referido ente. A despesa foi liquidada em dezembro de 2017 e paga em janeiro de 2018 pelo valor total do empenho.
- Empenho de despesa, no valor de R$ 150.000,00, referente à aquisição de luvas de malha de aço. A despesa foi liquidada e paga em fevereiro de 2018 pelo valor total do empenho.
- Devolução de depósito caução no valor de R$ 35.000,00.
Utilize as informações a seguir para responder à questão.
As seguintes informações, referentes a transações ocorridas no mês de novembro de 2017, foram extraídas do sistema de contabilidade de um determinado ente público municipal:
- Arrecadação de Receitas de Impostos no valor de R$ 35.000.000,00. Tal receita foi lançada no mês de outubro de 2017.
- Lançamento e arrecadação de Receitas de Serviços no valor de R$ 5.000.000,00.
- Lançamento de Receitas com Aluguéis e Arrendamentos no valor de R$ 2.500.000,00. Tal receita foi arrecadada em dezembro de 2017.
- Obtenção de Operação de Crédito no valor de R$ 1.000.000,00 com vencimento em setembro de 2018. Tal operação de crédito constava na Lei Orçamentária Anual referente ao exercício financeiro de 2017.
- Pagamento de R$ 50.000,00 a fornecedores referentes a despesas com a aquisição de utensílios de laboratório. Em outubro de 2017, tais utensílios foram entregues pelo fornecedor e a despesa foi liquidada pelo valor total da nota de empenho emitida em setembro de 2017.
- Pagamento, no valor de R$ 900.000,00, de restos a pagar processados inscritos em 31/12/2016 referentes a despesas com a aquisição de um bem imóvel.
- Amortização de R$ 80.000,00 referentes ao principal de uma Operação de Crédito por Antecipação de Receita Orçamentária.
- Liquidação de despesa, no valor de R$ 15.000,00, referente à aquisição de material de construção para reparos em imóveis. A nota de empenho foi emitida em setembro de 2017 e a despesa foi paga em março de 2018 pelo valor total do empenho.
- Empenho, liquidação e pagamento de despesa com Pessoal e Encargos Sociais no valor de R$ 20.000.000,00.
- Empenho de despesa, no valor de R$ 5.000,00, referente a Outros Serviços de Terceiros - Pessoa Jurídica, contratados para a adaptação de um bem imóvel do edifício-sede do referido ente. A despesa foi liquidada em dezembro de 2017 e paga em janeiro de 2018 pelo valor total do empenho.
- Empenho de despesa, no valor de R$ 150.000,00, referente à aquisição de luvas de malha de aço. A despesa foi liquidada e paga em fevereiro de 2018 pelo valor total do empenho.
- Devolução de depósito caução no valor de R$ 35.000,00.

 Conheça nossos planos