Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.229 questões


1. Dependente da Execução Orçamentária
Receita Orçamentária 2.192 (-) Despesa Orçamentária 2.038 (-) Transferência para Indireta 101 Superávit Financeiro 53 (-) Mutações Patrimoniais Ativas 245 (-) Mutações Patrimoniais Passivas 33 Superávit das Mutações Patrimoniais 212 Superávit na Execução Orçamentária 265
2. Independente da Execução Orçamentária Variações Ativas 199 (-) Variações Passivas 418 Total das Variações Ativas 2.637 Total das Variações Passivas 2.591 Déficit Extra-Orçamentário (219)
3. Superávit Verificado (Resultado Econômico) 45 Sendo assim, pode-se afirmar que a demonstração contábil aplicada nesse caso ao Setor Público é:
1 - O Ativo Financeiro 2 - O Ativo Permanente 3 - O Passivo Financeiro 4 - O Passivo Permanente 5 - Nas contas de compensação
( ) Compreenderá as dívidas fundadas e outros pagamentos independente de autorização orçamentária. ( ) Serão registrados os bens, valores, obrigações e situações não compreendidas nos parágrafos anteriores e que, imediata ou indiretamente, possam vir a afetar o patrimônio. ( ) Compreenderá os créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários. ( ) Compreenderá os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa. ( ) Compreenderá as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate.
A sequência correta é:
Segundo a legislação vigente, as operações de créditos por antecipação de receita orçamentária (ARO) destinam-se a atender insuficiência de caixa durante o exercício financeiro. Sobre esse dispositivo são feitas as seguintes considerações:
I. podem ser realizadas em qualquer ano, a partir do dia 10 de janeiro, exceto no último ano de mandato do Prefeito.
II. as realizadas por Municípios serão efetuadas mediante abertura de crédito junto a instituição financeira vencedora em processo competitivo eletrônico promovido pelo BACEN.
III. podem ser efetuadas mesmo enquanto vigentes outras de mesma natureza, desde que não ultrapassem o limite estabelecido na lei de créditos que as autorizou.
IV. é possível realizar as operações de ARO se houver autorização específica na lei orçamentária e o produto de sua arrecadação se destinar a despesas de capital.
São verdadeiras as afirmativas apresentadas em:
Conforme determinado pela legislação vigente, no final do exercício financeiro de 2017, uma Prefeitura elaborou suas demonstrações contábeis. O balanço financeiro apresentava a seguinte composição:
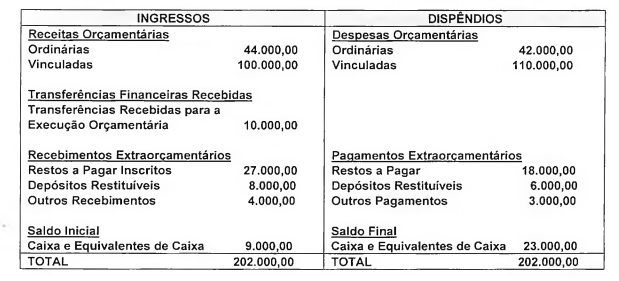
Pode-se afirmar que o montante dos pagamentos efetuados no exercício foi igual a:
O balanço orçamentário é uma das demonstrações contábeis que deve ser elaborada pelos entes ao final de cada exercício financeiro, o qual evidencia a integração entre o planejamento e a execução orçamentária. Com base na estrutura, composição e forma de apresentação, julgue como verdadeiras (V) ou falsas (F) as assertivas abaixo.
I. Os valores discriminados na coluna Despesa Liquidada são oriundos dos saldos da conta Crédito Empenhado em Liquidação e Crédito Empenhado Pago.
II. Na parte das receitas, o item Operações de Crédito/Refinanciamento demonstra o valor da receita decorrente da emissão de títulos públicos e da obtenção de empréstimos, inclusive as destinadas ao refinanciamento da dívida pública.
III. Além do quadro principal, o balanço também apresenta dois quadros anexos: o demonstrativo de execução de restos a pagar processados pagos e o demonstrativo de execução de restos a pagar processados e não processados liquidados.
IV. A coluna Previsão Atualizada demonstra os valores da previsão atualizada das receitas, que refletem a reestimativa da receita decorrente das fontes de recursos utilizadas para a abertura de créditos adicionais e criação de novas naturezas de receitas não previstas na LOA.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
Tendo em vista a realização de um processo de licitação e com base nas instruções contidas no edital, uma determinada Prefeitura recebeu, em 14/04/2018, dos diversos licitantes, depósitos de caução em dinheiro. Para registro dessa transação, desconsiderando a codificação numérica, o histórico, o valor arrecadado e a natureza da informação, o lançamento contábil pertinente realizado foi:
(Legenda: D = lançamento a débito; C= lançamento a crédito)
À luz das normas legais pertinentes ao orçamento, julgue o próximo item.
Do ponto de vista orçamentário, deve-se adotar o regime misto
de contabilização tanto das receitas quanto das despesas.
Acerca de aspectos técnicos da receita e da despesa públicas, julgue o item subsecutivo.
No momento da concessão de determinado suprimento de
fundos ao servidor responsável, deve-se debitar a conta caixa
e equivalentes em moeda nacional e creditar a conta
adiantamentos concedidos a pessoal e a terceiros.
Acerca de aspectos técnicos da receita e da despesa públicas, julgue o item subsecutivo.
Determinadas parcelas da dívida fundada podem integrar o
passivo financeiro, enquanto outras integram o passivo
permanente.
Acerca de aspectos técnicos da receita e da despesa públicas, julgue o item subsecutivo.
A inscrição de crédito na dívida ativa da União configura fato
contábil permutativo.
No que se refere às demonstrações contábeis aplicadas ao setor público, julgue o item a seguir.
É possível apurar no balanço financeiro o superávit financeiro
para fins de identificação de fonte de abertura de créditos
adicionais.
No que se refere às demonstrações contábeis aplicadas ao setor público, julgue o item a seguir.
A elaboração da demonstração de fluxos de caixa é facultativa
para o estado do Amazonas, haja vista a ausência de suporte
especificamente para esse relatório no âmbito do Sistema de
Administração Financeira Integrada do Estado do Amazonas.
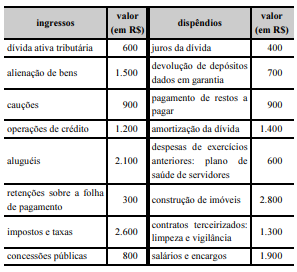
O quadro a seguir mostra ingressos e dispêndios de recursos de determinado ente público, referentes a eventos ocorridos no exercício de 20X9.
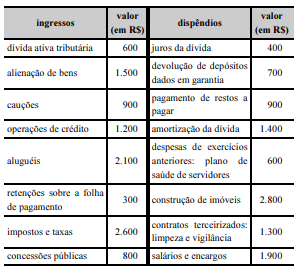
Além de não ter havido inscrição de restos a pagar no exercício nem outras despesas empenhadas, ocorreram ainda os seguintes eventos.
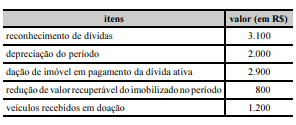
Considerando essa situação hipotética, julgue o item a seguir, acerca de aspectos contábeis a ela relacionados.
O balanço orçamentário de 20X9 apresenta resultado
orçamentário superavitário.
O quadro a seguir mostra ingressos e dispêndios de recursos de determinado ente público, referentes a eventos ocorridos no exercício de 20X9.
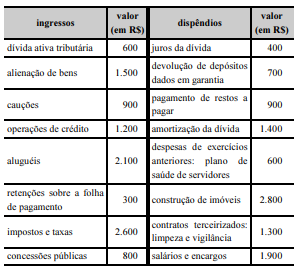
Além de não ter havido inscrição de restos a pagar no exercício nem outras despesas empenhadas, ocorreram ainda os seguintes eventos.
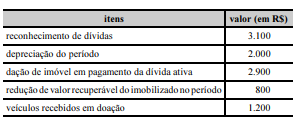
Considerando essa situação hipotética, julgue o item a seguir, acerca de aspectos contábeis a ela relacionados.
O resultado patrimonial do período foi superavitário.
O quadro a seguir mostra ingressos e dispêndios de recursos de determinado ente público, referentes a eventos ocorridos no exercício de 20X9.
Além de não ter havido inscrição de restos a pagar no exercício nem outras despesas empenhadas, ocorreram ainda os seguintes eventos.
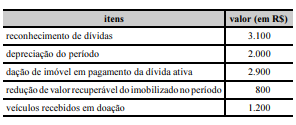
Considerando essa situação hipotética, julgue o item a seguir, acerca de aspectos contábeis a ela relacionados.
O saldo do ativo não circulante no balanço patrimonial de
20X9 aumentou em relação ao exercício de 20X8.
O quadro a seguir mostra ingressos e dispêndios de recursos de determinado ente público, referentes a eventos ocorridos no exercício de 20X9.
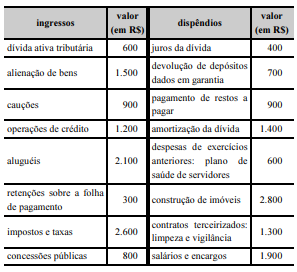
Além de não ter havido inscrição de restos a pagar no exercício nem outras despesas empenhadas, ocorreram ainda os seguintes eventos.
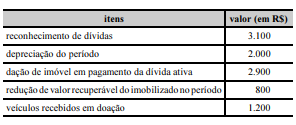
Considerando essa situação hipotética, julgue o item a seguir, acerca de aspectos contábeis a ela relacionados.
O valor das variações patrimoniais aumentativas foi inferior a
R$ 7.000.

 Conheça nossos planos