Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.101 questões


Ano: 2023
Banca:
Instituto UniFil
Órgão:
Prefeitura de Fazenda Rio Grande - PR
Prova:
Instituto UniFil - 2023 - Prefeitura de Fazenda Rio Grande - PR - Técnico em Controle Contábil |
Q3572905
Contabilidade Pública
O PCASP segrega as contas contábeis em grandes
grupos, as classes de contas, de acordo com as
características dos atos e fatos nelas registrados.
Neste sentido, assinale a alternativa que não
representa uma dessas classes.
Ano: 2023
Banca:
Instituto UniFil
Órgão:
Prefeitura de Fazenda Rio Grande - PR
Prova:
Instituto UniFil - 2023 - Prefeitura de Fazenda Rio Grande - PR - Técnico em Controle Contábil |
Q3572904
Contabilidade Pública
Sobre o Plano de Contas Aplicado ao Setor Público
(PCASP), informe se é verdadeiro (V) ou falso (F)
para o que se afirma e assinale a alternativa com a
sequência correta.
( ) A arrecadação de receitas orçamentárias gerará registros contábeis apenas em contas-contábeis pertencentes à natureza orçamentária.
( ) Atualmente, o PCASP está segregado em três naturezas de informação e oito diferentes classes de contas-contábeis.
( ) As empresas estatais independentes não são obrigadas à sua utilização para registro de seus fatos contábeis.
Ano: 2023
Banca:
Instituto UniFil
Órgão:
Prefeitura de Fazenda Rio Grande - PR
Prova:
Instituto UniFil - 2023 - Prefeitura de Fazenda Rio Grande - PR - Técnico em Controle Contábil |
Q3572903
Contabilidade Pública
Em sua Parte V, o MCASP (9ª Edição – 2021) trata
das Demonstrações Contábeis Aplicadas ao Setor
Público (DCASP). De acordo com o referido
documento, assinale a alternativa que apresenta os
quadros que evidenciarão as informações dispostas
no Balanço Orçamentário.
I. Quadro da Execução dos Restos a Pagar Processados.
II. Quadro das Receitas e Despesas Extraorçamentárias.
III. Quadro da Execução dos Restos a Pagar Não Processados.
IV. Quadro da Inscrição de Restos a Pagar.
V. Quadro Principal.
I. Quadro da Execução dos Restos a Pagar Processados.
II. Quadro das Receitas e Despesas Extraorçamentárias.
III. Quadro da Execução dos Restos a Pagar Não Processados.
IV. Quadro da Inscrição de Restos a Pagar.
V. Quadro Principal.
Ano: 2023
Banca:
Instituto UniFil
Órgão:
Prefeitura de Fazenda Rio Grande - PR
Prova:
Instituto UniFil - 2023 - Prefeitura de Fazenda Rio Grande - PR - Técnico em Controle Contábil |
Q3572901
Contabilidade Pública
Nos termos do Manual de Contabilidade Aplicada ao
Setor Público – MCASP (9ª Ed., 2021) e da Lei nº
4.320/1964, assinale a alternativa que apresenta
corretamente a diferença entre os resultados
orçamentário e patrimonial.
Ano: 2023
Banca:
Instituto UniFil
Órgão:
Prefeitura de Fazenda Rio Grande - PR
Prova:
Instituto UniFil - 2023 - Prefeitura de Fazenda Rio Grande - PR - Técnico em Controle Contábil |
Q3572900
Contabilidade Pública
De acordo com o MCASP 9ª Edição, qual dos
seguintes itens não é considerado um elemento do
Balanço Patrimonial?
Ano: 2023
Banca:
Instituto UniFil
Órgão:
Prefeitura de Fazenda Rio Grande - PR
Prova:
Instituto UniFil - 2023 - Prefeitura de Fazenda Rio Grande - PR - Técnico em Controle Contábil |
Q3572899
Contabilidade Pública
Assinale a alternativa que apresenta apenas
órgãos/entidades que devem adotar as normas do
Manual de Contabilidade Aplicada ao Setor Público
– MCASP (9ª Ed., 2021) de forma obrigatória.
Ano: 2023
Banca:
Instituto UniFil
Órgão:
Prefeitura de Fazenda Rio Grande - PR
Prova:
Instituto UniFil - 2023 - Prefeitura de Fazenda Rio Grande - PR - Administrador |
Q3570660
Contabilidade Pública
Para efeito das normas da Resolução CFC nº 1135/08
– NBC-T - Controle Interno, mapeamento de riscos
é a identificação dos eventos ou das condições que
podem afetar a qualidade da informação contábil.
Como são entendidos “riscos” para a norma?
Ano: 2023
Banca:
Instituto UniFil
Órgão:
Prefeitura de Fazenda Rio Grande - PR
Prova:
Instituto UniFil - 2023 - Prefeitura de Fazenda Rio Grande - PR - Administrador |
Q3570659
Contabilidade Pública
Segundo o Art.80, Capítulo II – Do Controle Interno,
da Lei nº 4.320 de 17 de março de 1964 e alterações,
compete aos serviços de contabilidade ou órgãos
equivalentes verificar a exata observância dos limites
das cotas ________ atribuídas a cada unidade
orçamentária, dentro do sistema que for instituído
para esse fim.
Ano: 2023
Banca:
ADVISE
Órgão:
Prefeitura de Araçagi - PB
Prova:
ADVISE - 2023 - Prefeitura de Araçagi - PB - Fiscal de Tributos Municipais |
Q3567791
Contabilidade Pública
Assinale a alternativa CORRETA sobre a Demonstração
das Variações Patrimoniais.
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Ubatuba - SP
Prova:
Avança SP - 2023 - Prefeitura de Ubatuba - SP - Contador |
Q3563325
Contabilidade Pública
Imagine que no dia 02/01/2024 a autoridade
tributária efetue o lançamento do Imposto sobre
a Propriedade Territorial Urbana (IPTU) devido
por todos os contribuintes do Município. Diante
disso, é correto afirmar que, no Plano de Contas
Aplicado ao Setor Público, os créditos que o
Município tenha a receber em função deste
lançamento serão registrados na classe de contas:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Ubatuba - SP
Prova:
Avança SP - 2023 - Prefeitura de Ubatuba - SP - Contador |
Q3563324
Contabilidade Pública
Se uma dotação constante da Lei Orçamentária
Anual mostra-se insuficiente no decorrer da
execução orçamentária para atender certas
despesas, é correto afirmar que, nos termos da
Lei nº 4.320/1964, deverão ser abertos créditos
adicionais na modalidade:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Ubatuba - SP
Prova:
Avança SP - 2023 - Prefeitura de Ubatuba - SP - Contador |
Q3563322
Contabilidade Pública
Baseado na vigente normatização sobre as
Demonstrações Contábeis Aplicadas ao Setor
Público, indique se as afirmações são verdadeiras
(V) ou falsas (F). Posteriormente, marque a
alternativa com a sequência correta.
( ) As alterações quantitativas verificadas no patrimônio público estarão evidenciadas na Demonstração das Variações Patrimoniais, sejam elas resultantes ou independentes da execução orçamentária.
( ) As receitas e despesas decorrentes de captação e amortização de Operações de Crédito por antecipação de receita orçamentária deverão ser evidenciadas no Balanço Orçamentário.
( ) A apuração do superávit financeiro do exercício é feita no Balanço Financeiro, e evidenciada através da classificação econômica.
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Ubatuba - SP
Prova:
Avança SP - 2023 - Prefeitura de Ubatuba - SP - Contador |
Q3563320
Contabilidade Pública
Texto associado
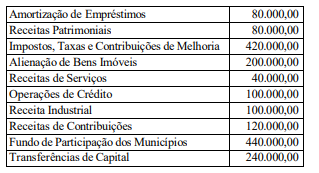
Atenção! Para resolução da questão,
considere os dados abaixo, relativos à execução
orçamentária do Município de Cacoal da Serra no
exercício de 2022.
De acordo com os dados apresentados, o valor da
Receita Orçamentária de Capital realizada em
2022 foi de:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Ubatuba - SP
Prova:
Avança SP - 2023 - Prefeitura de Ubatuba - SP - Contador |
Q3563305
Contabilidade Pública
Suponha que uma máquina de produção de uma
grande indústria é danificada em função de uma
enchente. A empresa contrata dois engenheiros
especializados para calcular o valor recuperável
do bem. O primeiro conclui que o ajuste a valor
recuperável a ser efetuado é de R$ 1.000.000,00,
e o segundo conclui que o ajuste deve ser de R$
1.200.000,00. Neste caso, em atenção ao
Princípio da Prudência, o Contador da entidade
deve registrar:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Ubatuba - SP
Prova:
Avança SP - 2023 - Prefeitura de Ubatuba - SP - Contador |
Q3563304
Contabilidade Pública
O Princípio da ____________ refere-se,
simultaneamente, à tempestividade e à
integridade do registro do patrimônio e das suas
mutações, determinando que este seja feito de
imediato e com a extensão correta,
independentemente das causas que as
originaram. Indique a opção que preenche
corretamente o espaço em branco.
Ano: 2023
Banca:
VUNESP
Órgão:
Prefeitura de Marília - SP
Prova:
VUNESP - 2023 - Prefeitura de Marília - SP - Analista Contábil |
Q3559037
Contabilidade Pública
Segundo o manual de contabilidade aplicável ao setor
público, referente à dívida ativa, o registro das receitas
orçamentárias oriundas do recebimento da dívida ativa
deve ser discriminado em contas contábeis de acordo
com a natureza do crédito original. Também devem ser
classificados em classificações específicas os recebimentos referentes a multas, juros e outros encargos. No
caso de uma baixa por recebimento do principal no órgão
competente, a informação patrimonial será:
Ano: 2023
Banca:
VUNESP
Órgão:
Prefeitura de Marília - SP
Prova:
VUNESP - 2023 - Prefeitura de Marília - SP - Analista Contábil |
Q3559035
Contabilidade Pública
Segundo o Manual de Contabilidade Aplicado ao Setor
Público, suprimento de fundos é caracterizado por ser um
adiantamento de valores a um servidor para futura prestação de contas. Esse adiantamento constitui despesa
orçamentária, ou seja, para conceder o recurso ao suprido é necessário percorrer os três estágios da despesa
orçamentária: empenho, liquidação e pagamento. Nesse
sentido, assinale a alternativa que indica a contabilização
no momento do empenho da despesa, conforme sugerido pelo Plano de Contas Aplicado ao Setor Público, considerando a natureza da informação orçamentária.
Ano: 2023
Banca:
VUNESP
Órgão:
Prefeitura de Marília - SP
Prova:
VUNESP - 2023 - Prefeitura de Marília - SP - Analista Contábil |
Q3559034
Contabilidade Pública
Quanto às receitas orçamentárias, o nível de classificação vinculado à Origem que permite qualificar com maior
detalhe o fato gerador das receitas é denominado de:
Ano: 2023
Banca:
VUNESP
Órgão:
Prefeitura de Marília - SP
Prova:
VUNESP - 2023 - Prefeitura de Marília - SP - Analista Contábil |
Q3559032
Contabilidade Pública
Segundo as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, no que tange à Apresentação de Informação Orçamentária nas Demonstrações Contábeis,
a autorização concedida pelo Poder Legislativo ou autoridade com prerrogativa semelhante para alocar recursos
para os fins por eles especificados, é definida como:
Ano: 2023
Banca:
VUNESP
Órgão:
Prefeitura de Marília - SP
Prova:
VUNESP - 2023 - Prefeitura de Marília - SP - Analista Contábil |
Q3559031
Contabilidade Pública
Com relação à classificação de determinadas operações
de uma entidade pública, na demonstração das variações patrimoniais, é correto afirmar que o uso de bens,
serviços e consumo de capital fixo

 Conheça nossos planos