Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.079 questões


Ano: 2024
Banca:
AMEOSC
Órgão:
Câmara de Guaraciaba - SC
Prova:
AMEOSC - 2024 - Câmara de Guaraciaba - SC - Assistente Administrativo |
Q3030813
Contabilidade Pública
Leia as asserções sobre gestão de finanças públicas e controle interno e responda:
I.O controle de contratos e a fiscalização dos serviços prestados são fundamentais para assegurar que os recursos públicos sejam aplicados de acordo com os termos estabelecidos, garantindo que os serviços contratados sejam entregues com a qualidade e dentro dos prazos previstos, evitando prejuízos ao erário.
II.A existência de um sistema eficaz de controle interno contribui para a detecção e prevenção de irregularidades na gestão financeira, promovendo a responsabilização dos agentes públicos e assegurando o cumprimento das políticas e procedimentos estabelecidos, o que fortalece a governança pública.
A respeito dessas asserções, assinale a opção CORRETA:
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3030735
Contabilidade Pública
O controle da administração pública visa, fundamentalmente, a
que o procedimento administrativo, na realização das atividades
do Estado, ocorra de forma regular e adequada, buscando-se
evitar atos Ilegais ou com desvio de finalidade. As atividades de
controle podem ser realizadas em diferentes momentos da
atividade administrativa: prévio, concomitante e a posteriori.
Um exemplo de controle realizado a posteriori é:
Um exemplo de controle realizado a posteriori é:
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3030734
Contabilidade Pública
A equipe de licitações e contratos de uma entidade precisou
realizar uma série de contratações por dispensa de licitação em
um dado exercício, em razão de emergencialidades ocorridas no
âmbito da entidade.
A comprovação da legalidade desses atos de contratação:
A comprovação da legalidade desses atos de contratação:
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3030733
Contabilidade Pública
Por recomendação da instância de auditoria interna, uma
entidade está estruturando o seu modelo de informação e gestão
de custos. Um dos desafios da estruturação desse modelo é a
definição dos centros de responsabilidade.
Nesse cenário, a equipe designada fez um treinamento imersivo na NBC TSP 34 – Custos no Setor Público para ter subsídios para uma implantação adequada. À luz da referida norma, é INCORRETO afirmar que:
Nesse cenário, a equipe designada fez um treinamento imersivo na NBC TSP 34 – Custos no Setor Público para ter subsídios para uma implantação adequada. À luz da referida norma, é INCORRETO afirmar que:
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3030730
Contabilidade Pública
A consolidação das contas públicas nos diversos níveis de
governo constitui um desafio, em decorrência da abrangência de
entes federativos e suas peculiaridades. Para contribuir com esse
processo, o PCASP criou um mecanismo para a segregação dos
valores das transações que serão incluídas ou excluídas na
consolidação.
Nesse contexto, um tipo de transação a ser excluída refere-se a(ao):
Nesse contexto, um tipo de transação a ser excluída refere-se a(ao):
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3030729
Contabilidade Pública
O Balanço Patrimonial evidencia, qualitativa e quantitativamente,
a situação patrimonial da entidade pública por meio de contas
representativas do patrimônio público. Para sua elaboração, à luz
da estrutura disposta no Manual de Contabilidade Aplicada ao
Setor Público (MCASP) e na NBC TSP 11, deve-se considerar que:
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3030728
Contabilidade Pública
Considere os dados a seguir, extraídos do Balanço Orçamentário
de um ente da Federação referente ao último exercício
financeiro. Os dados estão expressos em milhares de reais:
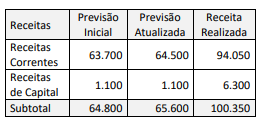
À luz da estrutura do Balanço Orçamentário disposta no Manual de Contabilidade Aplicada ao Setor Público (MCASP), é correto afirmar que:
À luz da estrutura do Balanço Orçamentário disposta no Manual de Contabilidade Aplicada ao Setor Público (MCASP), é correto afirmar que:
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3030727
Contabilidade Pública
Considere os dados a seguir, extraídos do Balanço Orçamentário
de um ente da Federação referente ao último exercício
financeiro. Os dados estão expressos em milhares de reais.
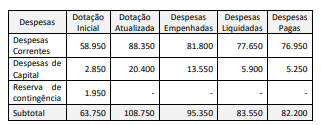
À luz da estrutura do Balanço Orçamentário disposta no Manual de Contabilidade Aplicada ao Setor Público (MCASP), é correto afirmar que:
À luz da estrutura do Balanço Orçamentário disposta no Manual de Contabilidade Aplicada ao Setor Público (MCASP), é correto afirmar que:
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3030725
Contabilidade Pública
As despesas de um ente público em um dado exercício podem ser
apresentadas em vários formatos, a depender do critério de
classificação adotado. A classificação funcional da despesa indica
em que áreas de despesa a ação governamental foi realizada, o
que releva também as prioridades da gestão quanto às áreas de
atuação governamental.
As despesas públicas são apresentadas nesse formato no:
As despesas públicas são apresentadas nesse formato no:
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3030724
Contabilidade Pública
Dentre as bases de mensuração de ativos apontadas na NBC TSP
Estrutura Conceitual, o valor de mercado representa o montante
pelo qual um ativo pode ser trocado entre partes cientes e
dispostas, em transação sob condições normais de mercado.
A aplicação efetiva dessa base de mensuração ainda constitui um desafio para as entidades públicas; porém, o valor de mercado e o custo histórico de um ativo são os mesmos:
A aplicação efetiva dessa base de mensuração ainda constitui um desafio para as entidades públicas; porém, o valor de mercado e o custo histórico de um ativo são os mesmos:
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3030721
Contabilidade Pública
Para a transferência de propriedade para investimento
contabilizada pelo valor justo para propriedade ocupada pelo
proprietário ou para estoque, o custo considerado da
propriedade para subsequente contabilização deve ser o:
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3030715
Contabilidade Pública
No início do mês de dezembro do último exercício financeiro, um
ente público verificou a necessidade de uma ação governamental
que não tinha sido prevista no orçamento vigente.
As normas aplicáveis quanto à execução orçamentária orientam que o ente público deve:
As normas aplicáveis quanto à execução orçamentária orientam que o ente público deve:
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3030710
Contabilidade Pública
Como anexo do Relatório de Gestão Fiscal (RGF), o
Demonstrativo da Disponibilidade de Caixa e dos Restos a Pagar é
parte integrante do RGF e visa a dar transparência ao equilíbrio
entre a geração de obrigações de despesa e a disponibilidade de
caixa.
Na elaboração desse demonstrativo, deve-se considerar que:
Na elaboração desse demonstrativo, deve-se considerar que:
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3030709
Contabilidade Pública
No encerramento de um determinado exercício financeiro, a União
apresentou uma arrecadação corrente de R$ 2.402.000,00.
Adicionalmente, foram levantados, em referência ao mesmo
período, os dados a seguir.
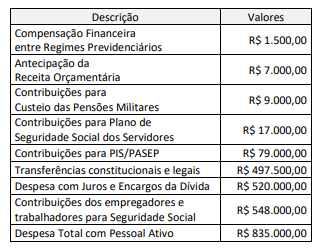
Com base nos dados apresentados e no conceito de Receita Corrente Líquida, o limite máximo para despesa total com pessoal no âmbito do Poder Judiciário equivale a:
Com base nos dados apresentados e no conceito de Receita Corrente Líquida, o limite máximo para despesa total com pessoal no âmbito do Poder Judiciário equivale a:
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3030708
Contabilidade Pública
A instância de auditoria interna de um ente público estava
conduzindo uma ação de auditoria para certificar a consistência
das peças orçamentárias, que haviam sido objeto de
recomendação pelo órgão de controle no exercício anterior.
O trabalho da equipe de auditoria interna detectou que o Anexo de Riscos Fiscais, integrante do Projeto de Lei de Diretrizes Orçamentárias (LDO), apresentava, equivocadamente, como obrigação contingente que pode gerar risco fiscal:
O trabalho da equipe de auditoria interna detectou que o Anexo de Riscos Fiscais, integrante do Projeto de Lei de Diretrizes Orçamentárias (LDO), apresentava, equivocadamente, como obrigação contingente que pode gerar risco fiscal:
Ano: 2024
Banca:
Instituto Fênix
Órgão:
Prefeitura de Passos Maia - SC
Prova:
Instituto Fênix - 2024 - Prefeitura de Passos Maia - SC - Contador |
Q3030547
Contabilidade Pública
A receita e a despesa pública são elementos centrais da
administração financeira do Estado. Sobre esses conceitos,
analise as assertivas a seguir:
I. A receita pública pode ser classificada em receitas correntes e receitas de capital, sendo as correntes originadas principalmente de tributos, contribuições e outras receitas de caráter permanente. II. A despesa pública classifica-se em despesa corrente e despesa de capital, sendo a despesa corrente relacionada aos gastos que não contribuem para a formação ou aquisição de um bem de capital. III. As despesas correntes incluem as despesas de pessoal, juros e encargos da dívida, bem como os investimentos realizados em infraestrutura.
Está(ão) CORRETA(S):
Ano: 2024
Banca:
Instituto Fênix
Órgão:
Prefeitura de Passos Maia - SC
Prova:
Instituto Fênix - 2024 - Prefeitura de Passos Maia - SC - Contador |
Q3030546
Contabilidade Pública
O endividamento público é uma ferramenta utilizada pelos
governos para financiar suas atividades e investimentos. Em
relação à dívida pública e seu controle, assinale a alternativa
CORRETA.
Ano: 2024
Banca:
Instituto Fênix
Órgão:
Prefeitura de Passos Maia - SC
Prova:
Instituto Fênix - 2024 - Prefeitura de Passos Maia - SC - Contador |
Q3030545
Contabilidade Pública
Durante a execução orçamentária, a administração pública
realiza o planejamento e a aplicação dos recursos de acordo
com o orçamento aprovado. Considerando esse processo, qual
das fases abaixo NÃO faz parte da execução orçamentária?
Ano: 2024
Banca:
Instituto Fênix
Órgão:
Prefeitura de Passos Maia - SC
Prova:
Instituto Fênix - 2024 - Prefeitura de Passos Maia - SC - Contador |
Q3030543
Contabilidade Pública
A contabilidade pública é fundamental para o controle e a
transparência da gestão dos recursos públicos. Considerando o
conceito e o campo de atuação da contabilidade pública,
analise as afirmativas a seguir:
I. A contabilidade pública abrange o registro e o controle de todos os atos e fatos administrativos que afetam o patrimônio público, incluindo os orçamentos, balanços e demais demonstrações contábeis do setor público. II. O campo de atuação da contabilidade pública está restrito às entidades que fazem parte da administração direta, não incluindo autarquias, fundações públicas ou empresas estatais. III. A contabilidade pública utiliza o regime de caixa para registrar as receitas e o regime de competência para registrar as despesas.
Está(ão) CORRETA(S):
Ano: 2024
Banca:
Instituto Fênix
Órgão:
Prefeitura de Passos Maia - SC
Prova:
Instituto Fênix - 2024 - Prefeitura de Passos Maia - SC - Contador |
Q3030533
Contabilidade Pública
Conforme o art. 37 da Lei 4.320/64, despesas de exercícios
encerrados que não se tenham processado na época própria
podem ser pagas à conta de:

 Conheça nossos planos