Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.249 questões


Q1192960
Contabilidade Pública
Na administração pública federal, as contas estão estruturadas por níveis de desdobramento, classificadas e codificadas de modo a facilitar o conhecimento e a análise da situação orçamentária, financeira e patrimonial. Com relação à descrição das classes e grupos de contas, julgue o item a seguir.
As contas de despesa (classe 3) e de receita (classe 4) compreendem as contas com função precípua de controle orçamentário, e, direta ou indiretamente, podem vir a afetar o patrimônio da entidade.
As contas de despesa (classe 3) e de receita (classe 4) compreendem as contas com função precípua de controle orçamentário, e, direta ou indiretamente, podem vir a afetar o patrimônio da entidade.
Q1192944
Contabilidade Pública
Julgue o item a seguir, consoante o disposto nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público.
O campo de atuação da contabilidade pública abrange todas as entidades do setor público, que devem observar integralmente suas normas e técnicas próprias.
O campo de atuação da contabilidade pública abrange todas as entidades do setor público, que devem observar integralmente suas normas e técnicas próprias.
Q1192932
Contabilidade Pública
Julgue o item que se segue, a respeito das tipicidades envolvidas na contabilização dos atos e os fatos administrativos no âmbito da administração pública.
A contabilização do ingresso do recurso financeiro enseja registro no sistema de contas orçamentário, mediante crédito na conta bancária e débito na respectiva conta de receita.
A contabilização do ingresso do recurso financeiro enseja registro no sistema de contas orçamentário, mediante crédito na conta bancária e débito na respectiva conta de receita.
Q1192923
Contabilidade Pública
Julgue o item que se segue, a respeito das tipicidades envolvidas na contabilização dos atos e os fatos administrativos no âmbito da administração pública.
A contabilização da previsão da receita enseja registro no sistema de contas de compensação, mediante débito na conta de previsão da receita e crédito na conta de receita a realizar.
A contabilização da previsão da receita enseja registro no sistema de contas de compensação, mediante débito na conta de previsão da receita e crédito na conta de receita a realizar.
Q1192920
Contabilidade Pública
Na administração pública federal, as contas estão estruturadas por níveis de desdobramento, classificadas e codificadas de modo a facilitar o conhecimento e a análise da situação orçamentária, financeira e patrimonial. Com relação à descrição das classes e grupos de contas, julgue o item a seguir.
Na administração pública, da mesma forma que ocorre na contabilidade aplicada ao setor privado, as contas de ativo (classe 1) e de passivo (classe 2) representam os elementos componentes do patrimônio, e seus saldos são acumulados de um ano para outro.
Na administração pública, da mesma forma que ocorre na contabilidade aplicada ao setor privado, as contas de ativo (classe 1) e de passivo (classe 2) representam os elementos componentes do patrimônio, e seus saldos são acumulados de um ano para outro.
Q1192916
Contabilidade Pública
Com relação à classificação e às características das contas correspondentes às variações patrimoniais, julgue o seguinte item.
Por não corresponderem a despesas orçamentárias e receitas orçamentárias, as contas de resultado extraorçamentário aumentativo e diminutivo não interferem na situação líquida do patrimônio.
Por não corresponderem a despesas orçamentárias e receitas orçamentárias, as contas de resultado extraorçamentário aumentativo e diminutivo não interferem na situação líquida do patrimônio.
Q1192909
Contabilidade Pública
Na administração pública federal, as contas estão estruturadas por níveis de desdobramento, classificadas e codificadas de modo a facilitar o conhecimento e a análise da situação orçamentária, financeira e patrimonial. Com relação à descrição das classes e grupos de contas, julgue o item a seguir.
As contas do resultado diminutivo do exercício (classe 5) e do resultado aumentativo do exercício (classe 6) são encerradas ao final do exercício e compõem a apuração do resultado.
As contas do resultado diminutivo do exercício (classe 5) e do resultado aumentativo do exercício (classe 6) são encerradas ao final do exercício e compõem a apuração do resultado.
Q1192896
Contabilidade Pública
Julgue o item que se segue, a respeito das tipicidades envolvidas na contabilização dos atos e os fatos administrativos no âmbito da administração pública.
A contabilização da fixação da despesa enseja registro no sistema de contas de compensação, mediante débito na conta de crédito disponível e crédito na conta de despesa fixada.
A contabilização da fixação da despesa enseja registro no sistema de contas de compensação, mediante débito na conta de crédito disponível e crédito na conta de despesa fixada.
Q1192877
Contabilidade Pública
Julgue o item a seguir, consoante o disposto nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público.
O objeto da contabilidade pública é o patrimônio público, entendido como o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não.
O objeto da contabilidade pública é o patrimônio público, entendido como o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não.
Q1191071
Contabilidade Pública
O que não representa despesa orçamentária?
Q1191030
Contabilidade Pública
Demonstrativo Contábil que está para a Entidade Pública, assim como a Demonstração do Resultado do Exercício está para a Entidade Privada de fins lucrativos.
Q1186953
Contabilidade Pública
Considerando o processamento normal, a despesa pública deverá ocorrer na seguinte ordem:
Q1185697
Contabilidade Pública
Na Contabilidade Pública, a diminuição da dívida fundada externa, por baixa da taxa cambial, representa uma
Q1185139
Contabilidade Pública
Segundo artigo 99 do Código Civil, são considerados bens públicos especiais aqueles
destinados a/ao
Ano: 2009
Banca:
FGV
Órgão:
SAD-PE
Prova:
FGV - 2009 - SAD-PE - Analista de Controle Interno – Finanças Públicas |
Q498300
Contabilidade Pública
Considere as seguintes receitas:
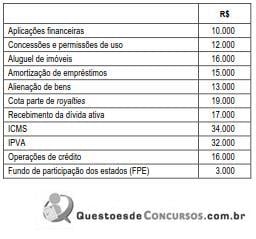
Com base nos dados acima o valor que não fará parte do cálculo da receita corrente líquida é:
Com base nos dados acima o valor que não fará parte do cálculo da receita corrente líquida é:
Ano: 2009
Banca:
FGV
Órgão:
SAD-PE
Prova:
FGV - 2009 - SAD-PE - Analista de Controle Interno – Finanças Públicas |
Q498299
Contabilidade Pública
Considere os fatos a seguir:
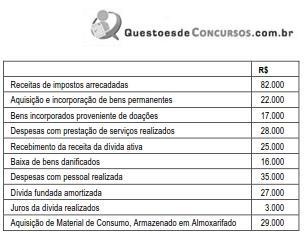
Com base nessas informações, o resultado patrimonial do exercício que será incorporado ao patrimônio líquido é:
Com base nessas informações, o resultado patrimonial do exercício que será incorporado ao patrimônio líquido é:
Ano: 2009
Banca:
FGV
Órgão:
SAD-PE
Prova:
FGV - 2009 - SAD-PE - Analista de Controle Interno – Finanças Públicas |
Q498297
Contabilidade Pública
Considere os seguintes fatos contábeis:
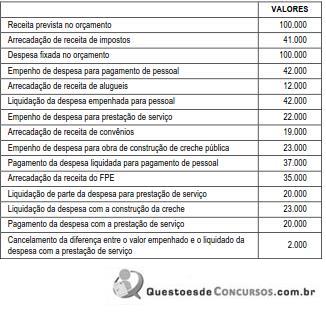
Depois de efetuada a escrituração dos fatos e elaborado o balanço orçamentário, segundo o padrão da lei 4320/64, o resultado da execução orçamentária será um superávit de:
Depois de efetuada a escrituração dos fatos e elaborado o balanço orçamentário, segundo o padrão da lei 4320/64, o resultado da execução orçamentária será um superávit de:
Ano: 2009
Banca:
FGV
Órgão:
SAD-PE
Prova:
FGV - 2009 - SAD-PE - Analista de Controle Interno – Finanças Públicas |
Q498296
Contabilidade Pública
Considere os fatos registrados no mês de janeiro:
• Créditos orçamentários aprovados na lei orçamentária..............................100.000.
• Despesas empenhadas ..............................................................................75.000.
• Despesas liquidadas...................................................................................70.000.
• Empenho cancelado ....................................................................................7.000.
• Despesas pagas .........................................................................................47.000.
• Crédito suplementar aberto ........................................................................15.000.
No balancete de verificação elaborado ao final do mês, a conta usada para registrar os créditos orçamentários e suplementares apresentará saldo de:
• Créditos orçamentários aprovados na lei orçamentária..............................100.000.
• Despesas empenhadas ..............................................................................75.000.
• Despesas liquidadas...................................................................................70.000.
• Empenho cancelado ....................................................................................7.000.
• Despesas pagas .........................................................................................47.000.
• Crédito suplementar aberto ........................................................................15.000.
No balancete de verificação elaborado ao final do mês, a conta usada para registrar os créditos orçamentários e suplementares apresentará saldo de:
Ano: 2009
Banca:
FGV
Órgão:
SAD-PE
Prova:
FGV - 2009 - SAD-PE - Analista de Controle Interno – Finanças Públicas |
Q498295
Contabilidade Pública
Um órgão público comprou materiais e não empenhou a despesa na época própria, vindo a empenhá-la e contabilizá-la como despesa no exercício seguinte. Tal fato constitui uma ilegalidade grave, sujeitando os seus infratores às penalidades previstas na lei.
À luz dos princípios da Contabilidade tal fato fere o princípio da:
À luz dos princípios da Contabilidade tal fato fere o princípio da:
Ano: 2009
Banca:
FGV
Órgão:
SAD-PE
Prova:
FGV - 2009 - SAD-PE - Analista de Controle Interno – Finanças Públicas |
Q498294
Contabilidade Pública
Segundo a Lei 4320/64, a Contabilidade deverá evidenciar, em seus registros, o montante dos créditos orçamentários vigentes, a despesa empenhada e a despesa realizada a conta dos mesmos créditos e as dotações disponíveis.
Sob a ótica das especializações da contabilidade pública esta função será atribuída à:
Sob a ótica das especializações da contabilidade pública esta função será atribuída à:

 Conheça nossos planos