Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.249 questões


Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2014 - Polícia Federal - Contador |
Q370364
Contabilidade Pública
Em relação a mensuração de ativos, reavaliação, teste de recuperabilidade, impairment, depreciação, amortização e exaustão, julgue os próximos itens.
Os valores de bens registrados no ativo imobilizado ou intangível podem ser aumentados em função de reavaliação ou de teste de impairment.
Os valores de bens registrados no ativo imobilizado ou intangível podem ser aumentados em função de reavaliação ou de teste de impairment.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2014 - Polícia Federal - Contador |
Q370363
Contabilidade Pública
Em relação a mensuração de ativos, reavaliação, teste de recuperabilidade, impairment, depreciação, amortização e exaustão, julgue os próximos itens.
Segundo as normas contábeis em aplicação na União, na reavaliação de bens do ativo imobilizado deve-se comparar o valor contábil líquido da depreciação com o valor reavaliado para que se faça a atualização, de que pode decorrer ganho ou perda em função do ajuste.
Segundo as normas contábeis em aplicação na União, na reavaliação de bens do ativo imobilizado deve-se comparar o valor contábil líquido da depreciação com o valor reavaliado para que se faça a atualização, de que pode decorrer ganho ou perda em função do ajuste.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2014 - Polícia Federal - Contador |
Q370362
Contabilidade Pública
Em relação a mensuração de ativos, reavaliação, teste de recuperabilidade, impairment, depreciação, amortização e exaustão, julgue os próximos itens.
A amortização de ativo intangível, independentemente de sua vida útil, deve ser suspensa a partir do momento em que o bem for classificado como disponível para venda, voltando a ser depreciado normalmente se essa situação for revertida
A amortização de ativo intangível, independentemente de sua vida útil, deve ser suspensa a partir do momento em que o bem for classificado como disponível para venda, voltando a ser depreciado normalmente se essa situação for revertida
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2014 - Polícia Federal - Contador |
Q370360
Contabilidade Pública
A respeito da composição do patrimônio público, do ativo, do passivo e das variações patrimoniais, julgue os itens que se seguem.
Na composição do patrimônio público, as provisões, por constituírem contas de despesas ou retificadoras do ativo, envolvem certo grau de incerteza quanto ao seu valor e à data prevista de pagamento, sendo, por isso, excluídas do exigível de curto prazo.
Na composição do patrimônio público, as provisões, por constituírem contas de despesas ou retificadoras do ativo, envolvem certo grau de incerteza quanto ao seu valor e à data prevista de pagamento, sendo, por isso, excluídas do exigível de curto prazo.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2014 - Polícia Federal - Contador |
Q370359
Contabilidade Pública
A respeito da composição do patrimônio público, do ativo, do passivo e das variações patrimoniais, julgue os itens que se seguem.
O resultado patrimonial deficitário enseja que a soma das variações patrimoniais diminutivas com o déficit patrimonial do exercício seja igual às variações patrimoniais diminutivas
O resultado patrimonial deficitário enseja que a soma das variações patrimoniais diminutivas com o déficit patrimonial do exercício seja igual às variações patrimoniais diminutivas
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2014 - Polícia Federal - Contador |
Q370358
Contabilidade Pública
A respeito da composição do patrimônio público, do ativo, do passivo e das variações patrimoniais, julgue os itens que se seguem.
O registro contábil do recebimento de veículo doado à Polícia Federal corresponde a fato extraorçamentário, o qual é apresentado na demonstração das variações patrimoniais como variação patrimonial quantitativa.
O registro contábil do recebimento de veículo doado à Polícia Federal corresponde a fato extraorçamentário, o qual é apresentado na demonstração das variações patrimoniais como variação patrimonial quantitativa.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2014 - Polícia Federal - Contador |
Q370357
Contabilidade Pública
A respeito da composição do patrimônio público, do ativo, do passivo e das variações patrimoniais, julgue os itens que se seguem.
A amortização da dívida pública constitui uma variação patrimonial qualitativa, na medida em que corresponde a fato contábil permutativo da despesa de capital.
A amortização da dívida pública constitui uma variação patrimonial qualitativa, na medida em que corresponde a fato contábil permutativo da despesa de capital.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2014 - Polícia Federal - Contador |
Q370356
Contabilidade Pública
A respeito da composição do patrimônio público, do ativo, do passivo e das variações patrimoniais, julgue os itens que se seguem.
No balanço patrimonial da União, o saldo patrimonial corresponde à diferença entre o ativo real e o passivo real, sendo também igual ao patrimônio líquido, sob o enfoque patrimonial, conforme a estrutura do balanço definida no manual de contabilidade aplicada ao setor público, da Secretaria do Tesouro Nacional.
No balanço patrimonial da União, o saldo patrimonial corresponde à diferença entre o ativo real e o passivo real, sendo também igual ao patrimônio líquido, sob o enfoque patrimonial, conforme a estrutura do balanço definida no manual de contabilidade aplicada ao setor público, da Secretaria do Tesouro Nacional.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2014 - Polícia Federal - Contador |
Q370355
Contabilidade Pública
Com base nos princípios de contabilidade, sob a perspectiva do setor público, e na legislação federal referente à contabilidade pública, julgue os itens a seguir.
De acordo com o princípio contábil da competência e com a Lei n.º 4.320/1964, a inscrição de despesa de serviços em restos a pagar reduz o patrimônio líquido, haja vista a ocorrência do fato gerador que dá suporte ao registro.
De acordo com o princípio contábil da competência e com a Lei n.º 4.320/1964, a inscrição de despesa de serviços em restos a pagar reduz o patrimônio líquido, haja vista a ocorrência do fato gerador que dá suporte ao registro.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2014 - Polícia Federal - Contador |
Q370354
Contabilidade Pública
Com base nos princípios de contabilidade, sob a perspectiva do setor público, e na legislação federal referente à contabilidade pública, julgue os itens a seguir.
Sob o enfoque contábil patrimonial do setor público, devem-se classificar no ativo circulante as aplicações e os investimentos temporários com grau de liquidez definida em face do vencimento até o término do exercício seguinte.
Sob o enfoque contábil patrimonial do setor público, devem-se classificar no ativo circulante as aplicações e os investimentos temporários com grau de liquidez definida em face do vencimento até o término do exercício seguinte.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2014 - Polícia Federal - Contador |
Q370353
Contabilidade Pública
Com base nos princípios de contabilidade, sob a perspectiva do setor público, e na legislação federal referente à contabilidade pública, julgue os itens a seguir.
O sistema de contabilidade federal passa por significativas alterações com vistas à implantação da contabilidade patrimonial no setor público, conforme previsto nas normas legais vigentes, que preveem o dever de o sistema de contabilidade federal evidenciar a situação financeira e patrimonial da União.
O sistema de contabilidade federal passa por significativas alterações com vistas à implantação da contabilidade patrimonial no setor público, conforme previsto nas normas legais vigentes, que preveem o dever de o sistema de contabilidade federal evidenciar a situação financeira e patrimonial da União.
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Orçamento Público e Desenvolvimento Econômico |
Q370151
Contabilidade Pública
O superávit financeiro do exercício é apurado pela diferença entre
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Orçamento Público e Desenvolvimento Econômico |
Q370150
Contabilidade Pública
Considere os itens, a seguir, do patrimônio da Administração pública direta estadual em 30/06/2013:
I. Sistema operacional dos microcomputadores utilizados pelos funcionários (software integrante do hardware).
II. Obrigação com fornecedores com vencimento em 90 dias.
III. Adiantamento de 13º salário aos funcionários, cujo desconto do valor devido ocorreu na folha de pagamento do mês de dezembro de 2013.
No Balanço Patrimonial de 30/06/2013, os itens I, II e III foram classificados, respectivamente, como:
I. Sistema operacional dos microcomputadores utilizados pelos funcionários (software integrante do hardware).
II. Obrigação com fornecedores com vencimento em 90 dias.
III. Adiantamento de 13º salário aos funcionários, cujo desconto do valor devido ocorreu na folha de pagamento do mês de dezembro de 2013.
No Balanço Patrimonial de 30/06/2013, os itens I, II e III foram classificados, respectivamente, como:
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Orçamento Público e Desenvolvimento Econômico |
Q370149
Contabilidade Pública
Considere os dados extraídos do Balanço Orçamentário referente ao exercício financeiro de 2013 de um determi- nado ente público:
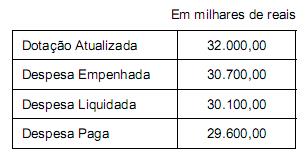
Considere ainda que, no exercício financeiro de 2013, ocorreram as seguintes transações:
- obtenção de uma operação de crédito por antecipação da receita orçamentária no valor de R$ (mil) 2.500,00, cuja liquidação foi em 30/11/2013.
- devolução de um depósito caução no valor de R$ (mil) 290,00.
- pagamento, no valor de R$ (mil) 2.000,00, a fornecedores referente a material de consumo, cujo empenho e liquidação da despesa ocorreram em 2012.
Com base nessas informações, os valores dos recebimentos extraorçamentários e dos pagamentos extraorçamentários evidenciados no Balanço Financeiro referente ao exercício de 2013, foram, respectivamente, em milhares de reais,
Considere ainda que, no exercício financeiro de 2013, ocorreram as seguintes transações:
- obtenção de uma operação de crédito por antecipação da receita orçamentária no valor de R$ (mil) 2.500,00, cuja liquidação foi em 30/11/2013.
- devolução de um depósito caução no valor de R$ (mil) 290,00.
- pagamento, no valor de R$ (mil) 2.000,00, a fornecedores referente a material de consumo, cujo empenho e liquidação da despesa ocorreram em 2012.
Com base nessas informações, os valores dos recebimentos extraorçamentários e dos pagamentos extraorçamentários evidenciados no Balanço Financeiro referente ao exercício de 2013, foram, respectivamente, em milhares de reais,
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Orçamento Público e Desenvolvimento Econômico |
Q370148
Contabilidade Pública
Considere os dados extraídos do Balanço Orçamentário referente ao exercício financeiro de 2013 de um determinado ente público:
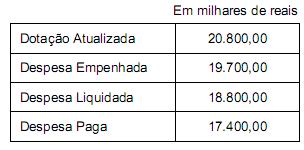
Considerando que o ente público faz a inscrição de restos a pagar no final do exercício financeiro, em 31/12/2013, a contabilidade deveria realizar o lançamento contábil referente à inscrição, em milhares de reais, de restos a pagar
Considerando que o ente público faz a inscrição de restos a pagar no final do exercício financeiro, em 31/12/2013, a contabilidade deveria realizar o lançamento contábil referente à inscrição, em milhares de reais, de restos a pagar
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Orçamento Público e Desenvolvimento Econômico |
Q370147
Contabilidade Pública
No dia 31/01/2014, um órgão da Administração pública direta estadual fez o empenho da despesa com Equipamentos e Material Permanente no valor de R$ 35.000,00 e, no dia 04/02/2014, fez o empenho da despesa com Serviços de Terceiros – Pessoa jurídica no valor de R$ 500,00 referentes, respectivamente, à aquisição de móveis para escritório e fretes para entrega dos mesmos. Em 14/02/2014, o fornecedor entregou os móveis e, neste mesmo dia, houve a liquidação de ambas as despesas (equipamentos e material permanente e serviços de terceiros – pessoa jurídica), cujo pagamento ocorreu em 07/03/2014 (também de ambas as despesas). Os móveis foram adquiridos para utilização por servidores contratados pelo órgão público e foram colocados em uso no dia 15/03/2014. Considerando que a vida útil econômica dos móveis foi estimada em 10 anos, a contabilidade deveria reconhecer, em reais,
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Orçamento Público e Desenvolvimento Econômico |
Q370146
Contabilidade Pública
Quanto à natureza orçamentária da informação, a arrecadação da receita oriunda da alienação de um bem imóvel com ganho na transação gera o seguinte lançamento contábil:
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Orçamento Público e Desenvolvimento Econômico |
Q370144
Contabilidade Pública
A entrega de material de distribuição gratuita por um fornecedor e a concomitante liquidação da despesa gera lançamentos em contas com informação de natureza
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Orçamento Público e Desenvolvimento Econômico |
Q370142
Contabilidade Pública
O Plano de Contas da Administração Pública Federal está estruturado por níveis de desdobramento, sendo que o primeiro nível é denominado
Q368368
Contabilidade Pública
Texto associado
Com relação a demonstrações contábeis, consolidação das contas públicas e notas explicativas, julgue o item subsequente.
A demonstração das mutações do patrimônio líquido é elaborada pelos órgãos da administração direta no processo de consolidação das contas públicas.

 Conheça nossos planos